

Um simulador de carga tributária no Simples Nacional é uma ferramenta que automatiza a análise do impacto da Reforma Tributária (LC 214/2025), comparando os cenários de recolhimento de IBS e CBS dentro do DAS e pelo modelo híbrido, com projeções ano a ano de 2027 a 2033. O prazo para a primeira decisão de cada empresa optante é 30 de outubro de 2026, pela Resolução CGSN nº 194/2026.
Até 30 de outubro de 2026, cada empresa optante pelo Simples Nacional, através do seu contador, pode optar por recolher o IBS e a CBS pelo regime regular a partir de janeiro de 2027. A opção é facultativa: sem ela, os dois tributos continuam no DAS (LC 214/2025, art. 41, § 3º). A escolha entre manter o recolhimento dentro do DAS ou migrar para o modelo híbrido impacta carga tributária, geração de créditos para clientes PJ, competitividade na cadeia e fluxo de caixa pelos próximos sete anos.
Para um escritório com 30, 40, 50 clientes no Simples, essa análise precisa ser feita cliente a cliente. Cada empresa tem um perfil diferente de fornecedores, de clientes PJ, de NCMs, de percentual de atividade com redução de alíquota. Por isso, a análise precisa refletir esse perfil individual
Um simulador de carga tributária no Simples Nacional resolve esse problema. O Planejamento Tributário da e-Auditoria, por exemplo, processa os documentos fiscais reais do cliente, cruza com as regras da LC 214/2025 e entrega os dois cenários projetados automaticamente, sem a necessidade de processar cada nota manualmente em planilha.
O que segue explica como o Simulador funciona e por que cada cliente precisa de uma análise baseada nos seus próprios dados antes de 30 de outubro.
A decisão que chega para cada cliente do Simples até 30 de outubro de 2026
A partir de 2027, IBS e CBS incidem sobre as operações de empresas do Simples Nacional com peso real. Em 2026 não há cobrança para elas: o ano de teste, com CBS a 0,9% e IBS a 0,1%, vale para os contribuintes sujeitos às regras gerais dos novos tributos, e o art. 348, III, “c”, da LC 214/2025 afasta essas alíquotas das operações dos optantes pelo Simples Nacional. A decisão até 30 de outubro de 2026 define como cada empresa vai operar a partir daí.
A opção é semestral, na forma do art. 40-D da Resolução CGSN nº 140/2018, incluído pela Resolução CGSN nº 190/2026. A escolha feita entre 1º e 30 de setembro vale para o semestre iniciado em janeiro do ano seguinte (em 2026, a Resolução CGSN nº 194/2026 estendeu esse prazo até 30 de outubro); a feita entre 1º e 31 de março, para o semestre iniciado em julho do mesmo ano. Para as empresas com receita bruta acumulada nos últimos doze meses acima de R$ 3,6 milhões, o IBS é recolhido obrigatoriamente fora do DAS pelo regime regular, conforme a LC 214/2025, independentemente de qualquer opção.
Por isso, é tão importante a simulação de IBS e CBS para entender qual modelo é mais vantajoso para o seu cliente.
O que é recolher IBS e CBS dentro do DAS?
No modelo unificado, IBS e CBS são incorporados ao DAS com alíquotas menores que no regime geral. A empresa mantém o recolhimento centralizado na guia do Simples e não se credita de IBS e CBS nas entradas (LC 214/2025, art. 47, § 9º, I). O cliente PJ se credita só do montante de IBS e CBS devido no DAS (art. 47, § 9º, II).
As empresas que não realizarem a opção até 30 de outubro de 2026 permanecem automaticamente nesse modelo.
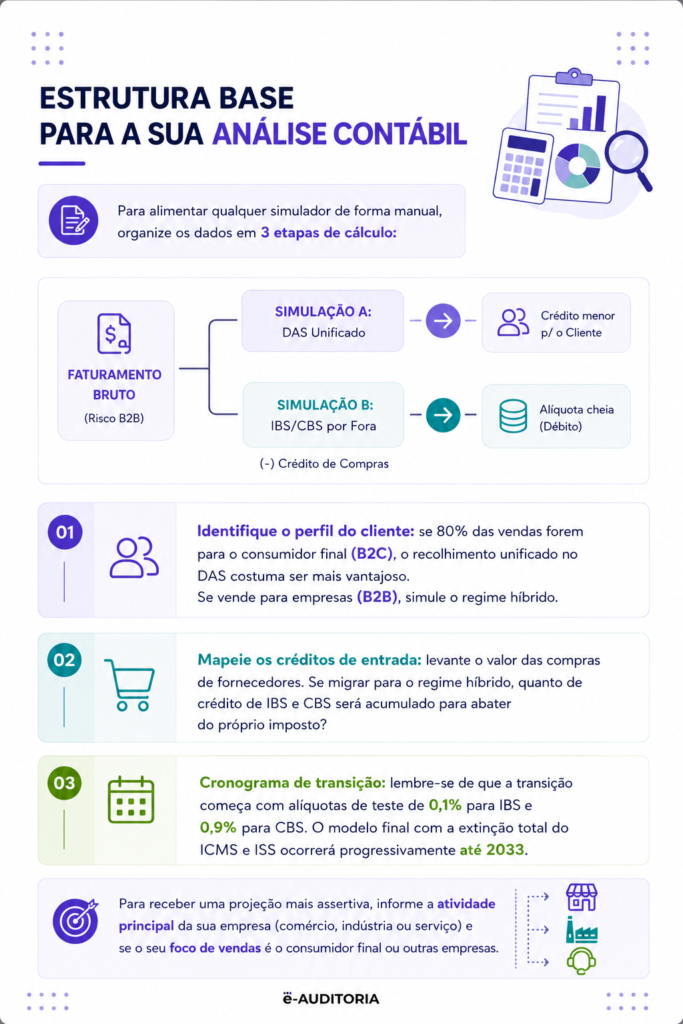
Vale conferir o artigo que aborda o DAS no Simples Nacional em 2026 no contexto de IBS/CBS e Reforma Tributária.
O que muda no modelo híbrido com IBS e CBS fora do DAS?
No modelo híbrido, o IBS e a CBS são apurados e recolhidos fora do DAS, pelo regime regular, com débito e crédito (LC 214/2025, art. 41, § 3º). A empresa pode apropriar créditos de IBS e CBS nas entradas e gera crédito para clientes PJ. O valor do DAS cai, mas o desembolso total com IBS e CBS pode ser maior ou menor dependendo do perfil de operações de cada empresa, e a simulação com os dados reais é o que permite comparar.
Como funciona o Planejamento Tributário para Reforma Tributária no Simples Nacional?
O Simulador da e-Auditoria processa os XMLs das notas fiscais de entrada e saída e o PGDAS em PDF da mesma competência. A partir desses dois documentos, identifica automaticamente o perfil das operações, a classificação por NCM, os fornecedores e os seus regimes tributários, e projeta os dois cenários de recolhimento com impacto financeiro calculado para cada ano de 2027 a 2033.
Conheça o Planejamento Tributário da Reforma Tributária da e-Auditoria e analise sua carteira antes de 30 de outubro.
O que a cadeia de fornecedores tem a ver com a sua carga tributária
Demonstração guiada
O cliente vai perguntar quanto muda para ele quando IBS e CBS entrarem. A resposta depende do que ele vende.
Com os dados que o escritório já tem, o especialista calcula o que muda no imposto de um cliente seu quando IBS e CBS entram.
Mais de 35 mil profissionais contábeis usam a e-Auditoria.
Definir qual cenário é mais vantajoso para cada empresa depende de dois fatores combinados: a alíquota efetiva de cada modelo e o volume de crédito que a empresa consegue apropriar com base no perfil dos seus fornecedores. O fornecedor que recolhe IBS e CBS dentro do DAS, no modelo unificado, gera para a empresa que compra dele crédito só no montante de IBS e CBS devido no DAS.
O fornecedor que optou pelo modelo híbrido gera crédito de IBS e CBS pela apuração do regime regular. Para as empresas com um volume alto de compras de fornecedores do Simples, essa diferença é determinante na simulação e evidencia as vantagens do regime híbrido no Simples Nacional.
Mapear os fornecedores que não geram crédito pleno abre uma conversa com o cliente sobre as suas opções. O Simulador de carga tributária no Simples Nacional quantifica esse impacto com os dados reais do cliente. E o resultado serve de base para negociar um ajuste de preço com os fornecedores que não geram crédito integral ou para avaliar a troca por fornecedores que já optaram pelo modelo híbrido.
A negociação fica baseada em números da própria operação do cliente, sem depender de estimativas.
Um fornecedor do Simples gera crédito de IBS e CBS?
Gera, e o montante depende da opção feita por ele. Se o fornecedor mantiver IBS e CBS dentro do DAS, o comprador PJ do regime regular se credita do IBS e da CBS pagos por meio do Simples, em montante equivalente ao devido nesse regime (LC 214/2025, art. 47, § 9º, II). Se o fornecedor optar pelo modelo híbrido, o crédito segue a apuração do regime regular. Por isso, a análise de fornecedores é parte da simulação da carga tributária: o perfil da cadeia de compras influencia o saldo de apuração e pode indicar oportunidade de renegociação ou troca de fornecedor.
Como o simulador de carga tributária no Simples Nacional calcula o impacto dos fornecedores?
O simulador de carga tributária no Simples Nacional cruza os XMLs das notas de entrada com o perfil tributário de cada fornecedor, calcula o crédito disponível por NCM e CFOP e projeta o impacto no saldo de apuração do cliente. Uma análise que levaria horas em planilha vira relatório por empresa, gerado automaticamente, exportável em PDF e Excel.
IBS e CBS no Simples Nacional: dentro ou fora do DAS? Aplique o simulador de carga tributária e descubra.

O que muda com a apuração assistida e por que isso exige ferramenta
A LC 214/2025 no Simples Nacional inverte a lógica de apuração. No modelo atual, a empresa apura e a Receita Federal confere. A partir de 2027, a Receita calcula e o contribuinte recebe a apuração pronta para revisar e confirmar. A própria apuração já constitui o crédito tributário, dispensando declarações auxiliares separadas.
Escritório sem ferramenta de análise vai ter dificuldade para contestar o que a Receita Federal apresentar. Aceitar uma apuração pronta mantém a empresa em conformidade. Auditar essa apuração do Simples Nacional com dados próprios coloca o contador no controle fiscal da operação.
Essa auditoria com base própria é o que as ferramentas de apuração do Simples Nacional da e-Auditoria executam sobre os dados do cliente.
Como o escritório analisa sua carteira antes de 30 de outubro
O Planejamento Tributário para a Reforma Tributária da e-Auditoria foi desenvolvido para o cenário do escritório com carteira de clientes no Simples Nacional: prazo de 30 de outubro de 2026, necessidade de entregar análise individualizada para cada empresa sem sobrecarregar a equipe.
O processo começa com dois documentos do cliente da mesma competência: os XMLs das notas fiscais de entrada e saída e o PGDAS em PDF. O Simulador processa, identifica as operações, classifica fornecedores, cruza NCMs com as regras tributárias da LC 214/2025 e entrega comparativo entre os dois cenários com projeção até 2033, gráficos, relatório em PDF e exportação em Excel. O resultado é uma análise por cliente que o contador apresenta ao empresário com base nos dados reais da operação dele.
A apuração assistida reduz a margem de contestação do contribuinte. A Reforma Tributária não permite voltar para a apuração no escuro.
Use o Planejamento Tributário da e-Auditoria para comparar cenários, antecipar impactos e conduzir cada cliente com dados na mão. Simule impactos agora.
FAQ – Simulador de carga tributária no Simples Nacional: Perguntas frequentes
O Simulador da e-Auditoria é uma solução para escritórios de contabilidade, com acesso vinculado à plataforma. Existem ferramentas gratuitas no mercado, como a calculadora oficial da Receita Federal, que calcula IBS e CBS por operação individual. Elas atendem consultas pontuais, mas não geram análise de carteira em escala.
A primeira decisão para empresas do Simples Nacional é até 30 de outubro de 2026 e vale para o primeiro semestre de 2027. A partir daí, a opção pode ser revisada semestralmente: março para o segundo semestre e setembro para o primeiro semestre do ano seguinte.
Se nenhuma opção for feita, a empresa permanece no modelo padrão: IBS e CBS recolhidos dentro do DAS, sem geração de crédito para clientes PJ e sem aproveitamento de créditos nas entradas.
Não. Para empresas com receita bruta acumulada nos últimos doze meses acima de R$ 3,6 milhões, o IBS é recolhido obrigatoriamente fora do DAS pelo regime regular, conforme a LC 214/2025. A CBS ainda pode ser recolhida dentro do DAS para essas empresas.
O processo começa com o upload dos XMLs das notas fiscais e do PGDAS. O Simulador processa os documentos automaticamente e entrega os cenários em minutos, sem necessidade de classificação manual de cada item ou nota.
