

Carga tributária. Diga em voz alta e repare como a sala muda de humor. Para quem vive de fechar mês e alinhar SPED, o termo é linha do DRE, variável do preço e risco no fluxo de caixa. Em 2024, ela orbitou a casa de 32% do PIB, maior patamar em muitos ano, enquanto o debate público continuou entre aplausos e vaias.
Aqui, falaremos com quem paga a conta, apura, comprova e precisa ensinar o cliente a distinguir narrativa de número.
Você, atento contador, conhece o roteiro: a plateia espera um Lobo de Wall Street e o que sustenta o show são as notas de rodapé. O herói não triunfa com frases de efeito; ele atravessa labirinto: alíquota nominal x efetiva, consumo x renda, imposto por dentro x por fora, CBS e IBS batendo à porta, IR redesenhando faixas, dividendos repensados. Sarcasmo à parte, método salva: medir certo, precificar certo, comprovar certo.
Prometeram simplicidade; você ganhou complexidade auditável. A boa-nova é que complexidade tem padrão. Com dados em ordem, a carga que angustia se converte em métrica governável. E você enxerga onde o imposto entra, onde come margem, onde cabe crédito, onde há erro de regra, onde a reprecificação preserva lucro sem briga com o Fisco. Quem domina o “por fora” não discute ideologia de balcão, ajusta preço, protege caixa e documenta.
Este artigo começa do básico bem definido (o que é, como se calcula), fotografa o agora com comparações relevantes, desce ao impacto prático na empresa e volta com ferramentas de quem opera no campo: auditoria digital contínua, recuperação de créditos com lastro, atualização de regras em escala e integrações que tiram o cliente da posição de gargalo.
Sem fogos de artifício. Com evidência e caminho das pedras, pode vir! A jornada está traçada.
Afinal, o que é carga tributária?
Em tese, direto ao ponto: carga tributária é a fração do PIB que escorre para cofres públicos. Efetivamente, é a medida do quanto o Estado cobra, e de como cobra, para manter a engrenagem girando. O cálculo soma impostos, taxas e contribuições arrecadadas nos três níveis de governo e divide pelo produto interno bruto do mesmo período. O número resultante, que hoje ronda 32% do PIB, é o retrato contábil da sociedade que mais tributa consumo e menos tributa patrimônio entre as grandes economias.
No entanto, conceito nunca conta a história inteira. A carga tributária é o termômetro de uma equação política, social e operacional, ou seja, quanto custa manter o Estado e quanto ele devolve.
Para o contador, zero abstração teórica. Apresenta-se como dado que interfere na precificação, no regime tributário, nas margens de cada cliente e na previsibilidade do caixa. Entender a composição dessa carga ajuda a enxergar o mapa dos tributos que definem o jogo: ICMS, IPI, PIS, COFINS, ISS, IRPJ, CSLL, IOF. E, agora, os recém-chegados CBS e IBS, a dupla dinâmica que compõe o IVA Dual.
A partir daqui, saímos do campo das definições e entramos no das proporções. Na medida em que o número não é só alto, é desigual. E essa assimetria explica por que o peso dos impostos é sentido primeiro no carrinho de compras e só depois na tabela progressiva.
Qual é a carga tributária do Brasil hoje?
O número é oficial e nada modesto: 32,32% do PIB, segundo o Tesouro Nacional. O Brasil atingiu, em 2024, o maior patamar de arrecadação em 15 anos. Traduzindo pro seu bolso entender: de cada R$ 100 produzidos, pouco mais de R$ 32 vão direto para o caixa do Estado e antes mesmo de qualquer reinvestimento ou margem empresarial. Metáfora? Negativo, é boletim.
Os motivos são tão técnicos quanto previsíveis. A reoneração dos combustíveis elevou a arrecadação federal, os estados ampliaram a base do ICMS e os municípios surfaram o aumento de ISS com o reaquecimento de serviços. A Receita, mais digital e vigilante, refinou cruzamentos de dados e automatizou malhas finas. O efeito prático para o escritório é conhecido, e há caminhos concretos para reduzir o risco de autuação antes que a malha aponte a divergência.
Resultado previsível: um Fisco mais eficiente, e um contribuinte cada vez mais espremido entre obrigações acessórias, prazos (por isso, não corra atrás dos prazos da EFD Contribuições) e novas formas de cobrança.
Comparado ao restante do mapa-múndi, o índice brasileiro é peculiar. Ficamos um pouco abaixo da média da OCDE (34,3%), porém muito acima da média latino-americana (22%). O problema não é o tamanho da carga, e sim aonde ela incide.
Enquanto nações desenvolvidas concentram tributação sobre renda e patrimônio, o Brasil mantém o foco no consumo, a forma mais regressiva de arrecadar, aquela que cobra o mesmo de quem ganha dez mil e de quem ganha um salário-mínimo.
Para o contador, esse dado não é curiosidade estatística. Trata-se do ponto de partida para qualquer conversa séria sobre rentabilidade e precificação na Reforma Tributária. E quem acompanha o sobe e desce do PIB e da arrecadação sabe: o que muda de verdade é quem carrega o peso.
Qual é a carga tributária efetiva no Brasil?
A carga nominal, aquela que estampa manchetes e relatórios, é só a ponta do iceberg. A carga tributária efetiva é o que realmente sai do caixa das empresas e das famílias depois de abatimentos, incentivos e isenções. Em outras palavras, é o imposto que dói, não o que o Tesouro divulga.
Enquanto o índice oficial gira em torno de 32% do PIB, a carga efetiva pode variar brutalmente conforme o setor, o regime e a cadeia produtiva. Pesquisas indicam que há uma variedade significativa nas alíquotas efetivas pagas por empresas no Brasil. Por exemplo, um estudo com 392 empresas de capital aberto entre 2013-2022 mostra que os benefícios de incentivos fiscais estaduais contribuem para alíquotas efetivas menores de imposto sobre renda corporativa.
Por outro lado, a carga tributária efetiva sobre o consumo no Brasil foi estimada em cerca de 25% em 2022, o que sugere que segmentos intensivos em consumo suportam alíquotas elevadas, ainda que não se encontrem estudos públicos que indiquem com precisão faixas como mais de 40% para comércio e serviços.
É o mesmo sistema tributando realidades distintas com a mesma régua.
Para o contribuinte comum, a diferença entre o nominal e o efetivo é invisível, ainda assim perceptível. Ele sente o peso no preço final, não no balanço da empresa. Já o contador vive no outro extremo, precisa calcular o impacto das renúncias, créditos presumidos e cumulatividade residual. É o trabalho de medir o imponderável com base em dados incompletos e normas que mudam no meio do jogo.
A Reforma promete corrigir parte dessa assimetria com a não cumulatividade plena da CBS e do IBS, todavia até 2033 a verdade segue incômoda: o Brasil continua sendo um país onde a carga tributária efetiva depende menos da lei e mais da habilidade técnica de quem interpreta o SPED.
E quem domina essa leitura paga certo e o justo e documenta cada centavo para provar.
Por que a carga tributária é considerada alta?
Ainda que pareça uma pergunta retórica e de principiante, vale considerar que o peso dela não está no número, está na forma. O Brasil tributa como se todo mundo consumisse igual, quando, na verdade, poucos podem consumir muito. É o que os economistas chamam de regressividade fiscal: quem ganha menos paga, proporcionalmente, mais.
A estrutura de arrecadação brasileira repousa sobre o consumo, uma vez que, em 2019, ICMS, IPI, PIS e COFINS responderam por 44% de toda a receita tributária, segundo o Tesouro Nacional, enquanto a renda e o patrimônio seguem tratados com luvas de pelica.
A ironia é que essa distorção é arquitetura. Um sistema montado para ser fácil de arrecadar e difícil de compreender. O resultado é um labirinto em que você, contador, é o único que realmente entende o mapa. O problema? Até quem entende o mapa precisa sobreviver a ele. São centenas de normas, exceções e regimes que mudam a cada semana. Eis a complexidade tributária crônica.
A alta carga não significa que o Estado arrecada demais, significa que arrecada mal. Cobra onde é mais simples fiscalizar e devolve onde é politicamente conveniente. O gasto público ineficiente amplia a sensação de injustiça. Paga-se caro e recebe-se pouco.
E é nesse labirinto que o contador assume o protagonismo. É ele quem precisa converter indignação em estratégia. Identificar créditos esquecidos (vale conferir nosso guia sobre créditos não aproveitados de fornecedores do Simples Nacional), revisar bases, corrigir SPEDs e proteger margens resumem a forma moderna de insurgência fiscal, sem megafone, com logs e relatórios.
Alta? Sim. Mais do que isso, mal distribuída, mal aplicada e mal comunicada. E é justamente aí que mora a oportunidade de quem entende o sistema o suficiente para não ser refém dele, concorda?
O impacto da carga tributária para empresas e cidadãos
No Brasil, o imposto pesa no bolso e na rotina. A alta carga tributária se infiltra nas margens das empresas, no preço do pão, no frete, na planilha do contador e na paciência do contribuinte.
Cada reajuste fiscal reverbera em cadeia: o custo sobe, a competitividade desce e o lucro evapora no balanço. Para o empresário, os desafios da Reforma Tributária, por exemplo, são: cumprir as obrigações acessórias e ainda manter o negócio respirando num ambiente que tributa a produção antes do resultado.
A estatística é cruel e bastante conhecida: segundo o IBPT, o brasileiro trabalha em média 149 dias por ano apenas para pagar impostos. E, ao fim desse esforço coletivo, o retorno em infraestrutura, educação ou saúde não acompanha o sacrifício. É o imposto sem contrapartida. E a sensação de estar financiando um Estado que arrecada como país rico, mas devolve como país em desenvolvimento.
No campo prático, a carga tributária afeta decisões de investimento, precificação e expansão. Empresas menores sentem o baque primeiro, porque o custo de conformidade, manter sistemas, validar regras, revisar SPEDs consome horas e margens.
Para o contador, cada alíquota errada pode virar autuação, cada descuido, uma multa. E, entre o Fisco e o fluxo de caixa, surge um personagem que poucos valorizam, mas todos dependem: o profissional que entende onde cada centavo entra e onde pode sair.
A verdadeira dor, portanto, não se restringe ao valor absoluto dos tributos, reside também na complexidade do modelo. É um sistema que pune quem erra e raramente recompensa quem acerta. E é nesse terreno que a inteligência fiscal e a automação se tornam boas e fiéis aliadas para falar a mesma língua do Fisco, com menos ruído e mais dados.
Qual setor mais paga impostos no Brasil?
No panorama tributário brasileiro, o setor que carrega o maior peso relativo de impostos é o da indústria de transformação. Estudos apontam que essa área suporta cargas tributárias muito superiores à média nacional por unidade de valor agregado, devido ao somatório de tributos federais, estaduais e municipais que incidem sobre produção, circulação, consumo, investimentos e operações de exportação.
Em recortes setoriais, a indústria concentra parcela desproporcional da arrecadação ante o que gera de valor: estudo da CNI (de 2020) mostrou que, embora respondesse por ~20,9% do PIB, a indústria recolhia cerca de 33% dos impostos federais; na mesma análise, a indústria de transformação operava com carga próxima de 46,2% (métrica de razão tributo/valor setorial), bem acima da média das pessoas jurídicas (~25,2%).
No pano de fundo macro, a carga tributária bruta do Governo Geral alcançou 32,32% do PIB em 2024 (maior nível em 15 anos), o que ajuda a explicar por que a percepção de pressão fiscal setorial voltou ao centro do debate.
Leitura prática para o contador: onde a razão imposto/valor agregado é mais desfavorável (caso típico da indústria), cresce a urgência de apurar créditos corretamente (ICMS/IPI/PIS-COFINS), revisar regimes especiais e documentar o SPED com precisão, visto que, nesses setores, qualquer ponto percentual de erro custa margem.
Essa intensidade fiscal impõe desafios específicos ao contador: identificar incentivos, regimes especiais, créditos de IPI ou ICMS, validar SPEDs de entradas e saídas, avaliar se o benefício estadual está corretamente aplicado ou se houve revogação tácita. Eis as tarefas que, quando mal executadas, terminam em autuação ou perdas de margem.
Ainda que outros segmentos, como comércio e serviços, recolham volumes absolutos elevados de impostos, a diferença está na razão entre tributo pago e valor gerado. Na indústria, essa razão tende a ser mais desfavorável.
Por consequência, tanto a gestão tributária quanto a automação de obrigações acessórias exercem papel crítico para empresas desse setor, que precisam pagar e garantir que o pagamento é correto, não excessivo e bem controlado.
Exatamente por isso, o contador deve escolher um sistema de gestão tributária que atende às necessidades da sua rotina.
Quais são os 3 tipos de tributação?
Na doutrina brasileira, considera-se que existem três grandes categorias de tributos previstas na Lei nº 5.172/1966 (Código Tributário Nacional) e na Constituição Federal.
Tempo necessário: 2 minutos
- Impostos
Tributos cuja arrecadação não exige contraprestação específica por parte do Estado, ou seja, o contribuinte paga e não recebe um serviço ou benefício direto vinculado.
- Taxas
Tributos cobrados em razão de uma utilização efetiva ou potencial de um serviço público específico ou pela realização de uma atividade estatal vinculada ao contribuinte.
- Contribuições de melhoria
Tributos instituídos quando obras públicas valorizam imóveis, de forma que os proprietários beneficiados contribuem com parte dos custos dessa obra.
E por que isso importa para o contador?
Para quem atua com contabilidade e auditoria fiscal, compreender essa classificação significa ter ciência de qual regime aplicar, qual base de cálculo utilizar e qual tratamento dar ao tributo no âmbito da empresa.
- No caso de impostos, o foco está nos fatos geradores amplos (ex: renda, circulação, propriedade) e nas obrigações acessórias correlatas.
- Para as taxas, é essencial verificar se há efetivamente o serviço ou a atividade estatal que justifique a cobrança e se a base está correta (ex: licença, alvará, uso de bem público).
- No caso de contribuições de melhoria, o contador deve identificar o vínculo entre obra pública e valorização do imóvel, o que, com frequência, exige cruzamento de gravações municipais/estaduais.
Quadro comparativo: os 3 tipos de tributação no Brasil
| Tipo de tributo | Definição legal (CTN) | Fato gerador | Exemplo de tributos | Base de cálculo | Observações práticas para o contador |
| Imposto | Tributo cuja obrigação independe de qualquer atividade estatal específica relativa ao contribuinte (art. 16, CTN). | Manifestação de riqueza: renda, consumo, patrimônio e produção. | IRPJ, CSLL, IPI, ICMS, ISS, IPVA, IPTU. | Valor do bem, da renda, da operação ou do consumo. | O mais comum no cotidiano contábil; demanda correta apuração e escrituração no SPED. |
| Taxa | Tributo cobrado em razão do exercício do poder de polícia ou da utilização, efetiva ou potencial, de serviço público específico e divisível (art. 77, CTN). | Prestação ou fiscalização de serviço público vinculado ao contribuinte. | Taxa de Licença, Taxa de Lixo, Taxa de Fiscalização Ambiental, Alvará. | Custo do serviço prestado ou parâmetro definido por lei municipal/estadual. | Exige vinculação direta ao serviço; ausência dessa vinculação pode gerar nulidade de cobrança. |
| Contribuição de melhoria | Tributo instituído para custear obra pública da qual decorra valorização imobiliária (art. 81, CTN). | Valorização de imóvel decorrente de obra pública. | Contribuição de melhoria por pavimentação, canalização, drenagem. | Valor da valorização do imóvel; limites fixados em lei. | Pouco comum na rotina contábil; pode gerar lançamentos excepcionais em prefeituras e construtoras. |
Quais são os 4 tipos de tributos?
Na teoria clássica do direito tributário, o Brasil reconhece cinco espécies de tributos (impostos, taxas, contribuições de melhoria, contribuições especiais e empréstimos compulsórios).
No entanto, na prática contábil e fiscal, o termo quatro tipos de tributos costuma ser usado em classificações simplificadas, geralmente, voltadas para gestão empresarial. Esse modelo organiza os tributos conforme a forma como incidem e o destino da arrecadação, o que ajuda o contador a definir como tratá-los no SPED e nas demonstrações.
| Tipo de tributo | O que representa | Exemplos comuns | Onde impacta na rotina contábil |
| Tributos federais | Arrecadados pela União para custear políticas públicas nacionais. | IRPJ, CSLL, IPI, COFINS, PIS, IOF. | Exigem controle de bases de cálculo, créditos e obrigações acessórias federais (EFD-Contribuições e ECF). |
| Tributos estaduais | Recolhidos pelos Estados e pelo DF, incidem sobre circulação de mercadorias, transporte e comunicação. | ICMS, IPVA e ITCMD. | Demandam acompanhamento de legislações locais, substituição tributária e diferenciais de alíquota. |
| Tributos municipais | Cobrança local que financia serviços públicos e infraestrutura urbana. | ISS, IPTU, ITBI e Taxas de Alvará. | Incidem sobre prestação de serviços e propriedade imobiliária. Devem ser conciliados com notas de serviços e guias municipais. |
| Contribuições sociais | Destinadas ao custeio da seguridade social e programas de interesse coletivo. | INSS, FGTS, Salário-Educação, Sistema S. | São obrigações vinculadas à folha de pagamento e compõem a EFD-Reinf e o eSocial. |
Para efeito jurídico, todas essas espécies se enquadram no art. 5º do CTN e na Constituição Federal (arts. 145-149-A), contudo, na vida real do contador, elas são quatro categorias de impacto direto na rotina fiscal: federal, estadual, municipal e social.
Na prática, entender esses quatro eixos oferece relevância ao contador que governa o sistema, visto que saber quem cobra, sobre o quê e com qual finalidade é a base de qualquer planejamento tributário inteligente.
Como o planejamento tributário ajuda a mitigar o peso fiscal?
Planejar tributos no Brasil é o equivalente moderno de atravessar um campo minado com planilha e café. Exige técnica, leitura de cenário e, mais que tudo, ferramentas que enxerguem o que o olho humano já não dá conta.
O planejamento tributário não se limita a uma escolha de regime ou um exercício anual de cálculo, porque abarca uma forma de defesa e inteligência aplicada ao negócio. Reduz o peso do Fisco sem desafiar a lei, amplia margens sem recorrer a gambiarras e antecipa o que o próprio sistema, em sua ironia burocrática, chama de malhas.
Para o contador, é o território no qual a técnica encontra o instinto. Ele sabe que créditos ignorados, SPEDs inconsistentes e regras fiscais desatualizadas custam caro, às vezes, o suficiente para inviabilizar uma operação. É por isso que o planejamento real começa na base: dados limpos, arquivos validados e auditoria contínua. E é nesse momento que a inteligência da e-Auditoria se apresenta, transformando o que seria mera obrigação em protagonismo e previsibilidade.
As verticais da plataforma e-Auditoria funcionam como etapas de um mesmo raciocínio fiscal: corrigir o que está errado, auditar o que precisa de prova, atualizar o que muda toda semana, recuperar o que foi pago a maior e integrar tudo num fluxo automático com Receita, e-CAC e parceiros estratégicos.
Assim, o contador perde o velho crachá de apagador de incêndios do escritório e se consagra como consultor de estratégia, aquele que não espera o Fisco agir, porque já cruzou os dados antes.
Planejamento tributário, portanto, é previsibilidade. Aqui você sai do papel chinfrim de quem reage ao sistema para usá-lo a seu favor, com logs, relatórios e rastreabilidade para provar cada decisão. E quem domina isso não foge do labirinto, porque aprendeu a redesenhar o mapa.
Neste vídeo, mostramos em que situações a carga do cliente dobra com a Reforma, e como identificar esses casos na carteira.
Carga tributária e a Reforma: o que muda a partir de 2026?
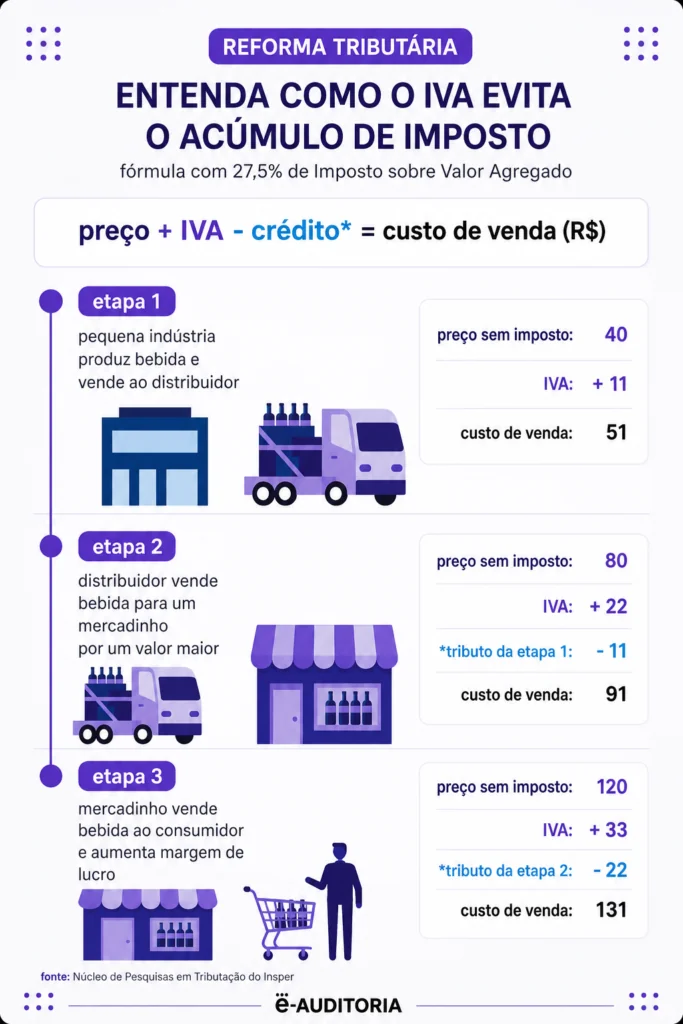
O cenário tributário brasileiro se prepara para sua maior mutação desde o Plano Real. A Reforma Tributária, já regulamentada pela LC nº 214/2025, inaugura uma transição que atravessará uma jornada de 2026 a 2033, uma travessia longa, híbrida e inevitável.
Nesse período, conviveremos com dois mundos: o dos tributos que conhecemos (PIS, COFINS, ICMS, ISS) e o dos que virão (CBS, IBS e o discreto, mas ruidoso, Imposto Seletivo). A promessa é simplificação; a realidade, um período de convivência tão ambíguo quanto o sorriso de um fiscal em plantão.
Em teoria, o modelo é neutro: o contribuinte pagará o mesmo, e de forma mais transparente. Na prática, quem precifica errado perde margem; quem projeta cenário com método ganha previsibilidade. Por isso, é tão importante usar no dia a dia um simulador de carga tributária no Simples Nacional, por exemplo.
E é aqui que a conta muda de dono. Empresas que já fazem gestão inteligente dos seus arquivos fiscais, usando cruzamentos automáticos e relatórios interpretados por IA, têm vantagem. Isso uma vez que entender a nova carga tributária jamais será adivinhar a alíquota, é compreender onde o imposto nasce, como circula e em que ponto consome rentabilidade.
Para o contador, a Reforma exige duas virtudes raras: paciência e estratégia. A primeira, para suportar a transição; a segunda, para orientar clientes sem cair em pânico ou achismos.
A e-Auditoria entra nesse enredo como bússola: oferece simuladores que projetam a carga tributária até 2033 com base apenas nas EFDs (EFD ICMS/IPI e EFD Contribuições), relatórios interpretados por IA e diagnósticos prontos para apresentar. É o tipo de ferramenta que converte incerteza em argumento, dado em ação e contador em especialista do novo regime. E ainda oferece o Planejamento Tributário para a Reforma com chat integrado para apoio analítico.
A Reforma promete um sistema tributário mais racional. E quem se beneficia com a Reforma Tributária? Oras, Cabe a quem entende o jogo transformá-lo em sistema previsível, não em novo labirinto. Uma vez que, na próxima década, não vence quem grita contra o Fisco, vence quem fala a língua dele em código legível, com a segurança de quem já revisou os arquivos e sabe onde está cada centavo.
e-Auditoria: atualização fiscal contínua para o contador que quer dormir tranquilo
Na e-Auditoria, para atualizar regras fiscais, o contador não se vê mais diante de um desafio artesanal. Por aqui, o processo inteligente, automatizado e preparado para a Reforma Tributária. A plataforma oferece dois pilares: a consulta em lote de regras fiscais e o monitoramento fiscal contínuo, ambos sustentados por uma base de mais de 16 mil tipos de análises programadas e mais de 1,5 milhão de atualizações tributárias semanais, capaz de gerar 190 bilhões de regras tributárias.
Com a e-Consulta, o contador valida milhares de produtos e operações simultaneamente por GTIN, NCM ou descrição, comparando a tributação aplicada com as regras vigentes e identificando divergências antes que o Fisco o faça.
Essa antecipação protege o cliente de recolhimentos indevidos, omissões de crédito e passivos fiscais silenciosos, os que corroem a margem sem aparecer no DRE.
O monitoramento fiscal leva a atualização da carga tributária para outro patamar: acompanha, enquanto você toma seu café, alterações em NCM, CEST, GTIN e regimes especiais, com alertas automáticos e relatórios exportáveis em Excel. O sistema cruza a base da empresa com a legislação vigente, sinaliza divergências, sugere ajustes e mantém o cadastro atualizado de forma contínua.
O resultado é previsibilidade: classificações corretas, precificação mais assertiva e conformidade permanente. Tudo em um ambiente white label, que permite ao contador entregar tecnologia com sua própria marca e transformar conformidade em receita recorrente.
Por aqui, você encontra mil e um motivos para contratar a plataforma e-Auditoria e abandonar o peso dessa rotina velha e desgastada do manual.
FAQ – Carga tributária: Perguntas frequentes
É a proporção entre tudo o que o Estado arrecada, impostos, taxas e contribuições, e o total de riqueza produzida pelo país (PIB). Funciona como um termômetro da presença fiscal na economia. Uma carga alta nem sempre é sinal de problema; o desequilíbrio surge quando ela é mal distribuída ou pouco eficiente em retorno social.
Segundo o Tesouro Nacional, ela atingiu 32,32% do PIB, o maior índice em quinze anos. Em números absolutos, são mais de R$ 3,5 trilhões em tributos pagos por famílias e empresas, reflexo da reoneração de combustíveis, da retomada de alíquotas federais e da ampliação da base de arrecadação nos estados e municípios.
Porque o peso recai sobre quem consome, não sobre quem acumula. O Brasil concentra mais de 40% da arrecadação em tributos sobre bens e serviços, tornando o sistema regressivo: os que ganham menos comprometem mais renda com impostos. Países da OCDE, em comparação, priorizam a tributação sobre renda e patrimônio, equilibrando melhor a relação entre arrecadação e justiça fiscal.
A indústria de transformação. Mesmo representando cerca de 20,9% do PIB, ela responde por mais de 30% da arrecadação federal e suporta uma carga próxima de 45% sobre o valor adicionado. O setor é atingido em todas as etapas da cadeia: produção, circulação, consumo e folha. É também onde o contador precisa de precisão cirúrgica para gerir créditos de ICMS, IPI e PIS/COFINS sem deixar margem para autuação.
A partir de 2026, o Brasil inicia a transição para um novo modelo: os tributos sobre consumo, PIS, COFINS, ICMS e ISS, serão substituídos por CBS e IBS, cobrados “por fora do preço” e com não cumulatividade plena até 2033. Na prática, o sistema deve ficar mais transparente, mas exigirá monitoramento constante de regras, alíquotas e regimes de exceção.
Com planejamento tributário, auditoria digital e atualização automática de regras fiscais. É o que a e-Auditoria entrega: correção automática do SPED na contabilidade, correção em lote de SPEDs, recuperação de créditos, monitoramento de NCM, CEST e GTIN e relatórios interpretados por IA. A tecnologia garante previsibilidade, reduz riscos e transforma o peso fiscal em vantagem competitiva documentada.
Não em percentual, mas em estrutura. Um sistema eficiente não é o que arrecada menos, e sim o que arrecada de forma justa, transparente e produtiva. A meta não é diminuir números, é aumentar a inteligência: alinhar arrecadação, competitividade e retorno social. E, nesse jogo, quem domina dados fiscais joga no campo da eficiência, não da sorte.
Conclusão: a fatura da inteligência fiscal
A carga tributária brasileira é um espelho que revela o tamanho do Estado e o quanto a engrenagem ainda arrasta correntes do passado. De um lado, um país que arrecada como os ricos; do outro, que devolve como os pobres. A diferença está na gestão do dado, não na alíquota.
Em tempos de Reforma Tributária e cruzamentos automáticos, o contador que insiste em operar no escuro já perdeu antes da autuação. A nova moeda é a inteligência fiscal, a capacidade de auditar, atualizar e antecipar o que o Fisco ainda está preparando.
E é aí que você pode contar com a e-Auditoria: a tecnologia que transforma o labirinto tributário em mapa estratégico para aliviar o peso da carga tributária. Afinal de contas, no Brasil, quem entende a carga, carrega menos.
