
Levante o que o seu cliente pagou a mais
Tributos recolhidos de forma indevida reduzem caixa e competitividade. Nossa plataforma identifica, calcula e documenta créditos para você recuperar com segurança. 
Todos os dias, empresas recolhem tributos acima do que deveriam — seja por inclusão indevida de impostos na base de cálculo, por falta de segregação correta de receitas ou por erros na folha de pagamento.
Esses valores, somados, podem representar milhões em prejuízo. A boa notícia é que a legislação, os tribunais e até a Receita já reconhecem a possibilidade de recuperação.
Com nossas soluções, você automatiza cálculos, retifica arquivos, gera relatórios técnicos e recupera créditos com respaldo legal e base documental.
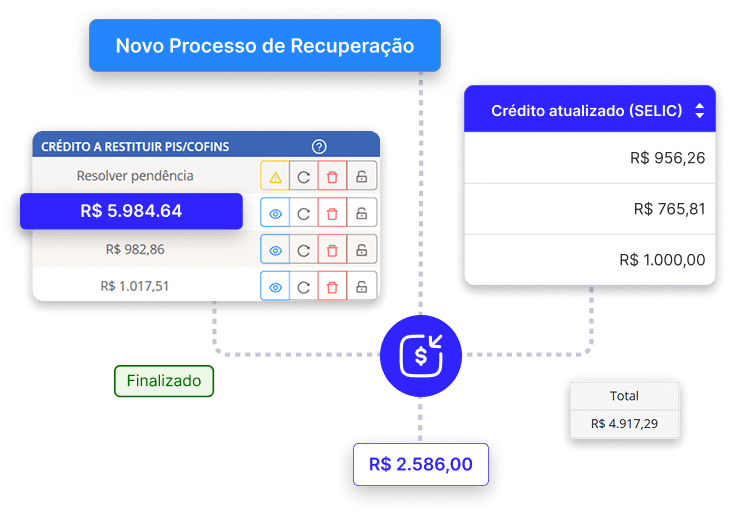
A recuperação de créditos na e-Auditoria lê os arquivos fiscais já transmitidos pelo cliente, EFD-Contribuições, EFD ICMS/IPI e XML de notas, e apura o que foi recolhido a maior nas teses de exclusão da base do PIS e da COFINS e no INSS. O relatório sai com memória de cálculo; o pedido e a decisão continuam com o contador.
De operador de guias a descobridor de créditos.

INSS – Acima do Teto

INSS – Verbas Indenizatórias

O que o Fisco reconhece
A Receita Federal reconhece o direito à exclusão do ICMS a partir de 16/03/2017, mesmo sem ação judicial. Mas exige ajustes mês a mês, via retificação da EFD-Contribuições. Não aceita consolidações nem declarações genéricas.
Como a nossa
plataforma resolve isso
Você carrega os arquivos da EFD-Contribuições, os XML das notas fiscais (modelos 55, 65 e 59) e, se quiser maior precisão, a EFD ICMS/IPI da mesma competência. O sistema processa os dados e entrega:
Novas bases de cálculo do PIS e da COFINS, com a exclusão do ICMS
Valor recolhido a maior, atualizado pela SELIC
Planilhas comparativas: original x ajustado, mês a mês
Relatórios detalhados para conferência técnica
Arquivos da EFD-Contribuições já retificados, prontos para entrega

O que a Justiça decidiu
STF – Tema 69: o ICMS próprio não integra a base do PIS/COFINS.
STJ – Tema 1125: a exclusão também vale para o ICMS-ST pago pelo contribuinte substituído.
Parecer SEI nº 4090/2024: modulou os efeitos a partir de 15/03/2017.
Receita – COSIT nº 100/2025: reconheceu oficialmente a exclusão e autorizou a recuperação administrativa dos valores.
O que entregamos
EFD´s para Excel, permitindo a retificação em lote.
O que dizem as decisões
O STF já definiu que o ICMS não compõe a base de cálculo do PIS e da COFINS. Com base nesse entendimento, a PGFN publicou o Parecer SEI nº 71/2025, reconhecendo que o mesmo raciocínio vale para o DIFAL. Isso abriu espaço para recuperar valores pagos a maior desde 15/03/2017.

Como funciona na nossa plataforma
Com poucos documentos é possível rodar a análise:
O sistema cruza os dados, aplica os critérios de exclusão e gera planilhas detalhadas com os valores potencialmente recuperáveis.

O que dizem as decisões
O STF ainda não concluiu o julgamento do Tema 118 (RE 592.616), mas já existem decisões judiciais reconhecendo a exclusão do ISSQN, em linha com o entendimento consolidado sobre o ICMS. Diversos contribuintes têm obtido o direito de recuperar valores pagos indevidamente nos últimos 5 anos.


Por que agir agora
Se o STF decidir pela exclusão do ISSQN, é provável que haja modulação dos efeitos — limitando a recuperação apenas a quem já tiver ação em andamento. Ingressar preventivamente pode fazer a diferença entre recuperar ou perder créditos.
Quem pode se beneficiar
Empresas prestadoras de serviços, fora do Simples Nacional, que recolhem PIS e COFINS sobre faturamento.
Crédito é o pretexto.
O ganho é ser indispensável
Identificação automática de créditos tributários e previdenciários.
Cálculos embasados em decisões do STF, STJ e atos da Receita.
Relatórios técnicos e planilhas comparativas (original x ajustado).
Arquivos de EFD-Contribuições já retificados para entrega.
Redução de risco, mais segurança e velocidade no processo de compensação.
Recuperação dos últimos 5 anos de tributos pagos indevidamente.
Histórias de Sucesso
Quem usa, aprova e comprova resultados

