

O Simples Nacional híbrido é a opção, prevista no art. 41, §3º da Lei Complementar nº 214/2025, de permanecer no Simples e apurar o IBS e a CBS pelo regime regular, fora do DAS. A escolha vale para janeiro a junho de 2027 e se formaliza entre 1º de setembro e 30 de outubro de 2026.
A Lei Complementar nº 214/2025 abriu uma porta que não existia: uma empresa optante pelo Simples Nacional pode continuar no regime simplificado e, ao mesmo tempo, apurar o IBS e a CBS pelas regras gerais, fora da guia única do DAS. A lei não usa a palavra “híbrido”. O termo nomeia, no vocabulário contábil, exatamente essa escolha, e é por ele que a dúvida chega ao escritório: Simples Nacional híbrido ou Simples Nacional puro.
A pergunta que todo escritório com carteira no Simples vai responder até 30 de outubro de 2026 é curta de enunciar e difícil de calcular:
Para este cliente específico, Simples Nacional híbrido ou convencional?
A resposta depende da composição da carteira de clientes entre pessoa física e jurídica, do volume de crédito que a empresa acumula nas compras e da alíquota efetiva que ela já paga no Simples. O pano de fundo é o que a Reforma Tributária muda no Simples Nacional.
E há um detalhe da transição que muda o resultado da conta: em 2027, o primeiro ano de efeito da escolha, o IBS é cobrado a 0,1%. Quem projeta o ganho do híbrido com a alíquota cheia do IVA Dual superestima o benefício do primeiro ano e subestima o de 2029 em diante.
O que é o Simples Nacional híbrido, e o que ele não é
O que é o Simples Nacional híbrido?
É a apuração do IBS e da CBS pelo regime regular por uma empresa que continua no Simples Nacional. O fundamento é o art. 41, §3º da LC 214/2025: “os optantes pelo Simples Nacional poderão exercer a opção de apurar e recolher o IBS e a CBS pelo regime regular”. O IRPJ, a CSLL e a CPP continuam no DAS.

Preciso sair do Simples Nacional para optar pelo modelo híbrido?
Não. A empresa permanece optante do Simples Nacional para todos os demais tributos. O que sai da guia unificada são apenas dois: o IBS e a CBS. O DAS é recalculado com a dedução da parcela correspondente a esses dois tributos, de forma análoga ao que já acontece com o ICMS em operações com substituição tributária. A mecânica da guia está detalhada em IBS e CBS por dentro ou por fora do DAS.
O regime híbrido é obrigatório para empresas do Simples Nacional?
Não. A opção é facultativa e exige ato do contribuinte. Quem não fizer nada até 30 de outubro de 2026 permanece no modelo padrão, com IBS e CBS calculados dentro do DAS. O silêncio, nesse caso, também é uma decisão: mantém a empresa no Simples puro.
Como funciona o Simples Nacional híbrido na prática
Como funciona o Simples Nacional híbrido?
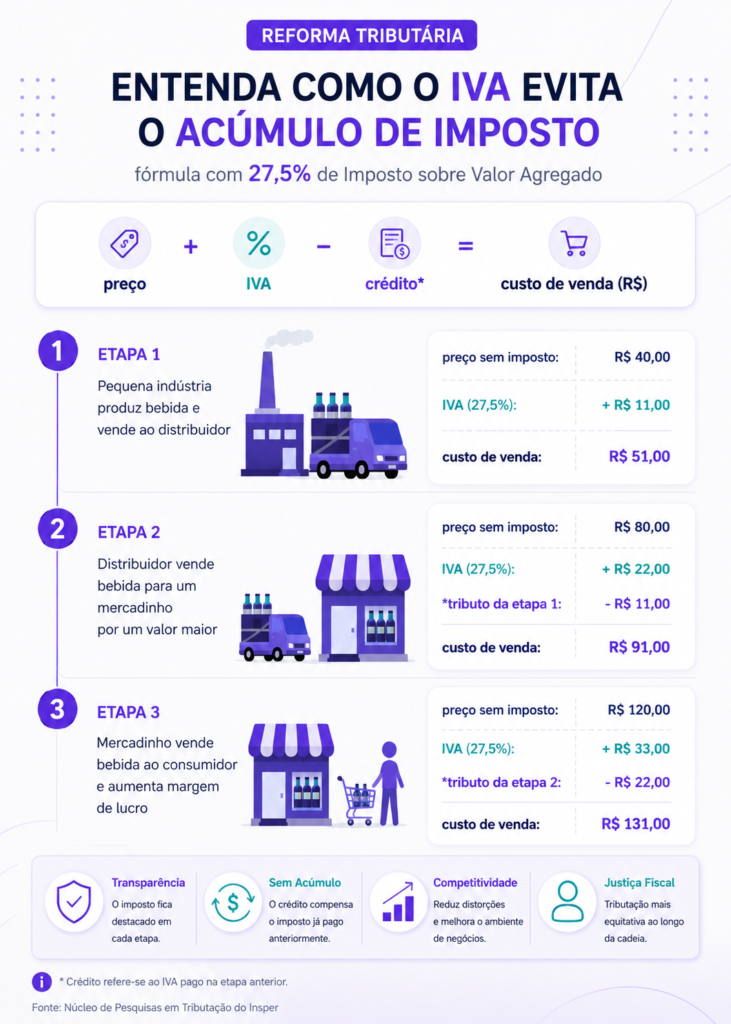
No híbrido, a apuração do IBS e da CBS segue a lógica de débito e crédito do regime regular. Os débitos vêm da emissão dos documentos fiscais eletrônicos. Os créditos vêm das aquisições de mercadorias, serviços e insumos necessários à atividade. A diferença entre débitos e créditos ao fim do período mensal é o valor devido.
Duas consequências acompanham essa mecânica, e elas são o coração da decisão.
A primeira é o crédito que a empresa transfere ao cliente. No Simples puro, o crédito de IBS e CBS transferível ao adquirente pessoa jurídica fica limitado à fração desses tributos efetivamente recolhida dentro do DAS. Num escritório de serviços na terceira faixa do Anexo V, por exemplo, a alíquota efetiva total gira em torno de 17% da receita bruta, e a parcela de IBS e CBS dentro dela é de poucos pontos percentuais. No híbrido, o adquirente no regime regular toma o crédito pela alíquota do regime regular, integralmente. Entre duas empresas do Simples, o crédito não existe em nenhuma das pontas.
Para indústrias e atacadistas que vendem para redes de varejo, distribuidoras ou outros fabricantes, essa diferença pode ser determinante na negociação e na formação de preço.
A segunda é o crédito que a empresa toma nas próprias entradas. Uma indústria do Simples que compra matéria-prima, energia e serviços de terceiros pode abater o IBS e a CBS dessas aquisições do valor apurado nas vendas. Quando o volume de entradas é relevante em relação à margem, esse crédito reduz o valor efetivo a recolher.
A conta de 2027: nesse primeiro ano, a decisão é sobre a CBS
É aqui que uma simulação correta se separa de uma projeção otimista.
A opção feita até 30 de outubro de 2026 produz efeitos de janeiro a junho de 2027 (Resolução CGSN nº 186/2026, com prazo prorrogado pela Resolução CGSN nº 194/2026). E 2027 não é um ano de IVA Dual cheio. Pelo art. 344 da LC 214/2025, nos fatos geradores de 1º de janeiro de 2027 a 31 de dezembro de 2028 o IBS é cobrado à alíquota estadual de 0,05% e municipal de 0,05%, ou seja 0,1% no total. Pelo art. 347, no mesmo período a alíquota da CBS é a de referência reduzida em 0,1 ponto percentual.
| Ano | IBS | CBS | O que pesa na decisão |
|---|---|---|---|
| 2026 | 0,1% (art. 343) | 0,9% (art. 346) | ano de teste, compensável; não se aplica ao Simples Nacional (art. 348, III, “c”) |
| 2027 e 2028 | 0,1% (art. 344) | referência menos 0,1 p.p. (art. 347) | a decisão é sobre a CBS |
| 2029 a 2032 | sobe por escala | referência | o IBS entra na conta |
| 2033 em diante | integral | integral | IVA Dual cheio |
A leitura para o escritório é direta. O ganho de crédito que o híbrido entrega ao cliente pessoa jurídica em 2027 vem quase todo da CBS. Uma simulação que aplique a alíquota cheia do IVA Dual ao primeiro semestre de 2027 infla o benefício. E uma simulação que olhe apenas 2027 subestima o que acontece de 2029 em diante, quando o IBS entra em escala. A decisão é semestral por desenho, mas a conta precisa ser lida na linha do tempo inteira da transição.
Como calcular o Simples Nacional híbrido?
O cálculo compara dois cenários com os dados reais da empresa: o DAS integral e o DAS recalculado somado à apuração de IBS e CBS pelo regime regular. Os insumos são as notas fiscais de entrada e saída, a classificação de cada operação entre B2B e B2C, os NCMs sujeitos a redução e o PGDAS. Sem esses quatro cruzamentos, o resultado não é comparável. Para uma primeira leitura de ordem de grandeza, o simulador de carga tributária no Simples Nacional ajuda a enquadrar o caso antes da simulação completa. Com percentuais médios no lugar dos dados reais, a calculadora IBS e CBS dentro ou fora do DAS abre a conta dos dois cenários para um perfil de cliente e mostra para que lado a decisão pende.
Vale a pena continuar no Simples Nacional depois da Reforma Tributária?
Depende de para quem o cliente vende. O optante que fatura para outra pessoa jurídica perde negócio quando não entrega crédito de CBS, e é ele que ganha com o regime híbrido. Quem vende a consumidor final tende a ficar melhor no Simples convencional. Em 2026 a diferença ainda não aparece no recolhimento: o que muda é a decisão, e a janela vai até 30 de outubro de 2026. Na e-Auditoria, a simulação roda sobre a receita real do cliente.
- Mapeie a carteira por destino da receita: quanto cada cliente fatura para pessoa jurídica e quanto fatura para consumidor final.
- Para quem vende a pessoa jurídica, meça o crédito de CBS que o híbrido entrega ao comprador em 2027, e não a alíquota cheia do IVA Dual.
- Para quem vende a consumidor final, confira se o ganho de crédito compensa sair do recolhimento unificado.
- Confirme que 2026 não é o ano da conta. Pelo art. 348, inciso III, alínea c, da Lei Complementar nº 214/2025, as alíquotas de teste de 2026 não se aplicam às operações dos contribuintes optantes pelo Simples Nacional.
- Registre a escolha dentro da janela que vai até 30 de outubro de 2026, porque é ela que define o regime que vale em 2027.
Simples Nacional híbrido ou convencional: os dois perfis
Simples Nacional híbrido ou puro: qual escolher?
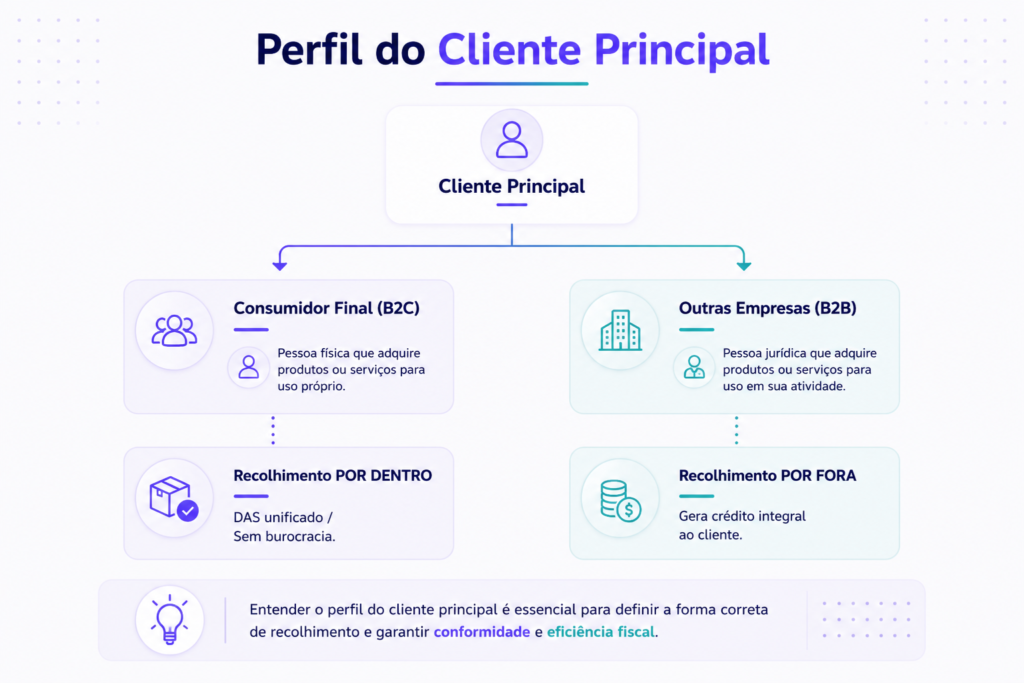
Simples convencional e Simples puro nomeiam a mesma coisa: a empresa que mantém o IBS e a CBS dentro do DAS. A pergunta se resolve por quem está do outro lado da nota. O crédito de IBS e CBS só tem valor para quem pode usá-lo, e quem pode usá-lo é a pessoa jurídica no regime regular. Consumidor final não usa crédito.
| Tende ao híbrido | Tende ao Simples convencional (ou puro) | |
|---|---|---|
| Carteira de clientes | maioria PJ no regime regular (Lucro Real ou Presumido) | maioria pessoa física ou PJ do próprio Simples |
| Exemplos | indústria, atacado, distribuidora, prestador de serviço B2B | padaria, academia, clínica, comércio de bairro |
| Entradas | volume relevante de insumos creditáveis | poucas entradas creditáveis |
| Efeito prático | crédito integral ao adquirente vira argumento de preço e de margem | complexidade adicional sem benefício competitivo |
| Custo operacional | controle documental do regime regular | guia única, obrigação acessória menor |
Os dois perfis têm um ponto em comum: o modelo híbrido não mexe na CPP, que permanece no DAS. A vantagem do Simples na folha de pagamento continua nos dois cenários, e não é ela que decide a escolha.
Vale a pena mudar para o regime híbrido do Simples Nacional?
Depende de dois números da própria empresa: quanto crédito ela transfere hoje ao cliente pessoa jurídica e quanto crédito ela acumularia nas entradas. Quando a carteira é predominantemente B2B no regime regular e as entradas creditáveis são relevantes, o híbrido tende a compensar. Quando a venda é para consumidor final, o modelo adiciona custo de controle sem retorno.
Os prazos, e o que a janela de março de 2027 não resolve
Até quando posso optar pelo Simples Nacional híbrido?
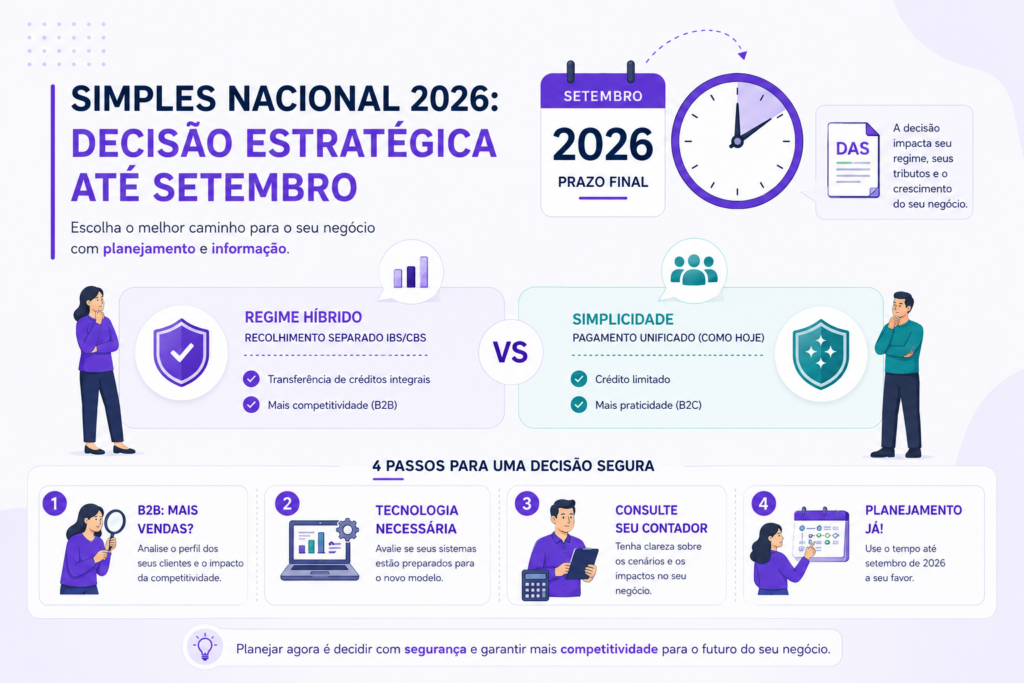
Entre 1º de setembro e 30 de outubro de 2026, prazo prorrogado pela Resolução CGSN nº 194/2026. A opção anual pelo Simples Nacional para 2027 corre em paralelo, mas fecha antes, em 15 de outubro de 2026. A opção pelo regime regular do IBS e da CBS feita nessa janela vale para janeiro a junho de 2027, e há uma segunda janela em março de 2027 para o segundo semestre. Empresas com CNPJ inscrito entre 31 de outubro e 31 de dezembro de 2026 fazem a opção no momento da inscrição.
Posso cancelar a opção depois de feita?
Sim, entre 3 de novembro e 20 de dezembro de 2026, em caráter irretratável (Resolução CGSN nº 194/2026). Quem formalizou a opção e revisou o cálculo depois pode desistir dentro desse prazo.
Existe, porém, um travamento previsto na própria lei. O art. 41, §5º da LC 214/2025 veda ao optante do Simples retirar-se do regime regular do IBS e da CBS caso tenha recebido ressarcimento de créditos desses tributos no ano-calendário corrente ou no anterior. Uma empresa que entra no híbrido, acumula saldo credor e pede ressarcimento perde a reversibilidade que a janela semestral parecia oferecer. Para uma carteira, isso muda a ordem da conversa: primeiro se avalia se a empresa vai gerar saldo credor, depois se avalia a opção.
O que a Resolução CGSN nº 190/2026 mudou na base de cálculo
A Resolução CGSN nº 190, de 4 de agosto de 2026, publicada no DOU de 10 de agosto de 2026 com efeitos a partir de 1º de janeiro de 2027, alterou a Resolução CGSN nº 140/2018 e trouxe três definições que atravessam esta decisão, somando-se ao que já estava posto em o que a LC 214/2025 mudou no Simples Nacional.
- Receita bruta. O IBS e a CBS apurados pelo regime regular não integram a receita bruta da microempresa ou da empresa de pequeno porte. Para uma empresa perto do teto, isso altera a própria base que define faixa e enquadramento.
- Faturamento. Passa a ser definido pela emissão do documento fiscal, inclusive nas vendas para entrega futura e nos recebimentos antecipados.
- Sublimite. O limite de R$ 3,6 milhões alcança o IBS, por força do art. 13-A da LC 123/2006 na redação do art. 517 da LC 214/2025, regulamentado pelo art. 9º da Resolução CGSN nº 190/2026. São dois limites, um para o mercado interno e outro, de igual valor, para exportação. A CBS não está nesse rol e permanece no DAS. O impedimento não é imediato: excesso superior a 20% do sublimite tira o IBS do Simples no mês seguinte, e excesso de até 20% só no ano-calendário seguinte (LC 123/2006, art. 20, §§ 1º e 1º-A).
O que muda na apuração e nas obrigações acessórias
No híbrido, a empresa opera em dois modelos ao mesmo tempo: o Simples para IRPJ, CSLL e CPP, e o regime regular para IBS e CBS. Isso exige controle documental próximo ao que se faz hoje no Lucro Real para PIS e COFINS não cumulativos: cada documento de entrada precisa ser validado para fins de crédito.
A apuração assistida prevista na LC 214/2025 reduz parte desse esforço, porque o Fisco consolida os débitos das notas de saída e disponibiliza a informação para ajuste. A validação dos créditos de entrada, no entanto, continua com o contribuinte e, por consequência, com o escritório. Há ainda o split payment, previsto para o regime regular: a retenção do IBS e da CBS no momento da liquidação financeira altera o fluxo de caixa, porque a empresa recebe o valor líquido da venda.
O controle dos créditos de entrada e o fechamento mensal continuam com o escritório. É o que a e-Auditoria reúne nas soluções para apurar o Simples Nacional.
Como o Planejamento Tributário para a Reforma Tributária da e-Auditoria apoia essa decisão
O Planejamento Tributário para a Reforma, da e-Auditoria, monta os dois cenários a partir de documentos que o escritório já tem: os XMLs das notas de entrada e saída e o PGDAS em PDF. O processamento classifica clientes e fornecedores entre B2B e B2C, cruza os NCMs com as regras de redução da LC 214/2025 e projeta o resultado ao longo da transição, de 2027 a 2033.
A entrega sai em gráficos comparativos e relatórios exportáveis em PDF e Excel, no formato que o escritório usa na conversa com cada cliente. O ganho está na escala: a mesma análise que consome dias por cliente em planilha passa a rodar sobre a carteira inteira dentro da janela que vai até 30 de outubro.
FAQ: Simples Nacional híbrido
Não. A LC 214/2025 preservou o regime e adaptou sua estrutura para acomodar o IBS e a CBS. O que a lei criou foi uma escolha nova dentro do Simples Nacional, não o fim do regime.
Os efeitos da opção feita até 30 de outubro de 2026 começam em 1º de janeiro de 2027 e vão até 30 de junho de 2027. A opção para o semestre iniciado em julho de 2027 é exercida de 1º a 31 de março de 2027, conforme o art. 40-D da Resolução CGSN nº 140/2018, incluído pela Resolução CGSN nº 190/2026.
Microempresas e empresas de pequeno porte optantes pelo Simples Nacional. O MEI segue regra própria e permanece fora dessas regras: a Resolução CGSN nº 186/2026 não se aplica à opção pelo SIMEI.
Não. A ausência de opção equivale à manutenção do modelo padrão, com IBS e CBS calculados dentro do DAS. A opção ativa é necessária para quem quer ingressar no Simples Nacional pela primeira vez para 2027 ou para quem quer adotar o modelo híbrido.
Depende da proporção e de quem são os clientes pessoa jurídica. Quando as vendas B2B são minoritárias e os clientes PJ são do próprio Simples Nacional, o crédito integral dificilmente supera o aumento de complexidade. O caminho é simular com os dados reais da empresa.
A LC 214/2025 prevê simplificação com apuração assistida. Na prática, o controle de créditos, a validação de documentos de entrada e o acompanhamento da apuração permanecem com o contribuinte e com o escritório que o assessora.
Depende do destino da receita do cliente. Quem fatura para outra pessoa jurídica perde competitividade sem entregar crédito de CBS, e é quem ganha com o regime híbrido. Quem vende para consumidor final costuma ficar melhor no Simples convencional. Em 2026 a diferença ainda não aparece no recolhimento, porque as alíquotas de teste do ano não se aplicam às operações dos optantes pelo Simples Nacional.
Fontes
- Lei Complementar nº 214/2025 — arts. 41 (§§ 3º e 5º), 343, 344, 346 e 347
- LC 123/2006 — art. 13-A e art. 20, §§ 1º e 1º-A
- Resolução CGSN nº 186/2026 — DOU de 17/04/2026
- Resolução CGSN nº 194, de 25 de setembro de 2026 — DOU de 28/09/2026, edição extra; prorroga a opção pelo regime regular do IBS e da CBS até 30/10/2026 e fixa o cancelamento de 3/11 a 20/12/2026
- Resolução CGSN nº 190, de 4 de agosto de 2026 — DOU de 10/08/2026, edição extra; inclui o art. 40-D na Resolução CGSN nº 140/2018, que fixa as janelas de setembro e de março
- notícia da Receita Federal sobre a Resolução CGSN nº 190/2026
- Lei Complementar nº 214/2025 — art. 348, III, alínea c: as alíquotas de 2026 não se aplicam às operações dos optantes pelo Simples Nacional
