

O sublimite do Simples Nacional é o limite de R$ 3,6 milhões de receita bruta anual acima do qual a empresa de pequeno porte fica impedida de recolher ICMS e ISS pelo DAS (LC 123/2006, art. 13-A).
Em 2026, vale nos Estados e no Distrito Federal (Portaria CGSN 54/2025). A partir de 01/01/2027, o IBS entra nesse limite (LC 214/2025).
Quando a receita acumulada do ano de um cliente ultrapassa o sublimite do Simples Nacional, de R$ 3,6 milhões, ele continua no regime, mas o ICMS e o ISS saem do DAS, no mês seguinte ou no ano seguinte, conforme o tamanho do excesso.
Quem confunde esse limite com o teto de R$ 4,8 milhões do Simples erra a data em que o cliente muda de apuração.
São três referências que o escritório precisa separar. O sublimite de R$ 3,6 milhões tira o ICMS e o ISS do DAS. O limite geral de R$ 4,8 milhões tira a empresa do Simples.
A margem de 20% sobre cada um decide se o efeito começa no mês seguinte ao excesso ou no ano-calendário seguinte.
O que é o sublimite do Simples Nacional?
O sublimite do Simples Nacional é o limite de receita bruta anual que determina até quando o ICMS e o ISS podem ser recolhidos pelo DAS.
O art. 13-A da LC 123/2006 fixa o valor em R$ 3,6 milhões. O limite geral da empresa de pequeno porte é outro: R$ 4,8 milhões, no art. 3º, II. Quem o excede é excluído do tratamento diferenciado, incluído o Simples (art. 3º, § 9º).
Qual é o sublimite do Simples Nacional para 2026?
Em 2026, o sublimite é de R$ 3,6 milhões para todos os estados e o Distrito Federal, conforme o art. 2º da Portaria CGSN 54/2025, de 17/11/2025.
A LC 123/2006, art. 19, permite que o Estado com participação de até 1% no PIB opte por R$ 1,8 milhão. A opção do Estado só produz efeitos no ano-calendário seguinte, salvo deliberação do CGSN (art. 19, § 2º).
Qual o valor do sublimite do Simples?
O valor, fixado em lei, é R$ 3,6 milhões (art. 13-A). O art. 19, § 4º, o torna obrigatório para os Estados que não adotaram sublimite próprio e para os que têm mais de 1% do PIB.
Para 2026, a Portaria CGSN 54/2025 determina, no art. 2º, que vigore o sublimite de R$ 3,6 milhões nos Estados e no Distrito Federal.
O que acontece quando a empresa ultrapassa o sublimite do Simples Nacional?
A empresa de pequeno porte que ultrapassa o sublimite fica automaticamente impedida de recolher o ICMS e o ISS pelo Simples Nacional, a partir do mês seguinte ao do excesso, nos estabelecimentos localizados na UF em que o sublimite vigora (em 2026, nos Estados e no Distrito Federal) (LC 123/2006, art. 20, § 1º).
Se o excesso for de até 20%, o impedimento só vale a partir do ano-calendário seguinte (§ 1º-A).
Entre o mês do excesso e o mês anterior ao início do impedimento, a parcela da receita que excede o sublimite fica sujeita às alíquotas máximas de ICMS e ISS das faixas dos Anexos I a V, proporcionalmente (art. 18, §§ 17 e 17-A).
Quando o impedimento começa, o art. 20, § 3º, prevê, para o recolhimento do Simples, a redução da alíquota efetiva desses impostos, apurada conforme os Anexos I a V.
Como funciona o desenquadramento estadual e municipal?
O texto da lei fala em impedimento. O desenquadramento estadual e municipal é esse impedimento, restrito ao ICMS e ao ISS: a empresa segue no Simples para os demais tributos.
Quando o ICMS e o ISS saem do DAS
O ICMS é estadual e o ISS é municipal, mas o limite é o mesmo para os dois. Quando o Estado opta pelo sublimite de R$ 1,8 milhão, o art. 20, caput, estende o mesmo limite ao ISS dos Municípios nele localizados e ao ISS devido no Distrito Federal. Nos Estados que não adotaram, o art. 19, § 4º, impõe R$ 3,6 milhões para ICMS e ISS.
Com R$ 3,6 milhões nos Estados e no Distrito Federal em 2026, o excesso tira os dois impostos do DAS ao mesmo tempo, na data definida pela regra dos 20%.
Regra dos 20%: mês seguinte ou ano seguinte
A margem de 20% sobre R$ 3,6 milhões é de R$ 720 mil, o que leva o teto da margem a R$ 4,32 milhões (cálculo sobre o art. 20, § 1º-A). O efeito depende de quanto a receita bruta acumulada excede R$ 3,6 milhões.
| Receita bruta acumulada no ano | Efeito sobre ICMS e ISS no DAS |
| Até R$ 3,6 milhões | Nenhum |
| Acima de R$ 3,6 milhões, até R$ 4,32 milhões | Impedimento a partir do ano-calendário seguinte. Do mês do excesso até lá, a parcela excedente paga as alíquotas máximas |
| Acima de R$ 4,32 milhões | Impedimento a partir do mês seguinte ao do excesso |
A retroatividade só existe no ano de início de atividade (art. 3º, § 11).
Ultrapassar o sublimite é a mesma coisa que ser excluído do Simples Nacional?
Não. Em 2026, ultrapassar o sublimite de R$ 3,6 milhões tira só o ICMS e o ISS do DAS. A exclusão do Simples ocorre quando a receita ultrapassa o limite geral de R$ 4,8 milhões (art. 3º, § 9º): no mês seguinte ao excesso ou, se o excesso for de até 20%, no ano-calendário seguinte (§ 9º-A).
Nesse caso, a margem de 20% sobre R$ 4,8 milhões é de R$ 960 mil, o que leva o teto da margem a R$ 5,76 milhões (cálculo sobre o art. 3º, § 9º-A).
| Sublimite (em 2026) | Limite geral | |
| Valor | R$ 3,6 milhões | R$ 4,8 milhões |
| O que a empresa perde | Recolher ICMS e ISS pelo DAS | O tratamento diferenciado do Simples |
| Excesso de até 20% | Efeito no ano seguinte (até R$ 4,32 milhões, por cálculo) | Efeito no ano seguinte (até R$ 5,76 milhões, por cálculo) |
| Excesso acima de 20% | Efeito no mês seguinte | Efeito no mês seguinte |
| Dispositivo | LC 123, arts. 13-A e 20, §§ 1º e 1º-A | LC 123, art. 3º, II e §§ 9º e 9º-A |
O post sobre exclusão do Simples Nacional em 2026 cobre o que fazer com o Termo já recebido.
O que muda na rotina fiscal depois que o sublimite é ultrapassado?
Em 2026, o primeiro efeito aparece no DAS do cliente: a parcela de ICMS e de ISS sai da guia, e os dois impostos são apurados e recolhidos fora do Simples, nos estabelecimentos da UF em que o sublimite vigora.
O post sobre o que o cliente recolhe fora do DAS no ICMS e na substituição tributária trata do lado do ICMS.
A Resolução CGSN 190/2026 traz, na nova redação da Res. CGSN 140, que a escrituração fiscal digital não pode ser obrigatória para ME e EPP do Simples, “exceto quando ultrapassado o sublimite”, com efeitos a partir de 01/01/2027.
Para 2026, o escritório confere a Res. CGSN 140 consolidada e a legislação do Estado e do Município de cada cliente, tanto para a escrituração quanto para a emissão de documentos fiscais.
O escritório deve conversar com o cliente antes do início do impedimento, explicar a mudança na composição do DAS, planejar a apuração do ICMS e do ISS fora do regime e verificar as obrigações acessórias exigidas pelo estado e pelo município.
Como o sublimite do Simples Nacional muda com o IBS em 2027?
A LC 214/2025, art. 517, dá nova redação ao art. 13-A da LC 123/2006: o limite de R$ 3,6 milhões vale “para efeito de recolhimento do ICMS, do ISS e do IBS no Simples Nacional”.
O art. 544, III, fixa o efeito a partir de 01/01/2027. Até lá, em 2026, o sublimite alcança só o ICMS e o ISS.
A Resolução CGSN 190/2026, de 04/08/2026, publicada no DOU de 10/08/2026, regulamenta o ponto com efeitos também a partir de 01/01/2027. Na nova redação do art. 12 da Res. CGSN 140, a empresa que ultrapassa o sublimite “estará impedida de recolher o IBS, o ICMS e o ISS pelo Simples Nacional”, ressalvado o ano de início de atividade (§§ 2º a 4º).
As margens de 20% seguem a mesma lógica: efeito no mês seguinte quando o excesso for superior a 20%, e no ano-calendário seguinte quando não for.
Nessas hipóteses, os estabelecimentos da empresa ficam sujeitos às normas gerais de incidência do IBS, do ICMS e do ISS (art. 12, § 8º, da Res. CGSN 140, na redação da Res. CGSN 190/2026).
Os dispositivos citados não indicam a guia de recolhimento nem a alíquota do IBS fora do Simples, e isso depende de regulamentação do CGSN.
Como acompanhar clientes próximos ao sublimite?
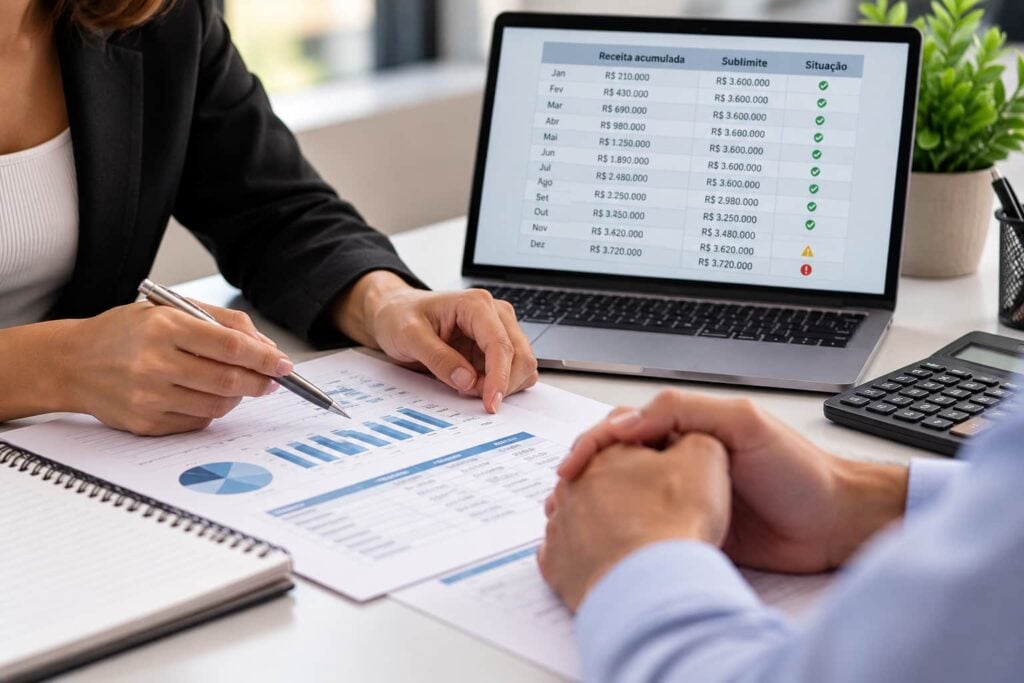
O acompanhamento usa a receita bruta acumulada no ano-calendário e quatro marcos: R$ 3,6 milhões e R$ 4,8 milhões (limites da lei), mais R$ 4,32 milhões e R$ 5,76 milhões (20% sobre cada um, por cálculo).
Cada marco muda o efeito e a data do impedimento ou da exclusão. O conceito de receita bruta usado nessa conta tem post próprio: conceito de receita bruta no Simples Nacional após a Resolução CGSN 183/2025.
Na carteira, isso vira uma rotina mensal: comparar a receita acumulada de cada cliente com os marcos, projetar o fechamento do ano pelo ritmo dos últimos meses, listar quem deve cruzar R$ 3,6 milhões e avisar cada um antes do mês do efeito.
A lista registra também o Estado e o Município dos estabelecimentos, para conferir as obrigações acessórias de cada ente.
A comparação com o sublimite só vale se o faturamento consolidado do mês estiver certo, e consolidar faturamento é uma das tarefas pesadas do fechamento do Simples, ao lado de pedir XMLs, organizar notas, conferir a sequência, segregar receitas e transmitir o PGDAS.
O material técnico do Motor do Simples lista 21 tarefas da rotina que saem da execução manual. A sequência do Motor é auditar, corrigir e só então automatizar a apuração, para que a automação não acelere erros de classificação ou de segregação que já estavam na base.
O Motor fica dentro da plataforma da e-Auditoria, que também reúne a revisão de períodos anteriores e a preparação para a Reforma Tributária com a mesma base fiscal.
Enquadramento e decisão tributária continuam com o contador. Para ver como o Motor organiza essa rotina na sua carteira, conheça o Motor do Simples Nacional.
Conclusão
Em 2026, o sublimite é R$ 3,6 milhões nos Estados e no Distrito Federal, e o excesso tira o ICMS e o ISS do DAS no mês seguinte ou, se for de até 20%, no ano seguinte.
A exclusão do Simples tem outro marco, R$ 4,8 milhões. A partir de 01/01/2027, o IBS entra no mesmo limite, e a guia e a alíquota do IBS fora do Simples não constam dos dispositivos citados.
Por isso, o escritório deve monitorar a receita acumulada de cada cliente e identificar quando ela se aproxima dos limites de R$ 3,6 milhões e R$ 4,8 milhões, considerando também as margens de 20% e os efeitos previstos para 2027.
Perguntas frequentes sobre sublimite do Simples Nacional
Sim. Se a receita do ano de início ultrapassar um doze avos do limite multiplicado pelos meses de funcionamento, a empresa não pode recolher ICMS e ISS pelo Simples, com efeitos retroativos ao início da atividade (LC 123/2006, art. 3º, § 11).
Se o excesso for de até 20%, o efeito vem no ano seguinte (§ 13). Pela Res. CGSN 190/2026, a partir de 01/01/2027, o sublimite do ano de início será de R$ 300 mil por mês, com fração de mês contada como mês completo.
Sim, em limite próprio, adicional ao do mercado interno. O art. 13-A manda observar o art. 3º, § 14, que admite receitas no mercado interno até o limite e, adicionalmente, receitas de exportação que também não excedam esse limite.
A partir de 01/01/2027, o art. 9º da Res. CGSN 140, na redação da Res. CGSN 190/2026, fixa R$ 3,6 milhões no mercado interno e igual limite para a exportação.
Pelo faturamento da empresa. O art. 20, § 1º, trata da empresa de pequeno porte que ultrapassa o limite, e o art. 21, § 1º, determina que, havendo filiais, o recolhimento do Simples ocorra pela matriz.
O impedimento alcança os estabelecimentos da empresa localizados na UF em que o sublimite vigora.
Quatro pontos: a receita bruta acumulada no ano, comparada com os limites da lei, R$ 3,6 milhões (sublimite, art. 13-A) e R$ 4,8 milhões (limite geral, art. 3º, II), e com as margens de 20% sobre cada um, R$ 4,32 milhões e R$ 5,76 milhões, que são cálculo sobre o art. 20, § 1º-A e o art. 3º, § 9º-A; o mês em que o efeito começa; o Estado e o Município dos estabelecimentos; e as obrigações acessórias que o Estado e o Município exigem.
Fontes
- Lei Complementar nº 123, de 14/12/2006, texto compilado (lida em 07/10/2026): https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp123.htm
- Lei Complementar nº 214, de 16/01/2025, texto compilado, arts. 517 e 544 (lida em 07/10/2026): https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm
- Portaria CGSN nº 54, de 17/11/2025 (DOU 19/11/2025): https://normas.receita.fazenda.gov.br/sijut2consulta/link.action?idAto=147780
- Resolução CGSN nº 190, de 04/08/2026 (DOU 10/08/2026): https://normas.receita.fazenda.gov.br/sijut2consulta/link.action?idAto=152832
- e-Auditoria. Material técnico do Motor do Simples (documentação interna: 21 tarefas manuais da rotina do Simples).
Grupo Tributarista de Sucesso no WhatsApp
O grupo da e-Auditoria para contadores, no WhatsApp.
Quero entrar no grupo