

A escolha entre calculadora do Simples, sistema contábil ou motor fiscal depende do problema que o escritório precisa resolver.
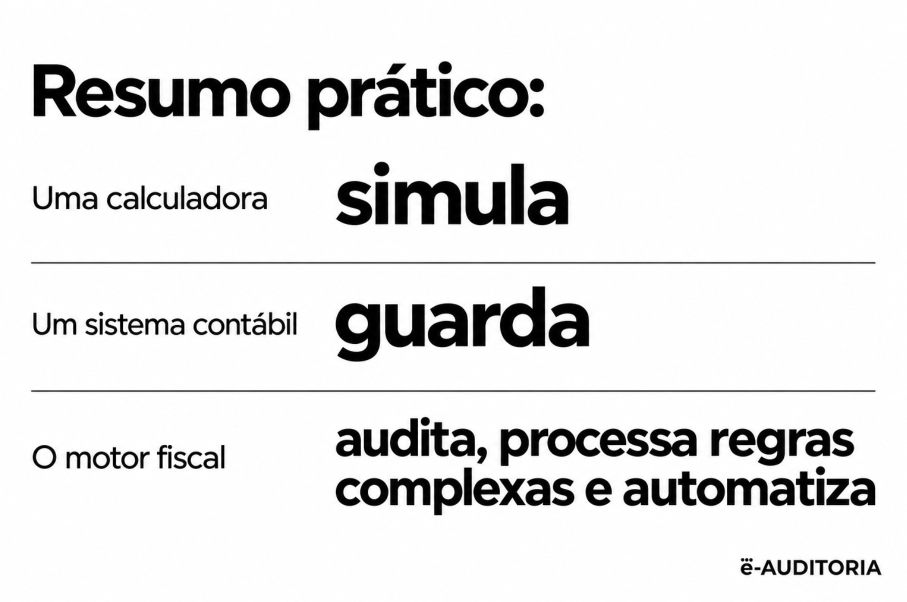
A calculadora atende simulações pontuais; o sistema contábil estrutura as rotinas do escritório; o motor fiscal aplica regras, valida informações e automatiza etapas especializadas da apuração em escala.
Essas funções podem coexistir em uma mesma operação e até em um mesmo software.
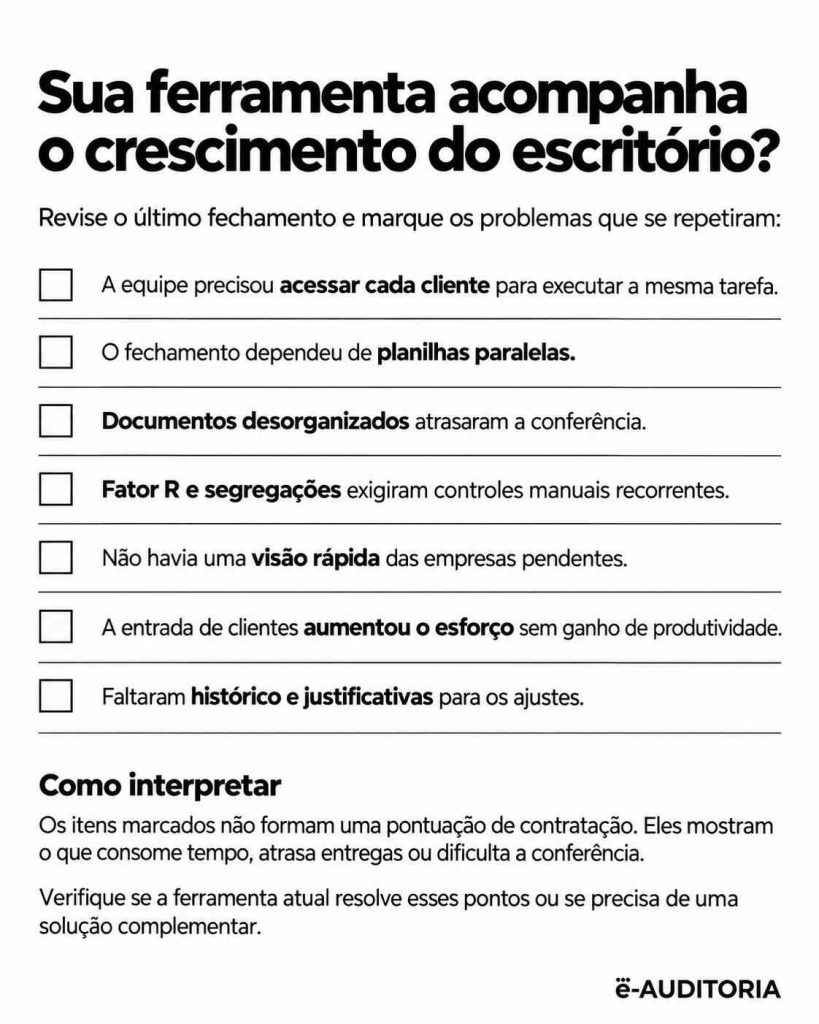
Para escolher, o contador precisa observar o trabalho que continua fora da ferramenta: documentos reunidos manualmente, receitas segregadas em planilhas, conferências repetidas e ajustes sem histórico.
Calculadora do Simples, sistema contábil ou motor fiscal: qual a diferença?
A diferença está no alcance de cada ferramenta:
- Calculadora do Simples Nacional: responde a uma pergunta delimitada, como estimar a alíquota efetiva com base nos dados informados.
- Sistema contábil: centraliza registros e apoia escrituração, obrigações, folha, relatórios e outras atividades, conforme os módulos contratados.
- Motor fiscal: processa dados com regras tributárias e validações para reduzir intervenções repetitivas na apuração.
Use uma calculadora para estimar valores; um sistema contábil para conduzir a rotina do escritório; e um motor fiscal quando precisar automatizar e validar processos fiscais de vários clientes com controle sobre as informações.
O que é uma calculadora do Simples Nacional?
Uma calculadora do Simples Nacional é uma ferramenta que estima os tributos devidos com base na atividade, no faturamento e na receita bruta acumulada dos últimos 12 meses (RBT12).
Dependendo das funcionalidades, permite:
- Calcular a alíquota efetiva e estimar o valor do DAS;
- Identificar a faixa de receita aplicável;
- Simular diferentes cenários de faturamento.
Os resultados dependem dos dados informados e podem exigir ajustes quando existem receitas com tratamentos tributários distintos.
Além disso, a simulação não substitui a apuração oficial pelo PGDAS-D, prevista no art. 38 da Resolução CGSN nº 140/2018.
A calculadora é útil para consultas pontuais, mas não substitui ferramentas de organização fiscal, auditoria, controle de pendências e fechamento mensal.
O que é um sistema contábil?
Um sistema contábil é o software que organiza os registros e as rotinas do escritório. Dependendo de sua abrangência, reúne escrituração contábil e fiscal, obrigações acessórias, folha de pagamento, relatórios, cadastros e o histórico de informações dos clientes.
Ele é essencial para manter a operação organizada. Mas, mesmo com o sistema, algumas etapas fiscais ainda podem depender de controles externos.
É o que acontece quando a equipe importa os documentos, mas precisa conferir receitas em planilhas, refazer cálculos e preencher informações manualmente em outros ambientes.
Nesse cenário, os registros ficam centralizados, enquanto uma parte importante do trabalho continua espalhada entre pessoas e arquivos.
Quando o sistema não cobre essas etapas, um motor fiscal especializado pode complementar a operação, ajudando a reduzir tarefas manuais e a tornar a rotina mais integrada.
O que é um motor fiscal?
Um motor fiscal é uma solução que aplica regras tributárias para automatizar cálculos, validações e apurações, garantindo maior padronização e rastreabilidade dos processos.
No Simples Nacional, pode oferecer recursos para:
- Organizar documentos fiscais por empresa e período;
- Classificar e segregar receitas conforme o tratamento tributário;
- Calcular o Fator R para atividades sujeitas à regra;
- Validar dados antes do PGDAS-D, identificando inconsistências;
- Automatizar apurações e apoiar a geração do DAS;
- Registrar cálculos e ajustes, garantindo rastreabilidade;
- Monitorar pendências por cliente e competência.
As funcionalidades variam conforme o fornecedor. O Motor do Simples Nacional da e-Auditoria, por exemplo, integra auditoria fiscal, classificação de itens, segregação de receitas e automação da apuração, mantendo a responsabilidade pelas decisões tributárias com o contador.
No caso do Fator R, o cálculo exige dados adequados de folha e receita, além da observância das regras específicas de cada atividade.
Comparativo: calculadora, sistema contábil e motor fiscal
Para escolher entre calculadora do Simples, sistema contábil ou motor fiscal, identifique se a necessidade é simular valores, organizar rotinas ou automatizar a apuração em escala.
A tabela compara as funções, as aplicações e as limitações de cada categoria para orientar essa decisão.
| Tipo de ferramenta | Principal função | Quando usar | Principais limitações | Perfil ideal |
| Calculadora do Simples | Simular valores com base nos dados informados | Estimativas, análise inicial e comparação de cenários simples | Em sua função isolada, não administra documentos, pendências nem o ciclo mensal da carteira | Profissional que precisa responder a uma dúvida pontual de cálculo |
| Sistema contábil | Estruturar registros, obrigações e rotinas do escritório | Escrituração, folha, fiscal, relatórios e manutenção do histórico operacional | A automação especializada depende dos módulos, integrações e parametrizações disponíveis | Escritório que precisa de uma base para suas rotinas recorrentes |
| Motor fiscal | Aplicar regras, validar dados e automatizar etapas fiscais | Apuração recorrente de vários clientes com necessidade de padronização e escala | Depende da qualidade dos dados, da cobertura das regras e da configuração; não substitui a análise profissional | Escritório com volume ou complexidade que gera tarefas repetitivas e retrabalho |
Quando uma calculadora do Simples é suficiente?
Uma calculadora do Simples Nacional é suficiente para estimativas pontuais, desde que os dados estejam disponíveis e conferidos.
Ela pode ser utilizada para:
- Estimar a tributação de possíveis clientes;
- Calcular a alíquota efetiva;
- Comparar cenários de faturamento;
- Avaliar mudanças de faixa tributária;
- Conferir valores aproximados.
Porém, quando é necessário validar documentos, segregar receitas e acompanhar apurações de vários clientes, soluções mais completas são indicadas.
Assim, a calculadora continua útil para simulações, enquanto ferramentas especializadas apoiam a rotina fiscal mensal.
Quando o sistema contábil não é suficiente para a apuração do Simples em escala?
O sistema contábil pode se mostrar insuficiente quando registra os resultados, mas deixa etapas relevantes da apuração dependentes de execução manual recorrente.
Alguns sinais ajudam a localizar essa lacuna:
- Conferências repetidas fora do sistema: a mesma informação é validada em arquivos diferentes.
- Segregação cliente por cliente: o tratamento das receitas precisa ser refeito sem reaproveitamento dos critérios já confirmados.
- Fator R em controles paralelos: dados da folha e do faturamento são reunidos manualmente a cada competência.
- Ajustes sem explicação recuperável: o valor final está registrado, mas ninguém identifica rapidamente por que foi alterado.
- Retrabalho antes do DAS: a equipe precisa redigitar ou reconciliar informações já apuradas.
- Crescimento sem ganho de produtividade: novos clientes exigem repetir praticamente todas as tarefas anteriores.
Nesses casos, o diagnóstico deve separar falta de recurso, configuração inadequada e falha de processo. Um módulo já disponível pode resolver o problema; em outras situações, a complementação com um motor fiscal faz sentido.
Quando o escritório precisa de um motor fiscal?
O escritório deve considerar um motor fiscal quando tarefas manuais, conferências e retrabalho fiscal comprometem a produtividade e o controle das apurações.
A necessidade depende não apenas do número de clientes, mas também do volume de documentos, da diversidade tributária e da complexidade do Fator R.
Os principais sinais são tarefas repetitivas, dificuldade para acompanhar pendências e dependência de profissionais específicos.
O objetivo é reduzir o esforço operacional, mantendo a precisão dos cálculos, a rastreabilidade e o controle fiscal.
Quando o escritório precisa de um motor fiscal?
O escritório deve considerar um motor fiscal quando o volume e a complexidade das apurações comprometem a produtividade, a padronização e o controle fiscal.
Os principais sinais são:
- Muitos clientes no Simples, aumentando a demanda operacional;
- Alto volume de documentos para análise e conferência;
- Apurações manuais demoradas, que sobrecarregam a equipe;
- Tarefas repetitivas executadas em vários CNPJs;
- Dificuldade para acompanhar pendências por cliente;
- Falta de padronização nos processos fiscais;
- Retrabalho recorrente na conferência e correção de informações;
- Ausência de histórico e rastreabilidade dos cálculos e ajustes.
A necessidade não depende apenas do número de clientes, mas também da complexidade das operações. O motor fiscal ajuda a ganhar escala sem perder controle e precisão.
O que avaliar ao escolher uma ferramenta fiscal para muitos clientes do Simples?
A avaliação deve relacionar funcionalidades aos gargalos do escritório. Uma demonstração com empresas representativas da carteira ajuda a verificar o que será automatizado e o que continuará exigindo intervenção.
| Critério | O que conferir na avaliação |
| Capacidade operacional | Quantas empresas e documentos podem ser processados e quais etapas funcionam em lote |
| Aderência ao Simples | Cobertura de atividades, segregações, Fator R e particularidades presentes na carteira |
| Entrada de documentos | Fontes disponíveis, formatos aceitos e situações que exigem importação manual |
| Validação antes do fechamento | Quais inconsistências são sinalizadas e quais pendências impedem o avanço |
| Integração com a rotina atual | Dados compartilhados com outros sistemas e necessidade de redigitação |
| Gestão de pendências | Visão por empresa, competência, motivo e situação da apuração |
| Rastreabilidade | Consulta à origem dos valores, classificações e alterações realizadas |
| Facilidade de uso | Clareza para revisar exceções e continuidade do trabalho entre analistas |
| Suporte e atualização | Apoio na implantação, canais de atendimento e manutenção das regras aplicáveis |
| Custo total | Licença, implantação, treinamento e integrações, comparados ao esforço efetivamente reduzido |
Na análise financeira, considere também o tempo que permanece necessário para revisar exceções e corrigir dados de entrada. Economizar digitação não elimina a necessidade de conferência técnica.
A ferramenta reduz tarefas manuais ou apenas organiza o trabalho?
Uma ferramenta reduz tarefas manuais quando executa atividades que antes dependiam de intervenção repetitiva. Organizar arquivos e prazos melhora o controle, mas não comprova automação da apuração.
Durante a demonstração, peça evidências objetivas:
- Importação: os dados são capturados pelas fontes disponíveis ou alguém precisa preparar e enviar todos os arquivos?
- Pendências: a solução identifica documentos ou classificações faltantes, ou apenas permite registrar uma observação?
- Conferência: quais divergências são detectadas antes do fechamento?
- Preenchimento: as informações já consolidadas seguem para a declaração ou precisam ser digitadas novamente?
- Escala: é possível processar grupos de empresas ou cada operação exige acesso individual?
- Histórico: outro analista consegue reconstruir a origem de um valor e entender um ajuste?
Upload manual não invalida uma solução, assim como captura automática não comprova cobertura completa. O que importa é identificar onde a intervenção permanece e se ela é compatível com a operação.
Calculadora, sistema contábil e motor fiscal são concorrentes ou complementares?
Essas ferramentas são complementares, pois desempenham funções diferentes:
- Calculadora: estima tributos e simula cenários.
- Sistema contábil: organiza registros e obrigações fiscais.
- Motor fiscal: valida informações e automatiza apurações.
Para evitar retrabalho, é importante definir como os dados serão compartilhados e registrados.
O motor fiscal não substitui o contador nem exige necessariamente trocar o sistema contábil. Ele complementa a operação, mantendo o controle técnico com o profissional.
Como a e-Auditoria ajuda escritórios contábeis na apuração do Simples Nacional?
O Motor do Simples Nacional da e-Auditoria primeiro audita a base fiscal, verificando a classificação dos itens e a segregação das receitas, depois corrige as inconsistências encontradas e só então automatiza a apuração.
Com essa base conferida e as regras parametrizadas, a ferramenta automatiza 21 tarefas do fechamento mensal, da organização dos XMLs ao envio do DAS ao cliente.
Os recursos incluem:
- Apoio ao cálculo do Fator R;
- Validação e transmissão de declarações ao PGDAS-D;
- Geração do DAS e monitoramento de pendências por empresa e período;
- Histórico e rastreabilidade dos valores apurados.
Essas funcionalidades diminuem o retrabalho, ajudam a identificar inconsistências e proporcionam maior visibilidade sobre a carteira.
A confiabilidade dos resultados depende da qualidade das informações, enquanto a conferência de parâmetros e exceções permanece sob responsabilidade do contador.
Quando a calculadora ou o sistema contábil já não atendem às demandas em escala, essa ferramenta especializada complementa a operação ao integrar auditoria, correção e automação.
Perguntas frequentes
Sim. Uma carteira pequena pode exigir muito trabalho quando reúne alto volume de documentos, receitas com tratamentos tributários distintos ou atividades sujeitas ao Fator R. A necessidade depende do esforço e da complexidade da apuração, além da quantidade de clientes.
Não necessariamente. O Motor do Simples da e-Auditoria pode operar em paralelo ao sistema contábil utilizado pelo escritório. Antes da contratação, verifique como ocorrerá a troca de informações entre os ambientes e quais atividades permanecerão em cada ferramenta.
Peça uma demonstração com situações representativas da carteira, incluindo documentos pendentes, receitas com tratamentos diferentes e atividades sujeitas ao Fator R, quando aplicável. Observe como a solução sinaliza divergências, permite revisar ajustes e apresenta a origem dos valores. Isso ajuda a identificar o trabalho manual que continuará necessário.
