

Simples Nacional e automação carregam uma percepção de simplicidade que nem sempre corresponde à realidade. O regime é simplificado no nome e na lógica de recolhimento. Uma guia, oito tributos, apuração mensal.
Na execução, porém, o que parece simples acumula variáveis que nenhum sistema resolve sozinho: segregação de receitas por anexo, cálculo de Fator R com doze meses móveis, classificação fiscal item a item, consistência entre documentos fiscais e declaração transmitida. Tudo isso dentro de um prazo que, agora, não perdoa mais nem um dia de atraso.
Por isso a pergunta que este artigo persegue não é como automatizar, e sim o que precisa estar correto antes. Automação aplicada sobre uma base com classificação errada não corrige o erro: repete o erro em escala, competência após competência, com a assinatura do escritório na transmissão. O passo a passo da execução está detalhado no artigo sobre como automatizar a apuração do Simples Nacional no escritório contábil. Aqui, o assunto é a base que sustenta esse passo a passo.
Ana Flávia administra a operação fiscal de um escritório contábil com cerca de 400 empresas no Simples Nacional. Ela não chegou à posição que ocupa hoje por acaso. Durante anos, foi a pessoa responsável por resolver os problemas no fim do mês.
O XML que não veio, a segregação que não fechava, o Fator R que virou discussão de última hora, a apuração que dependia de quem estava disponível para sentar na frente do PGDAS-D e refazer o que havia sido feito errado.
Quando a equipe cresceu e a carteira foi para 400 CNPJs, o modelo começou a revelar seu limite. O problema não era a competência técnica da equipe. Era a arquitetura da operação: dados que chegavam de formas diferentes, sistemas que não conversavam, processos que dependiam da memória de quem executava e um ciclo mensal que terminava com a sensação de que alguma coisa havia ficado para trás.
O ponto de virada de Ana Flávia não foi tecnológico. Foi um diagnóstico: o problema estava na qualidade dos dados que chegavam até ela. Dados de qualidade dependem de processos estruturados a origem, não de revisão manual às vésperas do prazo.
O que vem a seguir percorre o caminho que vai da origem dos dados à transmissão do PGDAS-D, analisa onde Simples Nacional e automação se constroem ou se perdem, e explica por que o ambiente regulatório de 2026 tornou essa discussão urgente para qualquer escritório que opera o regime em volume.
O que automatizar a apuração do Simples Nacional exige antes do primeiro clique
Simples Nacional e automação são descritos como sinônimos de velocidade. Fechar a apuração mais rápido. Transmitir antes do prazo. Gerar o DAS sem atrasos. Velocidade importa, mas ela é consequência, não causa. A causa é outra, claro: consistência entre o que a empresa fez, o que foi registrado, o que foi classificado e o que foi declarado.
Na prática, essa cadeia tem sete elos, e cada um deles depende do anterior: captura dos documentos fiscais por competência, classificação tributária item a item, segregação de receitas por anexo e por tratamento, cálculo do Fator R com os doze meses móveis, transmissão ao PGDAS-D, geração do DAS e, atravessando todos, a rastreabilidade — saber o que foi classificado, por qual critério e com base em qual documento.
Automatizar a apuração é fazer o sistema percorrer esses sete elos sem que um analista precise refazer o caminho empresa por empresa. O que o sistema não faz é decidir se o elo anterior estava certo.
Quando essa cadeia tem coerência (documento fiscal refletindo a operação real, classificação tributária correta, segregação de receitas feita com critério e transmissão ao PGDAS-D espelhando o que os documentos sustentam), a automação entrega o que promete. O mês fecha sem urgência na medida em que não há divergência a corrigir. O DAS é gerado porque a apuração está certa, não só porque o prazo exige.
Quando a cadeia falha em qualquer ponto (um XML que não entrou, uma classificação que herdou o erro do cadastro anterior, uma receita com tratamento específico que foi agrupada com as demais, um Fator R calculado com dados desatualizados), a automação é ilusória.
A guia é gerada, o prazo é cumprido e o erro segue embutido na declaração transmitida, com caráter de confissão de dívida.
O mesmo raciocínio vale para o escritório inteiro, não só para a rotina do Simples: veja como automatizar processos em escritório de contabilidade sem multiplicar o erro.
Por que o Simples Nacional exige rastreabilidade, não só velocidade
A Resolução CGSN 183/2025 consolidou algo que já estava em curso: as informações prestadas no PGDAS-D têm natureza declaratória e constituem confissão de dívida.
Isso significa que cada transmissão é um ato com efeito jurídico imediato, sem necessidade de lançamento de ofício para que o crédito tributário seja constituído. A Receita Federal, os estados e os municípios cruzam essas informações com os documentos fiscais eletrônicos de forma automatizada e contínua.
Nesse ambiente, transmitir rápido com automação no Simples Nacional e com dados incorretos é risco antecipado. Vale sempre o conselho: antes de tudo, é imprescindível auditoria fiscal no Simples Nacional. A rastreabilidade, ou seja, saber o que foi classificado, por qual critério, com base em qual documento, demonstra uma operação que pode ser auditada, bem diferente daquela que descobre o problema quando o cruzamento eletrônico já tomou nota.
Para Ana Flávia, com 400 CNPJs no Simples Nacional, essa distinção tem peso operacional direto. Uma inconsistência replicada em dezenas de clientes é um padrão de risco que o ambiente regulatório atual tem capacidade de identificar sistematicamente.
Por que automatizar sem revisar a base pode multiplicar erros?
Demonstração guiada
Cada PGDAS que sai do escritório carrega uma classificação que alguém fez à mão, nota por nota.
Você escolhe o cliente e o período. O Motor do Simples Nacional roda sobre aquela apuração e o especialista aponta onde o resultado diverge do seu.
Mais de 35 mil profissionais contábeis usam a e-Auditoria.
Automação não julga o dado que recebe. Ela executa a regra que encontrou no cadastro, na velocidade que a máquina permite, para todas as empresas da carteira ao mesmo tempo. Se a regra está correta, o ganho é proporcional ao volume. Se a regra está errada, o prejuízo também.
É essa simetria que passa despercebida na decisão de contratar um sistema. Um item de revenda com ICMS por substituição tributária cadastrado como tributado normalmente é um erro que, no processo manual, atinge as notas que aquele analista tocou naquele mês.
Automatizado, o mesmo erro atinge todas as competências, de todos os clientes que compartilham aquele cadastro, sem alerta e sem exceção, porque o sistema não tem como saber que o enquadramento de origem estava errado.
O agravante é que o erro automatizado é mais difícil de encontrar do que o erro manual. O erro manual é irregular: aparece em um cliente, some no outro, chama atenção pela inconsistência.
O erro automatizado é regular. Ele se repete com a mesma cara, mês após mês, e essa regularidade passa a impressão de processo sob controle. Quem revisa por amostragem tende a olhar a amostra, ver o padrão e seguir adiante.
A sequência que sustenta o ganho é auditar, corrigir e só então automatizar. Invertê-la não acelera a rotina do escritório: acelera o que estava errado nela.
Onde a automação começa: a qualidade dos dados desde a origem
A apuração do Simples Nacional não começa no portal do PGDAS-D. Ela começa bem antes: na captura dos documentos fiscais, nas notas emitidas, nos XMLs recebidos, nas informações que precisam estar organizadas por competência antes que qualquer cálculo seja feito.
A consequência é direta: o que chega desestruturado para a apuração sai desestruturado para a declaração.
Em operações manuais com volume, essa etapa inicial concentra boa parte do risco mensal. Documentos que chegam por canais diferentes, como e-mail, WhatsApp, pasta compartilhada no Drive, XMLs fora de ordem, notas de competências distintas misturadas no mesmo lote, clientes que enviam o mês incompleto e precisam ser cobrados. Cada um deles é uma potencial divergência entre o que foi faturado e o que vai ser declarado.
A classificação fiscal como fundação da apuração
Uma vez que os documentos chegam, o próximo passo é a classificação fiscal dos itens.
Para o Simples Nacional, essa classificação define o tratamento tributário de cada receita, se ela é tributada normalmente, se está sujeita à substituição tributária, se é monofásica, isenta, imune ou enquadrada em algum benefício fiscal específico.
A maioria dos erros de apuração do Simples Nacional tem origem nessa etapa, e não na transmissão ao PGDAS-D, mas na classificação que alimentou o cálculo.
Um item com ICMS substituição tributária classificado como tributado normalmente resulta em bitributação: o imposto foi recolhido pelo fabricante na cadeia, mas o sistema cobra novamente porque não sabe distinguir.
Um produto monofásico de PIS e COFINS tratado como tributado gera pagamento indevido de contribuições que já foram recolhidas nas etapas anteriores.
Na prática, a classificação se apoia em três campos do próprio documento fiscal, e o erro em qualquer um deles contamina a apuração inteira.
O NCM identifica a mercadoria e é o que permite reconhecer um produto monofásico de PIS e COFINS ou um item sujeito à substituição tributária de ICMS.
O CFOP descreve a natureza da operação e separa o que é receita de venda do que é devolução, remessa, bonificação ou transferência, nem tudo que entra como nota é receita tributável.
E o CST registra a situação tributária que a empresa emitente declarou para aquele item, que nem sempre é a correta e que o escritório herda sem revisar.
O ponto sensível é que esses três campos vêm preenchidos pelo emitente, não pelo contador. Um fornecedor que emite com CST de tributação normal um produto que é monofásico transfere o erro para dentro da apuração do cliente. Sem uma base de classificação que confronte NCM, CFOP e CST com a regra tributária vigente, o escritório automatiza o que recebeu, e o que recebeu não foi conferido por ninguém.
Em sistemas que automatizam com base no cadastro histórico, essa classificação incorreta é perpetuada mês após mês sem aviso. O erro não gera alerta. A guia é gerada no valor errado.
O cliente paga. E o impacto acumulado ao longo do exercício representa valores expressivos ou de imposto pago a maior, que o cliente absorve sem saber, ou de divergência com os documentos fiscais, que o cruzamento automatizado do Fisco está equipado para identificar.
Por isso, é tão importante parametrizar e estar preparado para a apuração assistida do Fisco
A importância do regime de competência
Outro contexto que gera divergência entre receita declarada e documentos fiscais é a confusão entre regime de caixa e regime de competência. O Simples Nacional tributa receitas no regime de competência por padrão, o que foi faturado no período, independentemente de ter sido recebido.
Quando a apuração é feita com base no que entrou em caixa, a receita declarada no PGDAS-D não fecha com o somatório das NF-e emitidas no mesmo período.
Essa divergência é exatamente o tipo de inconsistência que o cruzamento de informações fiscais automatizado entre a Receita Federal e os fiscos estaduais e municipais é desenhado para capturar.
Para a operação de Ana Flávia, conferir que cada CNPJ está sendo apurado no regime correto e que a base declarada reflete os documentos fiscais é uma verificação que precisa ser sistemática, jamais um ajuste feito quando a inconsistência já é visível.
O Simples Nacional admite o regime de caixa como opção para microempresas e EPPs. Quando adotado, deve ser mantido consistentemente ao longo do exercício e estar corretamente parametrizado no sistema de apuração. A mudança de regime no meio do ano gera distorções na base de cálculo que o PGDAS-D não sinaliza automaticamente.
O impacto aparece em dois lugares distintos, e é útil separá-los. No PGDAS-D, a base declarada em cada competência precisa corresponder ao somatório dos documentos fiscais daquele período.
Como a declaração é mensal e tem efeito de confissão de dívida, uma base montada por caixa em empresa que apura por competência produz doze divergências ao longo do ano, cada uma delas já formalizada perante o Fisco no momento da transmissão.
Na consistência entre fiscal e contábil, o efeito é mais silencioso e aparece depois. A escrituração contábil registra a receita pelo fato gerador; se o fiscal apurou por outro critério, a receita contabilizada no exercício não fecha com a receita declarada no somatório dos PGDAS-D.
A diferença aparece no fechamento do balanço ou na montagem da DEFIS, quando o ano já passou e a correção depende de retificar competências encerradas.
Para uma carteira em volume, o que resolve não é conferir caso a caso no fim do exercício. É ter o regime de apuração parametrizado por CNPJ desde o cadastro e uma verificação que compare, a cada competência, a receita declarada com a soma dos documentos fiscais do período.
Quais etapas da apuração do Simples Nacional podem ser automatizadas?
Quatro frentes do ciclo mensal são automatizáveis com tecnologia disponível hoje: a captura dos documentos, a classificação e a segregação, o cálculo do Fator R e a transmissão com a geração do DAS.
O que muda de escritório para escritório não é a disponibilidade da tecnologia, e sim o que precisa estar auditado em cada frente para que a automação não carregue erro adiante. É esse recorte que interessa aqui, o procedimento de execução, etapa por etapa, está detalhado em como automatizar a apuração do Simples Nacional no escritório contábil.
Captura e organização de documentos fiscais
A captura automática resolve o transporte do arquivo, não a completude do lote. O que precisa ser verificado antes de a etapa seguinte rodar é se o mês está inteiro: quebra na sequência de numeração das notas, documentos cancelados que continuam somando na base, notas de competência anterior que chegaram atrasadas e entraram no lote do mês corrente, e o caso mais comum em carteira grande, o cliente que simplesmente não emitiu tudo o que faturou.
Automatizar sobre um lote incompleto produz uma apuração que fecha e está errada. Ela fecha porque o sistema calculou corretamente sobre o que recebeu. Está errada porque não recebeu tudo. Por isso a conferência de integridade é a primeira validação do ciclo, antes de qualquer classificação.
Classificação fiscal e segregação de receitas
Esta é a frente em que a automação entrega mais e arrisca mais. Entrega mais porque classificar item a item é o trabalho mais repetitivo do ciclo e o que menos depende de julgamento quando a base de regras está correta.
Arrisca mais porque o critério aplicado aqui é herdado: sistemas que classificam pelo histórico do cadastro reproduzem a decisão tomada na primeira vez que aquele item apareceu, sem revisitá-la.
O que precisa estar auditado antes é o próprio cadastro: se os itens monofásicos e os sujeitos à substituição tributária estão marcados como tais, se o CFOP separa receita de venda de operações que não são receita, e se as receitas com tratamento específico têm o critério de segregação registrado, não apenas aplicado.
Registrar o critério é o que permite justificar a segregação depois, se o cruzamento eletrônico apontar divergência.
Cálculo de Fator R e conferência de parâmetros
O cálculo em si é aritmética simples, e não é aí que mora o problema — ele está nas duas entradas da fórmula, que a seção seguinte destrincha. O ponto de auditoria aqui é a periodicidade: Fator R não é parâmetro de cadastro, é cálculo que muda de mês para mês, e um fluxo automatizado que o trata como campo fixo enquadra a empresa no anexo errado sem emitir alerta.
Os parâmetros que são de cadastro, esses sim, pedem conferência periódica: anexo aplicável ao CNAE exercido de fato, sublimite estadual de ICMS e ISS, e regime de apuração. São campos que se definem uma vez, raramente se revisitam e determinam o resultado de todas as competências seguintes.
Transmissão no PGDAS-D e geração do DAS
A transmissão em lote e a geração do DAS são as etapas mais diretas de automatizar e as de maior consequência, porque é nelas que a apuração sai do ambiente do escritório e vira ato com efeito jurídico. Transmitir é declarar, e a declaração tem efeito de confissão de dívida.
O que precisa estar auditado antes, portanto, é tudo o que veio nas três frentes anteriores. Um fluxo bem desenhado não permite que o lote avance com pendência aberta: documento faltando, item sem classificação, receita sem critério de segregação.
A validação de integridade não existe para atrasar o envio; existe porque, depois do envio, a correção não é mais um ajuste interno: é retificação de declaração.
Fator R e segregação de receitas: onde a automação encontra maior resistência técnica
Dentro do ciclo de apuração do Simples Nacional, dois pontos concentram a maior parte do esforço técnico e do risco de inconsistência: o cálculo do Fator R para prestadores de serviço e a segregação de receitas para empresas com mais de uma atividade ou com produtos de tratamento tributário específico.
Esses não são problemas de execução. A fonte deles são os dados. Quando os dados que alimentam esses cálculos estão corretos e atualizados, os resultados são confiáveis. Quando não estão, o retrabalho é inevitável.
Fator R: o cálculo que depende de dados atualizados todo mês
O Fator R é a relação entre a folha de pagamento dos últimos doze meses e a receita bruta do mesmo período. Quando igual ou superior a 28%, enquadra a empresa no Anexo III do Simples Nacional. Abaixo disso, Anexo V. A diferença de alíquota efetiva entre os dois anexos pode representar vários pontos percentuais sobre o mesmo faturamento.
O problema está nos dados que entram na fórmula. O Fator R precisa ser calculado com os doze meses móveis anteriores ao período de apuração, não com o acumulado do ano-calendário. A folha de pagamento que compõe o numerador inclui remunerações de empregados e contribuintes individuais com vínculo previdenciário ativo.
Vale o registro: pró-labore de sócio sem recolhimento de INSS não integra essa base, mas acaba incluído com frequência, inflando o numerador e deslocando indevidamente a empresa para o Anexo III.
Quando a folha sofre variações ao longo do exercício, como admissões, demissões, ajuste de pró-labore, inclusão de novos sócios, o Fator R muda. E quando muda, o anexo pode mudar junto.
Em uma carteira com dezenas de prestadores de serviço, monitorar essa variação mensalmente com dados corretos é o que sustenta que cada empresa pague exatamente o que deve. Nem mais, nem menos.
Para o escritório de Ana Flávia, com clientes que vão de autônomos a PMEs, esse monitoramento é a diferença entre uma apuração que sustenta o DAS gerado e uma que produz guia incorreta mês após mês até que a retificação em lote ou a autuação torne o custo visível.
Segregação de receitas: o erro que não aparece, mas acumula
A obrigação de segregar receitas no Simples Nacional é clara: cada tipo de receita deve ser tributada conforme o anexo e o tratamento tributário que lhe corresponde. Receitas de comércio no Anexo I, de indústria no Anexo II, de serviços no anexo pertinente conforme a atividade e o Fator R.
Receitas sujeitas à substituição tributária de ICMS, com produtos com tributação monofásica de PIS e COFINS, à isenção ou à imunidade precisam ser identificadas e segregadas antes da apuração.
O erro mais frequente é a segregação incorreta, feita com base em critérios inconsistentes entre analistas, ou apoiada em cadastros históricos que nunca foram revisados.
Uma empresa de varejo com mix de produtos que inclui itens sujeitos à ST de ICMS e produtos monofásicos pode, com segregação incorreta, estar pagando tributos indevidamente há meses sem que nenhum alerta tenha aparecido no sistema.
A divergência entre a receita segregada na apuração e o que os documentos fiscais registram é exatamente o tipo de inconsistência que o cruzamento automatizado entre o PGDAS-D e as NF-e captura.
A Receita Federal compara o que foi declarado com o que foi emitido e qualquer diferença não justificada por tratamento tributário específico corretamente registrado é inconsistência detectável sem intervenção humana.
O que mudou com as novas regras de multa em 2026: a margem para erro encolheu
Até 2025, o regime de multas do Simples Nacional tinha uma característica que funcionava como amortecedor de impacto para escritórios com processos menos estruturados: a multa por atraso no PGDAS-D não incidia imediatamente.
O termo inicial para a cobrança ocorria apenas a partir do primeiro dia do quarto mês do ano seguinte ao dos fatos geradores, o que na prática significava que um atraso descoberto em fevereiro ainda podia ser regularizado sem custo automático.
A partir de 1º de janeiro de 2026, esse amortecedor foi removido. Por isso é tão importante olhar a base antes de partir para a automação no Simples Nacional.
PGDAS-D: multa desde o primeiro dia de atraso
Com base na Lei Complementar 214/2025 e regulamentado pela Resolução CGSN 183/2025, o novo regime de multas para o PGDAS-D estabelece que o termo inicial da penalidade é o dia seguinte ao vencimento da obrigação. O prazo de entrega permanece o mesmo, dia 20 do mês subsequente ao período de apuração.
O que mudou é que, a partir do dia 21, qualquer atraso já está sujeito à multa de 2% ao mês-calendário ou fração, limitada a 20%, sobre o valor dos tributos informados. A multa mínima é de R$ 50 por mês de referência.
Na prática, isso significa que a apuração de dezembro de 2025, com prazo até 20 de janeiro de 2026, terá multa se for entregue a partir do dia 21. Um atraso de um dia, para uma empresa com DAS mensal de R$ 5 mil, já gera penalidade.
Para um escritório com 400 empresas no Simples, a probabilidade estatística de que alguma entrega ultrapasse o prazo, pelo menos, em um dia por mês é suficientemente alta para que o novo regime de multas seja tratado como mudança de estrutura.
DEFIS: novo regime de penalidades para a declaração anual
A Declaração de Informações Socioeconômicas e Fiscais, obrigatória para ME e EPP optantes pelo Simples, também foi alcançada pelas novas regras. O prazo permanece 31 de março do ano seguinte ao dos fatos geradores para a declaração do Simples Nacional.
A DEFIS de 2025, por exemplo, deve ser entregue até 31 de março de 2026. A partir de 1º de abril, incide multa de 2% ao mês sobre o valor dos tributos, com multa mínima de R$ 200. Além do atraso, informações incorretas ou omitidas na DEFIS custam R$ 100 para cada grupo de dez falhas identificadas.
O caráter declaratório reforçado pela Resolução 183/2025, que torna as informações prestadas confissão de dívida, amplifica o impacto de inconsistências.
Uma DEFIS entregue no prazo, mas com dados que divergem do que foi apurado no PGDAS-D ao longo do ano, é uma declaração que registra e formaliza a inconsistência. Para o escritório, isso significa que a consistência entre as obrigações mensais e a declaração anual é requisito de segurança fiscal.
O impacto sobre a rotina dos escritórios
Para Ana Flávia, as novas regras chegaram como confirmação de algo que ela já entendia na prática: a margem para resolver no fim do mês o que deu errado no começo ficou mais estreita.
O modelo que funcionava com ajustes de última hora (apuração feita às pressas, conferência rápida, transmissão na véspera do prazo) absorvia esses ajustes sem custo financeiro imediato. A partir de 2026, cada ajuste tardio tem preço.
A única resposta estrutural para esse ambiente é antecipar. E antecipar significa ter dados corretos antes que a apuração comece, e não corrigir dados quando o prazo já está comprometido. E esse é o caminho para que a automação no Simples Nacional escale sem replicar erro.
A integração entre o fluxo financeiro e a automação fiscal: onde o ciclo se constrói
Uma das dimensões menos discutidas entre Simples Nacional e automação é a qualidade do fluxo financeiro que precede a apuração.
Para empresas com gestão financeira organizada, com conciliação bancária em dia, despesas categorizadas, fluxo de caixa estruturado e integração com o ERP, a chegada dos documentos para a apuração fiscal tende a ser mais limpa, mais completa e menos sujeita a ajustes de última hora.
Para empresas que registram despesas de forma fragmentada, sem critério de categorização consistente, com conciliação bancária atrasada e sem integração entre o que entrou em caixa e o que foi faturado, a apuração começa com ruído. E é o, contador, quem absorve esse ruído na forma de retrabalho.
O dado financeiro como insumo da apuração fiscal
No Simples Nacional, a relação entre o fluxo financeiro e a apuração fiscal é direta em pelo menos dois pontos críticos. O primeiro é o cálculo do Fator R: a folha de pagamento dos últimos doze meses, que inclui salários, pró-labore com recolhimento previdenciário e encargos, é um dado que precisa estar correto e atualizado mensalmente.
Quando o cliente não mantém um registro estruturado da sua folha, o analista precisa reconstruir essa informação a cada competência, com risco de inconsistência e retrabalho.
O segundo é o controle de receitas por regime de apuração. Para clientes que optam pelo regime de caixa, o que foi recebido no mês precisa estar discriminado com clareza.
E essa informação depende de um controle financeiro que identifique entradas por competência. Sem isso, a apuração no regime de caixa é uma estimativa, não um dado. A automação no Simples Nacional precisa alcançar esse ponto também.
A gestão financeira organizada do lado do cliente, com ferramentas que categorizem despesas, rastreiem pagamentos e mantenham integração com o ERP, diminui o ruído que chega até o escritório. Não transfere a responsabilidade técnica do contador, claro.
Ainda assim, retira da apuração fiscal a tarefa de reconstruir informações que deveriam ter chegado estruturadas.
Do dado ao DAS: a lógica do pipeline
Quando o fluxo de dados está organizado desde a origem, com documentos fiscais capturados por competência, classificação tributária correta, Fator R calculado com dados atualizados, receitas segregadas com critério registrado, a apuração segue como consequência lógica de uma base confiável. A transmissão ao PGDAS-D não é um momento de risco.
É, na verdade, o encerramento natural de um processo que já foi validado. E isso pode e deve fazer parte da automação no Simples Nacional e na rotina.
Essa é a diferença entre um pipeline de apuração e um processo de apuração reativo.
No pipeline, cada etapa tem critério definido, dado verificável e conexão com a etapa seguinte. O mês não começa com a pergunta “o que precisamos resolver?”. Bem longe disso. O escritório já inicia com a certeza de que a base está pronta para ser processada.
Para escritórios com volume, esse é o ponto de virada que separa os escritórios em dois grupos: o de crescimento sustentável; e o de crescimento que amplia risco na mesma proporção da carteira.
A diferença entre os dois grupos está em como a base chega à apuração.
Como o Motor do Simples Nacional organiza o ciclo completo
O Motor Fiscal do Simples Nacional foi construído sobre a premissa de que automação sem organização da base perpetua o erro.
Antes de automatizar a apuração, ele audita e corrige a classificação fiscal, lendo os XMLs item a item, cruzando NCM, CFOP e CST com a base e-Consulta, aplicando as regras de monofásico e substituição tributária, sugerindo o enquadramento e abrindo a validação antes de qualquer transmissão.
A sequência auditar → corrigir → automatizar é o segredo da automação confiável, que se distancia da automação que replica o erro mês após mês. No ambiente do Motor do Simples, a transmissão ao PGDAS-D não acontece sobre o cadastro histórico que pode acumular anos de classificação incorreta.
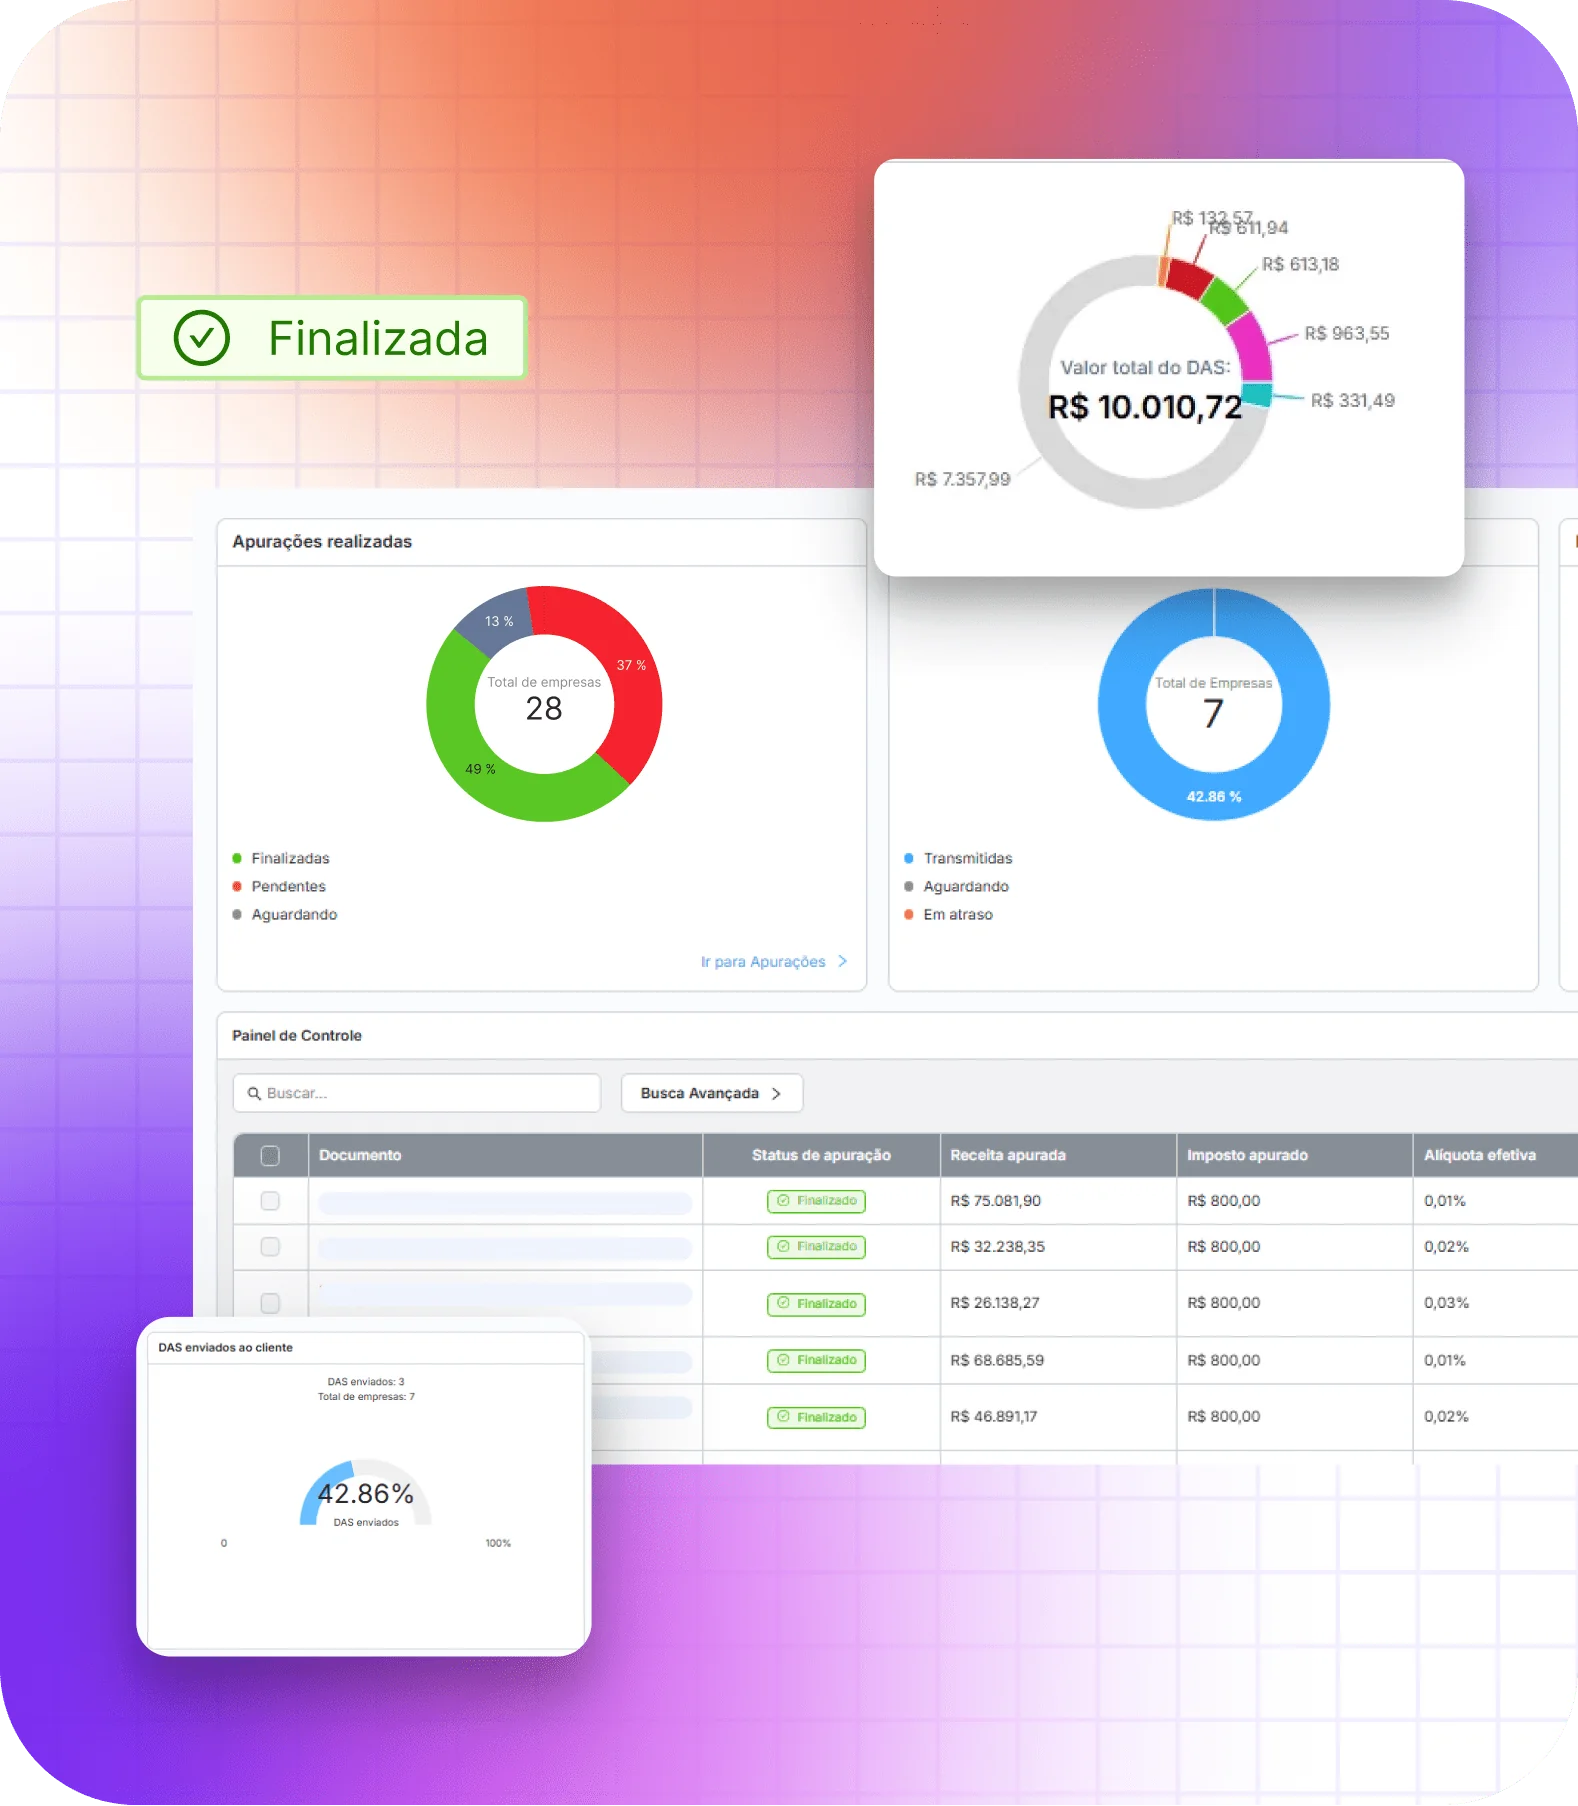
Acontece sobre uma base que foi revisada, com critério documentado e rastreabilidade por item. Esse é o ambiente propício para automação no Simples Nacional.
O que o Motor elimina da rotina mensal
O material técnico do produto responde à pergunta o Motor do Simples Nacional elimina quais tarefas manuais: são 21 tarefas do ciclo de apuração que saem da execução manual, da solicitação de documentos ao cliente até a revisão por conferência dupla.
Isso inclui a organização dos XMLs por competência, a classificação tributária dos itens, a segregação automática de receitas por anexo, o acesso e preenchimento do PGDAS-D, a transmissão individual ou em lote, a geração do DAS e o envio ao cliente por e-mail ou WhatsApp.
O resultado prático é o tempo que a equipe para de gastar em tarefas mecânicas. Para o escritório de Ana Flávia, com 400 empresas no Simples Nacional, esse tempo volta para classificação técnica, recuperação tributária, análise de planejamento tributário e orientação ao cliente.
A consistência como proteção contra o novo regime de multas
No ambiente de 2026, com multas automáticas a partir do primeiro dia de atraso no PGDAS-D e novo regime de penalidades para a DEFIS, a consistência da apuração é proteção direta. Um pipeline que organiza a base, valida a classificação e transmite dentro do prazo com dados corretos ataca os dois vetores de risco ao mesmo tempo: o atraso e a inconsistência.
A rastreabilidade que o Motor proporciona, com cada item classificado com critério registrado e segregação vinculada ao documento de origem, é também o que sustenta a resposta técnica quando um cruzamento de dados do Fisco identifica uma divergência.
A diferença entre uma divergência que se explica e uma que não tem respaldo documental é exatamente essa trilha de auditoria de automação no Simples Nacional que o processo automatizado gera como consequência natural.
Para Ana Flávia, o Motor do Simples Nacional foi o ponto em que a operação parou de depender de quem estava disponível para sentar e resolver. Com o pipeline estruturado em ambiente de hiperautomatização, o mês tem início definido, etapas verificáveis e encerramento previsível. O DAS chega ao cliente no prazo certo porque o processo foi desenhado para isso, e a hora extra de fechamento sai da rotina.
Se a sua operação precisa ganhar escala sem abrir mão da segurança fiscal, conheça o Motor do Simples automação: conheça o Motor do Simples e entenda como ele organiza o ciclo de apuração em um processo auditável, do documento fiscal ao controle do DAS.
Para conhecer mais a fundo como automatizar 21 tarefas do seu escritório, vale conferir o resumo do maior lançamento da e-Auditoria no Tempo é Dinheiro, o Motor do Simples Nacional. Também vale conferir o conteúdo do segundo dia, dedicado ao Simples Nacional na Reforma Tributária, e o terceiro e último dia, que aborda o Fator R no Simples Nacional.
FAQ – Simples Nacional e automação: Perguntas frequentes
É a capacidade de apurar, declarar e pagar os tributos do Simples Nacional com consistência entre documentos fiscais, classificação tributária e receita declarada no PGDAS-D, dentro do prazo e sem retrabalho. Velocidade é consequência. A causa é a qualidade dos dados desde a origem.
A partir de 1º de janeiro de 2026, o atraso no PGDAS-D gera multa de 2% ao mês-calendário ou fração sobre os tributos informados, com multa mínima de R$ 50 por mês de referência.
O termo inicial passou a ser o dia seguinte ao vencimento. Qualquer atraso, ainda que de um dia, já está sujeito à penalidade. A base legal é a Lei Complementar 214/2025 e a Resolução CGSN 183/2025.
Com controle rigoroso de prazos, dados consistentes desde a captura dos documentos fiscais e validação da apuração antes da transmissão. O PGDAS-D vence no dia 20 do mês seguinte ao período de apuração.
A DEFIS, no dia 31 de março do ano seguinte. Declarações com informações incorretas ou omitidas também estão sujeitas à multa. A consistência entre obrigações mensais e declaração anual é tão importante quanto o prazo. Eis a razão para aplicar automação no Simples Nacional.
O regime de caixa é uma opção legal para ME e EPP que permite tributar as receitas no momento do recebimento, não do faturamento. Quando adotado, precisa ser mantido consistentemente ao longo do exercício e parametrizado corretamente no sistema de apuração. A mudança de regime no meio do ano gera distorções na base de cálculo que podem resultar em divergência entre o PGDAS-D e os documentos fiscais.
Ao organizar a base de classificação antes da apuração, identificando a segregação correta por item, calculando o Fator R com os dados atualizados e validando a consistência entre documentos fiscais e receita declarada, a automação ataca os principais vetores de erro antes da transmissão.
O Motor do Simples Nacional opera nessa lógica: auditar e corrigir a base antes de automatizar o ciclo mensal.
A qualidade do fluxo financeiro (conciliação bancária em dia, folha de pagamento atualizada, despesas categorizadas e integração com o ERP) reduz o ruído que chega à apuração fiscal.
Dados corretos desde a origem resultam em apuração mais limpa, com menos retrabalho e maior rastreabilidade.
Para o cálculo do Fator R e para a apuração em regime de caixa, especificamente, o dado financeiro é insumo direto do cálculo tributário.
Conclusão: Simples Nacional e automação é processo
A jornada de Ana Flávia não terminou quando ela encontrou uma ferramenta mais rápida. Terminou quando ela reorganizou o processo e percebeu que a velocidade do fechamento era consequência da qualidade dos dados que chegavam até ele.
No Simples Nacional de 2026, a falta de automação estruturada tem um custo novo e mensurável: multa desde o primeiro dia de atraso, DEFIS com penalidades por omissão e inconsistência, PGDAS-D com caráter de confissão de dívida e cruzamento automatizado que não precisa de auditoria humana para identificar divergências entre o que foi faturado e o que foi declarado. Além disso, há o risco de perda de confiança e de reputação perante o cliente.
Para escritórios que operam o regime em volume, a resposta não é trabalhar mais rápido. É trabalhar com processo, tendo dados organizados desde a origem, classificação correta antes da apuração, segregação rastreável e transmissão dentro do prazo com base que pode ser auditada.
Quando o processo está correto, a automação entrega consistência como resultado natural, e não como esforço de última hora.
O Simples Nacional foi criado com a promessa de simplificar. Em 2026, o que ele exige de quem o opera com excelência é disciplina de dados e processo estruturado, da origem do documento fiscal ao controle do pagamento do DAS.
