

Simples Nacional, um capítulo nada definitivo. Esse é o nome desta série, e ele não é acidente. A auditoria fiscal no Simples Nacional é o tema do primeiro capítulo, e a escolha não poderia ser mais precisa: o Simples é o regime tributário mais adotado no Brasil e, paradoxalmente, um dos menos compreendidos por quem opera dentro dele todos os dias.
O excesso de operação consome o tempo que a análise técnica exige. Quem está no olho do furacão raramente tem tempo de olhar para o furacão.
Cada capítulo desta série entra por um ângulo diferente: o contador que quer sair do modo apaga-incêndio, o empresário que paga o DAS sem questionar, o profissional que constrói método e escala onde outros veem complexidade demais. Três histórias. Um regime.
Nenhuma conclusão definitiva, porque o Simples muda, a legislação muda, e 2027 está chegando com novidades que ainda estão sendo escritas.
Este é o Capítulo 1. A auditoria que o DAS nunca vai te contar. Sem mais delongas.
Existe uma cena que todo contador reconhece sem precisar de muito esforço para lembrar: são 23h de uma sexta-feira, a tela do computador iluminando o rosto de quem devia ter saído às 18h e uma planilha aberta com 8.000 linhas de movimentação fiscal que precisa ser conciliada até segunda de manhã.
O DAS do mês seguinte já está na fila. O cliente ligou três vezes perguntando sobre o Simples, e, por simples, ele entende tudo menos o que o nome sugere. A auditoria fiscal no Simples Nacional é, provavelmente, o tema mais subvalorizado dentro do regime tributário mais usado no Brasil.
O Simples é o regime com o maior número de optantes do país — a Receita Federal publica o total atualizado nas Estatísticas do Sinac. E a maioria dessas empresas tem um contador que trabalha no limite do operacional: correto, dedicado, tecnicamente competente, sem tempo para olhar o que está embaixo do capô.
E é justamente embaixo desse capô que o dinheiro mora.
Este artigo é para o contador que já sabe que o Simples não é simples. Que conhece a diferença entre o Anexo I e o Anexo III, que já tentou explicar segregação de receita para um cliente e recebeu aquele olhar de “você está falando grego”. Que sente, no fundo, que poderia entregar muito mais se tivesse tempo, método e tecnologia à altura do que o mercado hoje exige.
A auditoria fiscal no Simples Nacional não é luxo de escritório grande. É o próximo passo de quem quer sair do operacional e sentar na cadeira de conselheiro do negócio do cliente.
E antes que você vire a página pensando que isso é assunto para depois: a Reforma Tributária tem data. O Simples começa a sentir os efeitos da transição em 2027, e a janela de opção pelo regime híbrido vai até 30 de outubro de 2026. Quem não organizou a casa antes vai fazer isso com a fiscalização já batendo, em silêncio e por via digital, na caixa postal do cliente.
E se vale um conselho, leia aqui no blog o artigo que aborda os impactos da LC 214 no Simples Nacional.
O Simples que não é simples: entendendo o regime por dentro
Quando a Lei Complementar 123/2006 criou o Simples Nacional, a intenção era nobre: unificar oito tributos em uma única guia, desburocratizar a vida do pequeno empresário e estimular a formalização. O famoso DAS (Documento de Arrecadação do Simples Nacional) se vestiu com o símbolo de praticidade. Um boleto. Um pagamento. Pronto!
O problema é que esse “um boleto” esconde uma engenharia tributária de considerável complexidade. E ela tem endereço: o PGDAS-D, o Programa Gerador do Documento de Arrecadação do Simples Nacional Declaratório. É ali que a apuração é montada todo mês e é ali que o erro se instala sem disparar alarme.
Dentro do PGDAS-D, o contador informa a receita do período e a distribui entre os anexos. São seis anexos — comércio, indústria e quatro faixas de serviço —, cada um com tabela de alíquotas progressivas por faixa de receita bruta dos últimos doze meses e uma parcela a deduzir. Errar o anexo, ou errar o Fator R que define o enquadramento de parte dos serviços, muda o DAS do mês e o dos meses seguintes.
Antes da escolha do anexo, porém, vem a etapa que gera a maior parte das inconsistências: a segregação de receitas. Uma mesma nota fiscal pode conter item de tributação normal, item monofásico de PIS/COFINS, item com ICMS retido por substituição tributária, item isento e item destinado à exportação.
Cada natureza entra no PGDAS-D em campo próprio, com efeito próprio sobre a alíquota. Quem lança tudo como receita normal recolhe tributo que não era devido.
Há ainda o sublimite de R$ 3,6 milhões de receita bruta. Acima dele, a empresa continua no Simples para os tributos federais, mas recolhe ICMS e ISS fora do DAS, pelas regras do regime normal. É uma virada de rotina que precisa ser detectada no mês em que acontece, não na fiscalização.
PIS e COFINS no regime monofásico, por exemplo, são tributos que já foram recolhidos na cadeia produtiva antes de chegarem ao optante do Simples. Uma farmácia, uma distribuidora de combustível, uma loja de autopeças: se esses produtos têm tributação concentrada no fabricante ou importador, a empresa optante do Simples não deveria recolher PIS e COFINS novamente sobre eles. A alíquota do Simples, para essas receitas específicas, é reduzida.
Soa simples. Mas na prática, centenas de empresas pagam o Simples cheio sobre receitas que deveriam ter alíquota reduzida. O sistema não avisa. O DAS não destaca. E a planilha de 8.000 linhas não faz esse cruzamento automaticamente.
Esse é apenas um dos pontos de atenção. Há também a questão das verbas indenizatórias. Valores pagos ao empregado que, por natureza jurídica, não integram o salário e, portanto, não deveriam compor a base de cálculo do CPP (Contribuição Patronal Previdenciária) dentro do Simples.
Há empresas que recolheram CPP sobre férias indenizadas, aviso prévio indenizado e outras verbas que a legislação protege. Cada mês de recolhimento incorreto é crédito a recuperar.
A restituição do INSS acima do teto previdenciário é outro capítulo. Sócios que recebem pró-labore acima do teto do INSS e continuam tendo contribuição calculada sobre o valor integral, quando a lei determina que o teto é, justamente, o limite, estão gerando crédito mês a mês sem saber.
A auditoria fiscal no Simples Nacional existe para mapear sistematicamente esses pontos. Esse é um processo que, quando incorporado à rotina do escritório, muda a natureza do serviço prestado.
O contador no centro da saga: da operação à estratégia
Existe uma diferença prática entre entregar a obrigação e entregar a leitura da obrigação. Quem só entrega a obrigação compete por preço, porque o produto é o mesmo em qualquer escritório da esquina. Quem entrega a leitura vende algo que o cliente não consegue comparar em tabela.
O contador brasileiro trabalha em um dos sistemas tributários mais complexos do mundo, com dezenas de obrigações acessórias federais, estaduais (como a DeSTDA) e municipais, margens apertadas, clientes exigentes e legislação que muda no meio do exercício.
E ainda assim, ele está lá. Todo mês.
A auditoria fiscal é o que separa uma coisa da outra, porque ela produz o insumo que sustenta a conversa consultiva: dado tratado sobre o negócio do cliente.
Sem auditoria, a reunião de fechamento do mês é a entrega de uma guia. Com auditoria, é a apresentação de um diagnóstico — o que foi recolhido, o que não era devido, o que está exposto a autuação e o que muda em 2027.
O problema não é competência. É o modelo. Um escritório que vive no operacional — gerando guia, enviando declaração, cumprindo prazo — não tem folga de tempo nem de atenção para olhar o que está além do obrigatório.
Olhar além do DAS: o que a auditoria fiscal no Simples Nacional examina
Esse “além” tem endereço técnico. Auditar o Simples Nacional é revisar os últimos 60 meses de apuração e cruzar, competência a competência:
- PGDAS-D — receita declarada, segregação por natureza, anexo aplicado e alíquota efetiva de cada mês.
- XMLs de NF-e, NFC-e e NFS-e — a origem do dado, item a item, antes de qualquer consolidação. É a fonte primária que sustenta um pedido de restituição. Para o optante, a NFS-e Simples Nacional será emitida exclusivamente pelo Emissor Nacional a partir de 01/11/2026.
- SPED Fiscal (EFD ICMS/IPI) — entradas, saídas, CFOP, CST e o inventário do bloco H, nos estados e nas situações em que a empresa está obrigada à escrituração.
- Classificação fiscal dos produtos — NCM, CEST, CST e CFOP. É a classificação que determina se a receita era monofásica, substituída ou normal.
- Folha de pagamento e pró-labore — a natureza de cada verba, para a base do CPP, e os valores de pró-labore contra o teto previdenciário de cada ano.
- EFD-Contribuições — com uma ressalva que vale registrar: o optante do Simples Nacional é dispensado de entregá-la, conforme o art. 5º, inciso I, da IN RFB nº 1.252/2012. Ela entra na auditoria quando a empresa esteve em outro regime dentro dos 60 meses revisados, e aí é fonte relevante para o período anterior à opção.
O cruzamento tem dois produtos. O primeiro é o risco: divergência que pede retificação antes de virar auto de infração. O segundo é a oportunidade: recolhimento a maior que, comprovado, é crédito passível de restituição ou compensação. A mesma base de dados responde às duas perguntas.
Na minha experiência, esse é o momento em que o contador para de ser o arquivista do passado fiscal do cliente e vira o interlocutor do presente. Não é uma questão de posicionamento de marca, ok? É uma questão de método. Quem tem o dado tratado, tem a conversa. E quem tem a conversa, tem o honorário que o trabalho merece.
Essa distinção tem preço. Honorários de escritórios que atuam de forma consultiva são sistematicamente maiores do que os de escritórios que operam apenas no compliance. Não porque o conhecimento técnico seja diferente, muitas vezes é o mesmo, mas porque o valor entregue é outro.
O diagnóstico de que uma empresa recolheu a mais nos últimos cinco anos, com memória de cálculo mostrando onde e quanto, é uma conversa que muda o relacionamento com o cliente. E ela só existe depois do levantamento: o valor aparece no fim da análise, nunca antes dela.
Quando fazer auditoria fiscal no Simples Nacional?
A auditoria não depende de motivo extraordinário para acontecer. Mas existem oito situações em que ela sai da lista de boas práticas e entra na de urgências.
- O cliente revende produto monofásico ou substituído. Farmácia, autopeças, combustível, bebidas, cosméticos, material de construção. Onde há segregação a fazer, há erro possível todo mês.
- A empresa mudou de faixa de receita. Faixa nova altera alíquota efetiva e parcela a deduzir. A apuração que roda no piloto automático continua no parâmetro antigo.
- O mix de produtos ou serviços mudou. Item novo no cadastro sem classificação revisada é a causa mais comum de receita segregada de forma errada.
- Há divergência entre estoque físico e estoque fiscal. O SPED registra o que foi declarado; a diferença sem justificativa é exposição aberta.
- O DAS está fora de curva. Alíquota efetiva subindo sem crescimento equivalente de receita é sinal de base contaminada.
- Vai começar um planejamento tributário. Comparar regimes sobre base errada produz decisão errada. O saneamento vem antes da simulação, não depois.
- Há sinal de fiscalização, due diligence ou troca de contador. Nesses três casos a auditoria é defesa: mostra o que existe antes que alguém de fora mostre.
- A carteira precisa decidir sobre IBS e CBS. A opção pelo regime híbrido tem janela definida, e a decisão exige saber a carga efetiva real de cada cliente hoje.
Sinais de que seu cliente pode estar pagando tributos indevidamente
Os gatilhos acima são de contexto. Os sinais abaixo aparecem no próprio dado, e boa parte deles o contador identifica abrindo a apuração com atenção, sem ferramenta nenhuma:
- alíquota efetiva do DAS acima do que a faixa de receita justifica;
- toda a receita lançada como tributação normal em empresa que comprovadamente revende item monofásico ou substituído;
- CPP calculado sobre o total da folha, sem separação das verbas de natureza indenizatória;
- pró-labore acima do teto do INSS com contribuição sobre o valor integral;
- divergência recorrente entre a receita da NF-e e a receita declarada no PGDAS-D;
- saldo de estoque fiscal negativo em qualquer item;
- itens do cadastro com NCM genérico, ou o mesmo NCM repetido em produtos de naturezas diferentes.
Um sinal isolado não confirma crédito. Ele indica onde a revisão deve começar. O que a ferramenta muda aqui não é a leitura — é a escala: fazer essa varredura em 40 clientes, todo mês, sem alguém abrir 40 apurações à mão.
Inconsistências no PIS e COFINS monofásico e o que a LC 224/2025 muda no radar do contador
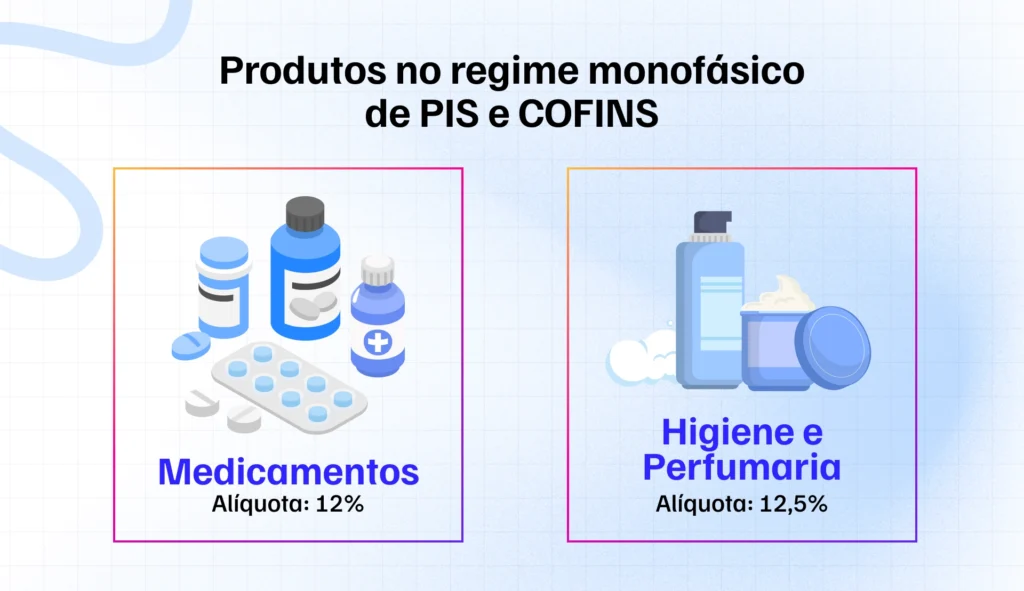
A monofasia do PIS e da COFINS está ancorada na Lei nº 10.147/2000 e em legislação complementar para setores específicos: farmacêutico, de combustíveis, autopeças, bebidas, entre outros.
A lógica é conhecida: a tributação se concentra no fabricante ou importador, o que significa que o revendedor optante do Simples Nacional não deveria recolher esses tributos sobre as mesmas mercadorias.
O Simples é calculado sobre o total, a alíquota deveria ser reduzida. E quando a empresa não segrega essas receitas corretamente na apuração do DAS, o resultado é recolhimento a maior, mês após mês, sem que nenhum alarme dispare.
A auditoria cruza as notas fiscais de entrada e saída com a classificação NCM dos produtos, identifica os itens sujeitos à monofasia e recalcula o imposto correto período a período. A diferença entre o que foi pago e o que deveria ter sido pago é crédito recuperável, atualizado pela Selic desde a data de cada pagamento indevido.
Agora, um ponto que entrou no radar a partir de 1º de abril de 2026 e que não pode ser ignorado: a LC 224/2025 (texto oficial) encerrou a alíquota zero para diversos produtos e setores, fazendo incidir 10% da alíquota do sistema padrão de tributação sobre operações antes desoneradas. (Confira mais detalhes nos artigos clientes afetados pela LC 224/2025 e LC 224/2025 e a revisão de PIS/COFINS.)
O Simples Nacional em si está fora do escopo da norma, conforme exceção confirmada pela Receita Federal na IN RFB 2.305/2025. Já os fornecedores que abastecem os optantes do Simples, como fabricantes e importadores dos setores afetados, operam com carga tributária maior sobre seus produtos.
Itens antes sujeitos à alíquota zero são tributados a 10% das alíquotas aplicáveis no regime regular de apuração, o que pressiona custo de aquisição e, por consequência, a margem do revendedor.
Na prática, isso tem duas implicações diretas para a auditoria fiscal no Simples Nacional: a segregação correta das receitas monofásicas continua a ser obrigatória e necessária para recuperar o passado, assim como o monitoramento da cadeia de fornecimento é também necessário para proteger o presente.
Quem não estava fazendo auditoria antes de abril de 2026 acumulou crédito a recuperar. Quem não começar agora vai acumular custo desnecessário daqui para frente.
Verbas indenizatórias e a base de cálculo do CPP
O Simples Nacional unifica, no DAS, a Contribuição Patronal Previdenciária, o equivalente ao INSS patronal dos demais regimes. A base de cálculo desse componente é a folha de salários. O ponto crítico: nem tudo que consta na folha é salário.
A jurisprudência do STJ é consolidada: verbas de natureza indenizatória não integram o conceito de remuneração para fins previdenciários. Aviso prévio indenizado, férias indenizadas proporcionais e terço constitucional de férias quando indenizado são valores que, se incluídos na base de cálculo do CPP, geram recolhimento a maior.
A auditoria de verbas indenizatórias percorre a folha de pagamento mês a mês, separa cada rubrica por natureza jurídica e apura o CPP que deveria ter sido recolhido. O tamanho da diferença varia com o porte e a composição da folha, e só aparece depois do levantamento, verba por verba.
INSS acima do teto previdenciário
O teto do salário de contribuição é o limite máximo sobre o qual a contribuição previdenciária pode ser calculada. Em 2026 ele está em R$ 8.475,55, valor fixado pela Portaria Interministerial MPS/MF nº 13/2026, com reajuste de 3,9% sobre o teto de 2025, de R$ 8.157,41 (divulgação oficial do INSS).
Sócio que recebe pró-labore acima desse limite e tem a contribuição calculada sobre o valor integral recolhe mais do que a lei determina. E o teto muda todo ano: a revisão de 60 meses compara cada competência com o teto vigente naquele mês, não com o de hoje.
É um dos levantamentos mais objetivos do Simples, e aparece com frequência em carteiras de profissionais liberais organizados como pessoa jurídica: médicos, advogados, arquitetos e engenheiros.
O levantamento dos últimos 60 meses, cruzado com os valores de pró-labore declarados, mostra o excesso competência por competência — a comparação é entre o valor declarado e o teto vigente em cada mês. O que vem depois, o pedido de restituição ou compensação, segue o rito próprio e depende da análise do caso.
Auditoria de estoque e a integridade do SPED
A EFD (Escrituração Fiscal Digital) é o espelho do que a empresa declarou à Receita. Quando há divergência entre o estoque físico e o estoque fiscal, há inconsistência. Quando há inconsistência não justificada, há risco de autuação.
A auditoria de estoque cruza as entradas e saídas declaradas no SPED com os saldos que deveriam existir período a período. Uma distribuidora com 1.000 SKUs (Stock Keeping Units ou itens distintos) diferentes não consegue fazer esse cruzamento manualmente sem margem de erro significativa.
Com tecnologia, o cruzamento roda sobre a base inteira e o relatório aponta, item por item, onde a divergência está.
Corrigir antes da fiscalização, por meio de retificação das obrigações acessórias, é mais barato e mais seguro do que explicar a divergência depois que o auto de infração já chegou.
Quais dados e documentos analisar em uma auditoria fiscal no Simples Nacional?
A auditoria é tão boa quanto a base que recebe. Documento faltando não gera dúvida no relatório — gera silêncio. E silêncio no relatório é inconsistência que ninguém viu.
Documentos essenciais da auditoria
| Documento | O que verificar | Risco / Oportunidade |
|---|---|---|
| PGDAS-D (60 competências) | Receita declarada, segregação por natureza, anexo aplicado, alíquota efetiva | Receita sem segregação gera DAS a maior — crédito |
| DAS pagos | Valor recolhido, competência e data de pagamento | Base da atualização pela Selic e da contagem do prazo de cinco anos |
| XMLs de NF-e, NFC-e e NFS-e | Item, NCM, CFOP, CST e valor na origem | Fonte primária — é o que sustenta o pedido de restituição |
| SPED Fiscal (EFD ICMS/IPI) | Entradas, saídas, CFOP, CST e inventário do bloco H | Divergência de estoque — risco de autuação |
| Cadastro de produtos (NCM, CEST, CST, CFOP) | Classificação por item, duplicidade, NCM genérico | Erro de classificação propaga erro de segregação em cascata |
| Folha de pagamento | Natureza de cada rubrica: o que é salário e o que é indenizatório | Verba indenizatória na base do CPP — crédito |
| Pró-labore dos sócios | Valor mensal contra o teto do INSS de cada ano | Contribuição acima do teto — crédito |
| Relatórios financeiros e conciliação bancária | Receita efetiva contra receita declarada no PGDAS-D | Receita não declarada é risco; receita declarada a mais é revisão |
| PER/DCOMP e pedidos anteriores | O que já foi pleiteado, em que competência e com que resultado | Evita pedido em duplicidade e retrabalho |
Duas observações práticas sobre essa lista. A primeira: o XML é a fonte primária e é ele que sustenta o pedido de restituição — trabalhar apenas com o consolidado do PGDAS-D limita o que se consegue comprovar depois. A segunda: o cadastro de produtos é o ponto de origem de quase toda inconsistência de segregação.
Corrigir o cadastro sem revisar o passado resolve o mês que vem e abandona os 60 meses anteriores.
Como funciona uma auditoria fiscal no Simples Nacional?
O trabalho tem cinco etapas, e a ordem entre elas não é negociável — cada uma alimenta a seguinte.
- Coleta. Reunir 60 meses de PGDAS-D, DAS, XMLs, SPED Fiscal, folha, pró-labore e cadastro de produtos. Quando a captura é automática, via certificado digital e integração com o e-CAC, essa etapa sai da escala de semanas para a de horas.
- Cruzamento. Confrontar o declarado com o escriturado e com o documento de origem, item a item, competência a competência.
- Identificação de inconsistências. Separar o que é risco, e pede retificação, do que é oportunidade, e pede pedido de restituição. Aqui entra o julgamento do profissional: nem toda divergência apontada pelo sistema é erro, e essa triagem não é automatizável.
- Relatório com memória de cálculo. Cada valor apurado precisa de rastro — competência, base, alíquota aplicada, alíquota devida, diferença e atualização pela Selic. Relatório com total e sem memória não se defende em pedido de restituição.
- Plano de ação. Definir o que é retificação de obrigação acessória, o que é restituição ou compensação via PER/DCOMP, o que exige medida judicial, e em que ordem. Só então vem a conversa com o cliente.
O tempo total depende do volume de movimentação e da organização documental da empresa. O processamento dos dados, com tecnologia adequada, roda em horas. A etapa que consome prazo é a primeira: reunir documento — e é justamente a que a integração automatizada encurta.
A Reforma Tributária e o contador que chegou antes
A Emenda Constitucional nº 132/2023 deu forma ao maior redesenho do sistema tributário brasileiro em décadas. A implementação plena do novo modelo, com a substituição de PIS, COFINS, IPI, ICMS e ISS pela CBS, pelo IBS e pelo Imposto Seletivo, está projetada para 2033, mas o Simples Nacional começa a sentir os efeitos da transição a partir de 2027.
Para as empresas do Simples Nacional na Reforma Tributária, a mudança envolve lógica e alíquota. O novo modelo traz não cumulatividade ampla, crédito na cadeia e mecanismos de devolução que o Simples atual simplesmente não tem. A pergunta que vai dominar os próximos dois anos é categórica: compensa continuar no Simples?
A resposta depende de dados. Depende de saber exatamente qual é a carga tributária efetiva da empresa hoje, quais são os créditos que ela gera e que não podem ser transferidos na cadeia por ser optante do Simples, e como essa equação se altera no novo regime.
E a decisão tem calendário. Pela LC 214/2025, regulamentada pela Resolução CGSN nº 186/2026, o optante do Simples pode escolher o regime híbrido: o IBS e a CBS saem juntos do DAS e são apurados pelo regime regular, com débito e crédito, enquanto IRPJ, CSLL, CPP e IPI seguem na guia unificada. A opção é conjunta — não existe manter o IBS no DAS e recolher apenas a CBS por fora.
A janela vai de 1º de setembro a 30 de outubro de 2026, com efeitos a partir de janeiro de 2027, prazo prorrogado pela Resolução CGSN nº 194/2026. A segunda janela, de 1º a 31 de março de 2027, com efeitos a partir de 1º de julho, vem do art. 40-D da Resolução CGSN nº 140/2018, na redação da Resolução CGSN nº 190/2026. Quem precisa dimensionar isso cliente por cliente encontra o caminho em simulação de IBS e CBS no Simples Nacional.
É uma decisão de dois lados: o crédito que o cliente deixaria de reter na cadeia contra a complexidade de apurar dois regimes ao mesmo tempo. Nenhum dos dois lados se calcula sobre base contaminada — e é aí que a auditoria do passado vira insumo do comparativo de regimes.
O contador que já fez a auditoria fiscal do seu cliente, que conhece as inconsistências históricas, que entende a composição real das receitas e da folha, esse contador vai ter a resposta quando o cliente perguntar. O contador que não fez vai precisar de semanas para construir o diagnóstico que o outro já tem na mão.
A diferença entre chegar antes e chegar depois, aqui, é a diferença entre ter um diagnóstico pronto e ter um diagnóstico por fazer. A Reforma tem prazo, e o prazo não espera o escritório se organizar.
Por que a tecnologia não substitui o contador?
Existe um equívoco recorrente no mercado: a ideia de que, no Simples Nacional, automação e tecnologia tributária são ameaças à profissão contábil. Como se a ferramenta que processa 60 meses de dados em uma tarde fosse concorrer com o profissional que sabe o que fazer com esses dados.
Não é assim que funciona. E é elementar, meu parceiro contador!
A tecnologia de auditoria fiscal no Simples Nacional faz o que o ser humano não consegue fazer com consistência em escala: cruzar grandes volumes de dados sem se cansar, sem cometer erros de digitação, sem se distrair na linha 4.721 de uma planilha.
Ela parametriza, calcula, aplica a taxa Selic período a período, gera o relatório de inconsistências e apresenta o resultado de forma organizada.
O que ela não faz: interpretar a situação específica do cliente, decidir qual estratégia de recuperação faz sentido, redigir a manifestação de inconformidade, negociar com o cliente a forma de aproveitamento do crédito ou, ainda, explicar para o empresário por que ele pagou R$ 120 mil a mais em tributos.
E como bom profissional, você mostra que isso não significa que o contador anterior era desonesto, ok? Porque isso significa que o sistema é complexo e que a revisão periódica é necessária exatamente por isso.
Esse trabalho é do contador. Sempre foi. A tecnologia só torna viável que um escritório de nove pessoas faça o trabalho que, sem ela, exigiria vinte.
E se você olhar bem no detalhe: o relatório interpretado, gerado por uma plataforma de auditoria, como a da e-Auditoria, tem um efeito colateral valioso. Ele dá autoridade à conversa.
Quando o contador apresenta um documento estruturado, com memória de cálculo, base legal referenciada e valor apurado com precisão matemática, o cliente para de questionar o honorário e entende o que está recebendo em troca. E vê valor nisso.
Autoridade não se declara. Se demonstra, concorda?
Auditoria fiscal recorrente: o modelo que muda o patamar do escritório
A auditoria fiscal no Simples Nacional pode ser feita de duas formas: avulsa, quando aparece uma demanda específica, como uma fiscalização, uma due diligence, uma troca de regime, ou recorrente, quando o escritório incorpora o processo à sua rotina de atendimento.
O modelo recorrente é o que muda o escritório de patamar. Funciona assim: em vez de auditar o cliente uma vez e arquivar o relatório, o escritório mantém a análise ativa, rodando periodicamente. Qualquer inconsistência identificada é corrigida antes de virar problema. Qualquer crédito apurado é apresentado ao cliente como resultado concreto do trabalho do escritório.
Do ponto de vista comercial, isso resolve um problema antigo da profissão contábil: como demonstrar valor de forma contínua para um cliente que só percebe o contabilista quando algo dá errado. A auditoria recorrente inverte essa lógica. O cliente recebe, periodicamente, uma evidência de que o escritório está olhando o que os outros não estão.
Do ponto de vista operacional, o modelo recorrente também é mais ágil. Auditar seis meses de movimentação é mais rápido do que auditar cinco anos. Inconsistências pequenas, corrigidas cedo, não viram passivos grandes. E o histórico de análises acumulado ao longo do tempo se mostra como um ativo de conhecimento sobre o cliente que nenhum concorrente tem.
A Sefaz hoje opera com cruzamento de dados em tempo próximo ao real. O e-CAC consolida informações de múltiplas fontes. A Receita Federal tem acesso a décadas de declarações em segundos. O escritório que ainda audita seus clientes apenas quando recebe uma notificação está sempre correndo atrás.
Quem audita antes não corre atrás. Lidera a conversa, senta à mesa e é a voz que orienta a decisão do cliente.
Auditoria recorrente como oferta: diagnóstico, priorização e precificação
Entre decidir que a auditoria será recorrente e ter uma oferta que se vende existe um desenho de operação. Ele tem cinco passos.
- Diagnóstico da carteira. Antes de escolher cliente, mapear a carteira por potencial: setor com tributação monofásica ou substituída, faixa de faturamento, tamanho da folha, existência de pró-labore acima do teto, histórico de divergência no PGDAS-D. É levantamento de cadastro, não auditoria: roda sobre informação que o escritório já tem.
- Priorização. Começar pelos casos de maior potencial e menor esforço de coleta. Cliente com documentação organizada e setor de tributação concentrada entrega o primeiro resultado rápido, e é o primeiro resultado que financia o resto.
- Entrega do relatório. Documento com memória de cálculo, base legal referenciada e valores por competência. O relatório é o produto — não o total apurado.
- Comunicação de valor. O cliente não compra auditoria. Compra a resposta a três perguntas: recolhi certo, estou exposto, e o que faço agora. O relatório precisa responder às três em linguagem de dono de empresa, não de analista fiscal.
- Precificação. Dois modelos convivem. Honorário fixo pela revisão é previsível e remunera o trabalho independentemente do achado. Honorário de êxito sobre o crédito efetivamente aproveitado alinha o incentivo, mas concentra o risco no escritório. O modelo misto — fixo menor pela revisão, êxito sobre o resultado — é o que sustenta recorrência sem prender a operação a um achado.
Vale olhar quem já opera assim. Um caso publicado da Dobal Consultoria registra R$ 100 mil em honorários em 100 dias operando recuperação tributária com o e-Recuperador, com ênfase justamente em contribuição previdenciária acima do teto. É um caso de consultoria especializada, não de escritório contábil completo — o que ele mostra é o desenho da oferta, não uma média de mercado.
Há ainda uma dependência entre o passado e o presente que vale explicitar. O crédito do passado apareceu porque a base estava errada: classificação de item, segregação de receita, rubrica na base do CPP. Se a rotina mensal continua produzindo o mesmo erro, o escritório vai auditar o mesmo problema no ano que vem.
É por isso que a sequência correta é auditar, corrigir e só então automatizar — automação sobre base errada apenas acelera o erro. O Motor do Simples Nacional opera nessa ordem — audita e corrige a base antes de automatizar a apuração — e é o que sustenta a recorrência do lado da rotina; o e-Recuperador cuida da revisão dos 60 meses anteriores.
O papel do tributarista como parceiro estratégico do contador
Nem todo escritório contábil vai desenvolver, internamente, toda a competência técnica necessária para conduzir um trabalho completo de recuperação de crédito tributário. E está tudo bem com isso.
O mercado tributário brasileiro tem, e vem crescendo nos últimos anos, uma figura que o contador precisa aprender a usar a seu favor: o tributarista especializado em consultoria e recuperação de crédito. Não o advogado que só atua em execução fiscal. O especialista que faz o levantamento, apura os valores, elabora o parecer técnico e conduz a solicitação junto à Receita.
Quando o contador entende que esse profissional não é um concorrente, mas um parceiro, a equação muda de forma drástica. É soma, é ganha-ganha! O cliente permanece do contador. O trabalho técnico específico é feito por quem se especializou naquilo. Os honorários são divididos de forma que todos ganham, inclusive o empresário, que recupera créditos que jamais seriam identificados sem esse trabalho conjunto.
O contador que lidera essa parceria está, na prática, ampliando o portfólio do seu escritório sem precisar contratar uma equipe tributária própria. E o cliente percebe o resultado, não a divisão de tarefas nos bastidores.
O que o mercado chama de escritório completo não precisa ser um escritório que faz tudo sozinho. Aqui, meu amigo contador, a ideia é ser um que entrega tudo com qualidade. A diferença é sutil na aparência e enorme na prática.
O próximo capítulo: o empresário que ainda não sabe
Até aqui, a história foi contada pelo ângulo de quem executa, o contador, o tributarista, o escritório. Mas há um personagem que ainda não entrou em cena com o peso que merece: o empresário do Simples Nacional.
Ele paga o DAS todo mês. Confia no contador. Acha que está em dia. E, em boa parte dos casos, está com as obrigações declaradas. O que ele não sabe é que “estar em dia” e “estar correto” podem ser coisas diferentes.
Empresas optantes do Simples com faturamento acima de R$ 500 mil anuais, que atuam em setores com tributação monofásica, têm folha de pagamento com verbas indenizatórias e possuem sócios com pró-labore acima do teto previdenciário… todas essas empresas têm potencial concreta de ter créditos a recuperar.
O artigo seguinte desta série (recuperação tributária no Simples Nacional) vai direto a esse personagem. Vai explicar, na linguagem do empresário, o que é a auditoria fiscal no Simples Nacional, por que ele deveria exigir esse trabalho do seu contador ou buscar quem faça, e o que a Reforma Tributária muda no cálculo que ele faz toda vez que renova a opção pelo regime.
A fiscalização não avisa quando chega. O contador que leu até aqui já sabe onde olhar primeiro.
FAQ – Auditoria fiscal no Simples Nacional: Perguntas frequentes
Não necessariamente. O direito à recuperação existe quando há evidência de recolhimento a maior, seja por classificação incorreta de receitas, por inclusão indevida de verbas na base de cálculo ou por outros erros na apuração do DAS.
A auditoria fiscal no Simples Nacional existe justamente para identificar se há crédito e qual é o valor envolvido. Sem o levantamento, não é possível afirmar com segurança se há ou não crédito a recuperar.
O prazo prescricional para o pedido de restituição ou compensação de tributos federais, incluindo os componentes do Simples Nacional, é de cinco anos, contados da data do pagamento indevido, conforme o artigo 168 do Código Tributário Nacional (Lei nº 5.172/1966). Por isso, a revisão dos últimos 60 meses é o padrão adotado nas auditorias: esse é o horizonte dentro do qual os créditos ainda podem ser aproveitados.
A auditoria em si não gera nenhum risco. Trata-se de uma análise interna, sem qualquer comunicação obrigatória com o Fisco. O risco só existe se a auditoria identificar irregularidades que não sejam corrigidas, porque, nesse caso, a empresa segue exposta à fiscalização.
Quando inconsistências são encontradas e retificadas de forma adequada, o resultado é exatamente o oposto: a empresa fica em posição mais segura.
Depende do escopo. A auditoria fiscal, com identificação de inconsistências, apuração de créditos e geração de memória de cálculo, é uma atribuição do contador, respaldada pelo CFC.
A parte de elaboração de pareceres jurídicos, manifestações de inconformidade e eventuais discussões administrativas ou judiciais envolve competência específica da advocacia tributária. Para trabalhos de maior complexidade ou valor, a parceria entre contador e tributarista é recomendável e, na prática, produz os melhores resultados.
Vale, e com urgência. A Reforma Tributária não cancela obrigações do passado nem apaga créditos de períodos anteriores. Os últimos cinco anos de recolhimento seguem sujeitos à revisão, independentemente das mudanças futuras.
Além disso, entender a carga tributária real da empresa hoje, com os créditos devidamente apurados, é o ponto de partida obrigatório para qualquer análise sobre conveniência de permanência no Simples após 2027.
Com tecnologia adequada, o tempo de processamento dos dados, com cruzamento das escriturações, apuração das inconsistências e cálculo dos valores com correção pela Selic, pode ser concluído em horas ou poucos dias, dependendo do volume de movimentação da empresa.
O tempo total do trabalho, incluindo a organização dos documentos de entrada, elaboração do relatório e apresentação ao cliente, varia de acordo com a complexidade do caso. Para empresas de médio porte com boa organização documental, uma semana é um prazo razoável para a entrega completa.
A competência para fiscalizar o cumprimento das obrigações do Simples Nacional é compartilhada entre a Receita Federal, os estados, o Distrito Federal e os municípios, conforme o artigo 33 da Lei Complementar 123/2006. Na prática, o cruzamento é eletrônico e contínuo: a receita declarada no PGDAS-D é confrontada com as notas fiscais eletrônicas, com o SPED e com as informações de folha.
A divergência não gera visita — gera intimação eletrônica no e-CAC ou no domicílio tributário estadual. É por isso que a revisão preventiva vale mais do que a resposta rápida: quando a intimação chega, o prazo já está correndo.
Além do recolhimento mensal do DAS, o optante entrega a apuração no PGDAS-D até o dia 20 do mês seguinte ao da competência, presta a Declaração de Informações Socioeconômicas e Fiscais (DEFIS) uma vez por ano, emite documento fiscal em suas operações e mantém a escrituração exigida pela legislação.
Conforme a atividade e a obrigatoriedade do estado, entram também o SPED Fiscal e obrigações estaduais como a DeSTDA.
O MEI segue regime próprio, com a DASN-SIMEI. A EFD-Contribuições, por sua vez, é dispensada enquanto a empresa permanecer no Simples, conforme o artigo 5º, inciso I, da IN RFB nº 1.252/2012. A lista exata varia por estado e por município, e é ela que define quais arquivos a auditoria terá disponíveis.
Conclusão
A auditoria fiscal no Simples Nacional resolve dois problemas ao mesmo tempo, e isso é raro em serviço contábil. Para o cliente, mapeia o recolhimento a maior dos últimos 60 meses e aponta a exposição que pede retificação. Para o escritório, produz o dado tratado que sustenta honorário de consultoria e que, na decisão sobre IBS e CBS, é a diferença entre responder na hora e pedir duas semanas.
O caminho curto para começar não é escolher um cliente e auditar cinco anos de uma vez. É rodar o diagnóstico da carteira, escolher os dois ou três casos de maior potencial e menor esforço de coleta, e entregar o primeiro relatório com memória de cálculo. O segundo cliente é mais fácil que o primeiro, e o quinto já é rotina.
Este é o primeiro artigo de uma série sobre auditoria fiscal e planejamento tributário no Simples Nacional. No próximo capítulo, saímos da perspectiva do escritório e entramos na do empresário — aquele que paga o DAS todo mês sem questionar se o valor está correto.
