

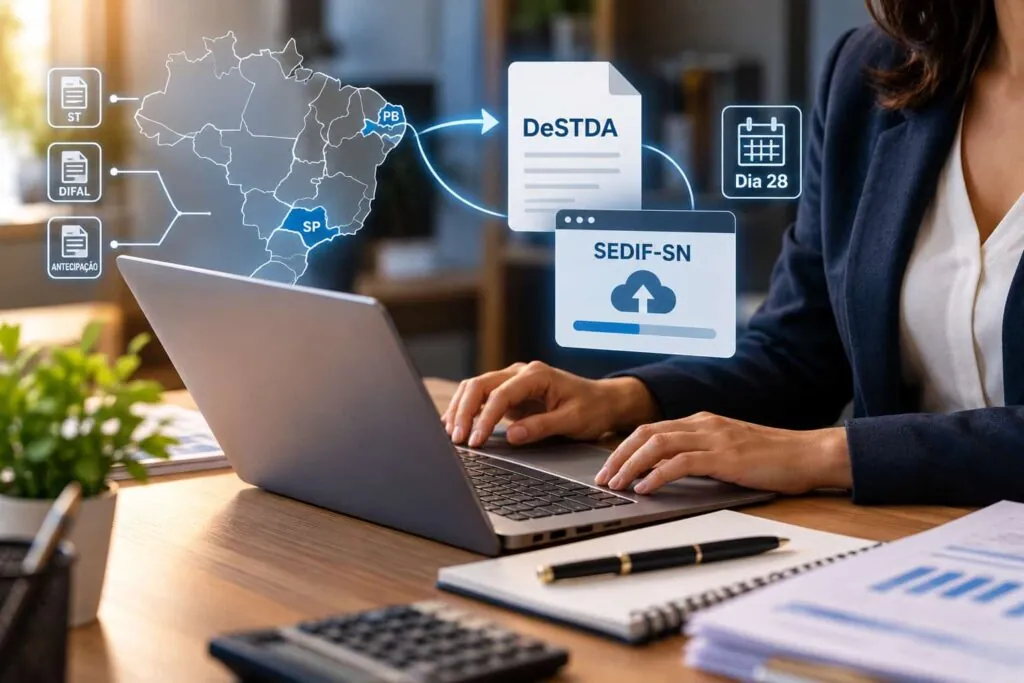
A DeSTDA é a Declaração de Substituição Tributária, Diferencial de Alíquota e Antecipação, exigida pelo Ajuste SINIEF 12/2015 das empresas optantes pelo Simples Nacional desde 01/01/2016, exceto MEI e quem ultrapassou o sublimite estadual.
A declaração deve ser transmitida até o dia 28 do mês seguinte, pelo SEDIF-SN, e as regras para períodos sem valores a declarar variam conforme a UF.
A DeSTDA declara o ICMS que o optante do Simples Nacional recolhe fora do DAS.O escritório precisa identificar, cliente por cliente, em quais UFs há inscrição como substituto tributário e quais são as exigências de cada Fazenda para os meses sem valores a declarar.
O Ajuste SINIEF 12/2015, do Confaz, criou a declaração e fixou o prazo nacional, mas a mesma norma manda aplicar a legislação de cada UF, inclusive as penalidades.
O resultado é uma data única e várias regras de dispensa, de multa e de sistema de entrega.
Quem aplica à carteira inteira a regra de um estado pode descumprir a de outro. São Paulo, por exemplo, dispensa a entrega quando não há valores a declarar, e a Paraíba exige a declaração com a opção “sem dados informados”.
O que é a DeSTDA e qual é a sua base legal?
DeSTDA é a sigla de Declaração de Substituição Tributária, Diferencial de Alíquota e Antecipação. É a declaração mensal em que a empresa optante pelo Simples Nacional informa ao fisco estadual o ICMS de substituição tributária, de diferencial de alíquota e de antecipação, valores que o DAS não recolhe.
O Ajuste SINIEF 12/2015 instituiu a obrigação, em vigor para fatos geradores desde 01/01/2016.
A base legal é o Ajuste SINIEF 12/2015, do Confaz. A cláusula terceira exige a declaração dos optantes, exceto os MEI e os estabelecimentos que ultrapassaram o sublimite estadual.
A cláusula décima sétima manda aplicar as normas tributárias nacionais e estaduais, inclusive as penalidades, e é por ela que a multa varia de UF para UF.
A DeSTDA é uma obrigação declaratória: ela informa os valores de ICMS nas hipóteses previstas, enquanto o recolhimento segue os procedimentos aplicáveis a cada caso. O arquivo é gerado e transmitido pelo SEDIF-SN.
Quem está obrigado a entregar a DeSTDA?
Ficam obrigados os optantes pelo Simples Nacional, isto é, ME e EPP contribuintes do ICMS, conforme a cláusula terceira do Ajuste SINIEF 12/2015.
O MEI e o estabelecimento que ultrapassou o sublimite estadual ficam fora. Quem tem inscrição de substituto tributário em outra UF declara também para ela, hipótese que a Fazenda de SP e o Decreto 47.732/2025 da PB tratam.
Mês sem valor a declarar tem tratamento diferente em cada UF: algumas dispensam a entrega e outras exigem a declaração zerada.
A variação estadual: o detalhe que custa caro
A DeSTDA é uma obrigação definida no âmbito federal, mas sua exigibilidade é regulamentada pelas unidades federativas.
Os estados não exigem a declaração da mesma forma: alguns dispensam a entrega quando não há valores a declarar, outros exigem o envio com a opção “sem dados informados” e outros ainda impõem penalidades pela omissão consecutiva.
A partir de 2026, a Paraíba passou a prever uma possibilidade específica para determinados contribuintes.. Segundo a Sefaz-PB e o Decreto 47.732/2025, a partir de 01/01/2026 o optante não situado na Paraíba, com inscrição de substituto tributário no estado, poderá optar, de forma irretratável, pela EFD-OIE.
O texto do decreto diz “poderão optar”, e não prevê a substituição automática da DeSTDA.
Para a carteira, a consequência é consultar a legislação da UF de domicílio e de cada UF em que o cliente tem inscrição de substituto tributário, e registrar a regra de cada uma.
É preciso entregar DeSTDA sem movimento?
Depende da UF. A cláusula nona, §2º, do Ajuste SINIEF 12/2015 prevê a geração da declaração mesmo sem dados quando não há valores para a UF, e cada Fazenda decide se dispensa a entrega ou exige a declaração zerada.
| UF | Regra para o mês sem valores | Fonte |
| SP | Dispensa a entrega quando não há valores a declarar | Portaria CAT 23/2016, art. 1º, §5º |
| PB | Exige a entrega com a opção “sem dados informados” | Sefaz-PB |
O texto do art. 1º, §5º, da Portaria CAT 23/2016, acrescentado pela Portaria CAT 38/2018, diz: “Fica dispensada a entrega da DeSTDA quando não houver valores a serem declarados no mês de referência, sem prejuízo da apuração, a qualquer tempo, dos tributos devidos e da aplicação das penalidades cabíveis.”
A regra de uma UF não vale para as outras. A empresa com inscrição em duas UFs pode ficar dispensada em uma e obrigada a entregar zerada em outra.
O que deve ser declarado na DeSTDA
A declaração reúne o ICMS que o optante recolhe fora do DAS em três situações:
- substituição tributária: o ICMS retido pela empresa que atua como substituta tributária na operação;
- antecipação: o ICMS devido na entrada de mercadorias, nas hipóteses que a legislação estadual prevê;
- DIFAL: a diferença entre a alíquota interna e a interestadual nas aquisições de outra UF, nos termos da legislação da UF de destino.
O post sobre ICMS e substituição tributária no Simples Nacional detalha cada caso e mostra, por exemplo, que na antecipação com encerramento a Fazenda cobra na entrada o ICMS das etapas seguintes e a cadeia se encerra ali.
Como conferir os dados da DeSTDA antes da transmissão
O arquivo segue o leiaute oficial de blocos da DeSTDA, e a conferência abaixo evita a transmissão com dado trocado.
Antes de transmitir, confira se o contribuinte e a UF de destino foram informados corretamente e se os valores de substituição tributária, DIFAL e antecipação batem com o que o cliente recolheu.
Qual o prazo da DeSTDA?
O arquivo da DeSTDA é enviado até o dia 28 do mês subsequente ao encerramento do período de apuração, ou até o primeiro dia útil seguinte quando o dia 28 não for útil.
A regra consta na cláusula décima primeira do Ajuste SINIEF 12/2015, na redação do Ajuste SINIEF 15/2016. A competência de março, por exemplo, vence em 28 de abril.
Prazo de entrega e como transmitir a declaração
A transmissão é feita pelo SEDIF-SN. A Fazenda de SP, no Guia do Usuário da DeSTDA, indica o aplicativo como obrigatório, e a SEF-SC informa a versão vigente e orienta reinstalar quem usa versão anterior (consulta em 02/10/2026).
Para acompanhar os vencimentos da carteira, a Agenda Tributária reúne os prazos da Receita Federal mês a mês. O vencimento da DeSTDA, que é estadual, merece linha própria no controle do escritório.
Assinatura digital e certificado ICP-Brasil
Antes da primeira transmissão para uma UF, confira na página da Fazenda dela se o arquivo exige assinatura com certificado digital ICP-Brasil.
Se o SEDIF-SN acusar erro de atualização, confira primeiro a versão instalada: a SEF-SC orienta reinstalar a versão atual. Se o erro persistir, procure o suporte da Fazenda da UF de destino. Instruções de contorno de fóruns e vídeos não substituem a orientação oficial.
Retificação da DeSTDA
Em São Paulo, a retificação é feita por novo arquivo, conforme a Portaria CAT 38/2018. Nas demais UFs, confira prazo e condições na legislação estadual.
A retificação é necessária quando a conferência posterior mostra operação de substituição tributária, DIFAL ou antecipação não lançada, valor declarado diferente do recolhido ou inscrição e UF de destino informadas de forma errada. Antes de reenviar, confira:
- a competência e a inscrição estadual da UF de destino;
- se cada operação de substituição tributária, DIFAL e antecipação do mês foi lançada;
- se os valores declarados coincidem com os recolhidos.
A Resolução CGSN nº 183/2025 e a DeSTDA: o que vale para cada obrigação
Segundo a Receita Federal, a Resolução CGSN 183/2025, publicada no DOU de 13/10/2025, trata de PGDAS-D, Defis e DASN-Simei, de multa e de compartilhamento de dados. As fontes oficiais consultadas não mencionam a DeSTDA.
A multa de 2% ao mês, com mínimo de R$ 50 no PGDAS-D e de R$ 200 mais R$ 100 por grupo de 10 informações na Defis, vale para essas declarações, conforme a Receita Federal.
A penalidade pela DeSTDA vem da legislação de cada UF, por força da cláusula décima sétima do Ajuste SINIEF 12/2015. O guia prático do PGDAS-D mostra como declarar, corrigir e evitar multas.
PGDAS-D e Defis seguem a CGSN. A DeSTDA segue o Ajuste SINIEF e a norma de cada UF, e cada uma pede rotina própria. O que mudou nas declarações do Simples está no post sobre a Resolução CGSN 183/2025 e os riscos para 2026.
Penalidades pela falta de entrega ou entrega incorreta
Não existe multa nacional única. O Ajuste SINIEF 12/2015, na cláusula décima sétima, manda aplicar as normas estaduais, inclusive as penalidades, e cada UF fixa as suas.
A multa de 2% ao mês da CGSN 183/2025 pertence ao PGDAS-D e à Defis. Consulte a norma da UF de destino antes de informar um valor ao cliente.
Além da multa, a Sefaz-PB informa que a falta de transmissão por três meses consecutivos pode levar ao cancelamento da inscrição estadual.
Em SP, a dispensa só vale para o mês sem valores a declarar, e a Portaria CAT 23/2016 ressalva a apuração dos tributos devidos e as penalidades cabíveis.
Para a entrega incorreta, a correção é a retificação descrita acima, com a penalidade que a UF previr para a inconsistência.
O Motor do Simples Nacional da e-Auditoria e a gestão das obrigações acessórias
Escritório com dezenas de clientes no Simples convive com duas rotinas: a apuração mensal do PGDAS-D e as obrigações estaduais, como a DeSTDA, cada uma com regra diferente por UF.
O Motor do Simples Nacional trata da primeira.A solução audita e corrige a base fiscal do cliente e, em seguida, automatiza a apuração e a transmissão do PGDAS-D. O contador confere a prévia da apuração antes de acionar a transmissão.
O material do Motor lista 21 tarefas da rotina do escritório que o produto automatiza, entre elas classificar itens, segregar receitas e consolidar o faturamento.
O Motor não transmite a DeSTDA, que segue pelo SEDIF-SN. O tempo que sai da captura, da classificação e da transmissão manuais pode ir para a conferência das obrigações estaduais, onde a regra muda por UF.
A página do Motor do Simples apresenta a rotina automatizada do Simples Nacional.
Conclusão
A DeSTDA tem prazo nacional e regras estaduais. O dia 28 e a cláusula décima sétima do Ajuste SINIEF 12/2015 valem para a carteira inteira, enquanto a dispensa sem movimento, a multa e o sistema de entrega dependem de cada UF.
Uma tabela por cliente, com as UFs de inscrição, a regra de sem movimento de cada uma e o vencimento da competência, organiza a rotina mensal.
FAQ – DeSTDA: Perguntas frequentes
Não. A cláusula terceira do Ajuste SINIEF 12/2015 exclui o MEI da obrigação, assim como o estabelecimento que ultrapassou o sublimite estadual.
A DeSTDA se aplica aos demais optantes pelo Simples Nacional, ME e EPP contribuintes do ICMS.
Depende da UF. São Paulo dispensa a entrega quando não há valores a declarar (Portaria CAT 23/2016, art. 1º, §5º).
A Paraíba exige a declaração com a opção “sem dados informados”. Nas demais UFs, consulte a norma estadual.
Depende da UF. A DeSTDA é a declaração do optante, e a GIA-ST é obrigação estadual com norma própria. A Fazenda de cada UF informa se o optante entrega uma delas ou as duas. Confirme na página da DeSTDA da UF de destino.
Sim, quando a empresa tem inscrição de substituto tributário em outra UF. A Fazenda de SP trata da inscrição do optante de outra UF que atua como substituto em SP, e o Decreto 47.732/2025 da Paraíba trata do optante não situado no estado com essa inscrição. Cada UF recebe a sua declaração e aplica a sua regra.
Em São Paulo, a Portaria CAT 38/2018 prevê a retificação por novo arquivo. Nas demais UFs, prazo e condições seguem a legislação estadual.
Antes de reenviar uma competência anterior, confira inscrição, UF de destino e os valores de substituição tributária, DIFAL e antecipação.
A UF define a consequência, por força da cláusula décima sétima do Ajuste SINIEF 12/2015. Na Paraíba, a falta de transmissão por três meses consecutivos pode levar ao cancelamento da inscrição estadual, segundo a Sefaz-PB.
A dispensa de SP vale só para o mês sem valores e não afasta a apuração dos tributos devidos nem as penalidades cabíveis. Regularize a competência pendente antes que as pendências se acumulem.
Confira mais conteúdos sobre o Simples Nacional
- Resolução CGSN 183/2025: o que mudou no Simples Nacional e quais os riscos para 2026
- Obrigações acessórias Simples Nacional: guia completo para contadores
- Declarações acessórias: guia completo para empresas e contadores
- PGDAS-D: guia prático para declarar, corrigir e evitar multas com as novas regras
Fontes
Acessadas em 02/10/2026.
Receita Federal. Simples Nacional: entenda as regras da Resolução CGSN nº 183/2025.
Confaz. Ajuste SINIEF 12/2015.
Confaz. Ajuste SINIEF 15/2016.
SEFAZ-SP. Portaria CAT 23/2016.
SEFAZ-SP. Portaria CAT 38/2018.
SEFAZ-SP. DeSTDA, Guia do Usuário.
Sefaz-PB. DeSTDA.
Governo da Paraíba. Decreto 47.732/2025, de 23/12/2025 (texto em republicador).
SEF-SC. DeSTDA e SEDIF.
Grupo Tributarista de Sucesso no WhatsApp
O grupo da e-Auditoria para contadores, no WhatsApp.
Quero entrar no grupo