A NFS-e Nacional torna-se obrigatória para ME e EPP optantes do Simples Nacional em 1º de novembro de 2026, conforme a Resolução CGSN nº 191, de 4 de agosto de 2026, que revogou a Resolução CGSN nº 189/2026. A emissão ocorre pelo Emissor Nacional, em aplicação web ou via API.
Escritórios que atendem prestadores de serviço convivem com uma rotina fragmentada: cada cliente em um município, cada município com um portal próprio de nota, cada portal com leiaute, regras e instabilidades particulares. A NFS-e no Simples Nacional entra na fase que encerra esse modelo — e o calendário dessa virada mudou no meio do caminho.
A Resolução CGSN nº 189/2026 marcava a obrigatoriedade para 01/09/2026. Em 4 de agosto, a Resolução CGSN nº 191 revogou aquele texto e levou a data para 01/11/2026. Quem organizou a carteira pela norma anterior trabalhou agosto e setembro contra um prazo que já não existia. Quem soube da prorrogação tende a tratá-la como folga.
A folga é menor do que parece, e não é a única data em jogo. Da publicação da 191 no Diário Oficial da União, em 10/08/2026, até a virada, são menos de três meses. E dois meses depois vem uma segunda mudança, de natureza diferente: em 01/01/2027, o documento do optante passa a carregar IBS e CBS. Tratar as duas como uma só é o que produz cadastro refeito duas vezes.
O que determina a Resolução CGSN nº 191/2026
A Resolução CGSN nº 191, de 4 de agosto de 2026, publicada no Diário Oficial da União de 10/08/2026, altera a Resolução CGSN nº 140/2018, que regulamenta o Simples Nacional. O texto define três pontos principais.
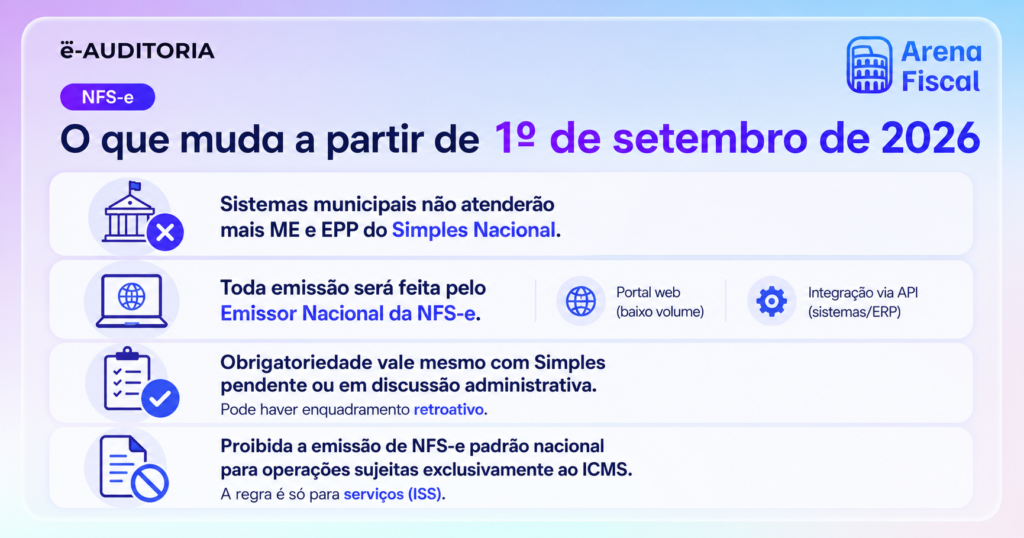
Primeiro, a emissão da NFS-e de padrão nacional torna-se obrigatória para ME e EPP optantes sempre que houver prestação de serviço sujeita ao documento. Segundo, a emissão ocorrerá exclusivamente pelo Emissor Nacional, nas modalidades web ou API: os sistemas municipais saem do fluxo de emissão dessas empresas. Terceiro, fica vedada a NFS-e de padrão nacional em operações sujeitas exclusivamente ao ICMS, caso da venda de mercadorias.
A obrigação alcança ainda dois grupos específicos: empresas com opção pelo Simples pendente ou em discussão administrativa ou judicial que possa resultar em inclusão retroativa no regime, e empresas sob os efeitos de impedimento previsto na regulamentação do Simples Nacional, mesmo sem essa possibilidade de retroatividade. A nota emitida no padrão nacional tem validade em todo o território nacional e é elemento suficiente para a constituição do crédito tributário.
Quem é obrigado a emitir a NFS-e de padrão nacional?
Microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços sujeitos ao ISS. A regra inclui empresas com pedido de opção em análise, em discussão administrativa ou judicial, ou sob impedimento com possibilidade de enquadramento retroativo. O MEI prestador de serviços já emite pelo Emissor Nacional desde setembro de 2023.
Quando a NFS-e nacional se torna obrigatória para o Simples Nacional?
Em 01/11/2026, para ME e EPP optantes em todo o país, conforme a Resolução CGSN nº 191/2026. O prazo de 01/08/2026, divulgado para profissionais autônomos e liberais isentos, é regra do município de São Paulo, apoiada na Lei municipal nº 14.864/2008, e não consta da resolução nacional.
Boa parte do conteúdo publicado sobre o tema trata o prazo de agosto como regra nacional, mas a Lei nº 14.864/2008 é municipal, de São Paulo, e cobre a isenção de ISS de autônomos e liberais inscritos no cadastro da cidade, uma categoria de contribuinte pessoa física que nem está sujeita ao Simples Nacional. Com a prorrogação nacional para novembro, a confusão de datas cresceu: agora circulam três prazos diferentes para o mesmo assunto. Para o escritório, a distinção evita comunicação equivocada com clientes de outros municípios.
Como funciona a emissão pelo Emissor Nacional
Demonstração guiada
Cada PGDAS que sai do escritório carrega uma classificação que alguém fez à mão, nota por nota.
Você escolhe o cliente e o período. O Motor do Simples Nacional roda sobre aquela apuração e o especialista aponta onde o resultado diverge do seu.
Mais de 35 mil profissionais contábeis usam a e-Auditoria.
O Emissor Nacional é a plataforma pública mantida pela Receita Federal em parceria com os municípios, segundo o Portal Nacional da NFS-e. A emissão parte da Declaração de Prestação de Serviços, a DPS: o contribuinte informa os dados da operação, o ambiente nacional valida, gera o XML da NFS-e e devolve o documento. O comprovante é o DANFSe, com leiaute único e QR Code de validação.
Há dois canais. O emissor web atende empresas com volume baixo de notas, com preenchimento manual no portal. A API atende quem emite dezenas ou centenas de notas por mês, com integração entre o sistema de gestão e a SEFIN Nacional. Antes de emitir, cada empresa precisa de cadastro completo no portal: dados cadastrais, atividades CNAE e correlação com a lista de serviços da Lei Complementar nº 116/2003.
O que acontece se continuar emitindo pelo portal da prefeitura?
Após 01/11/2026, os portais municipais ficam restritos a duas funções para as empresas do Simples: consulta de notas já emitidas e emissão retroativa de documentos com fato gerador anterior à obrigatoriedade. Novas emissões serão rejeitadas. Prefeituras como a de São Paulo já comunicaram a restrição aos contribuintes.
Precisa de certificado digital para emitir pelo Emissor Nacional?
Para a emissão da NFS-e Simples Nacional via API e para boa parte dos acessos da empresa, sim: o certificado digital padrão ICP-Brasil, A1 ou A3, autentica a comunicação com o ambiente nacional. Certificado vencido é um dos motivos mais comuns de travamento na migração, e a emissão de um novo leva dias. Esse é o primeiro item do checklist.
O que muda em 01/01/2027: IBS e CBS no documento do optante
São duas viradas distintas, com dois meses de distância, e elas não pedem a mesma preparação. Em 01/11/2026 mudam o canal e o padrão do documento. Em 01/01/2027 muda o que o documento carrega.
A própria Receita Federal tratou a distinção ao explicar a aplicação conjunta da Resolução CGSN nº 191/2026 com o Ato Conjunto RFB/CGIBS nº 4/2026. Até 31/12/2026, as empresas enquadradas no Simples permanecem sujeitas às regras próprias do regime simplificado, e vale apenas a obrigatoriedade de emissão pelo Emissor Nacional. A partir de 01/01/2027, com a incidência da CBS e do IBS nas hipóteses previstas pela Reforma Tributária, entram as disposições relativas a esses tributos para os optantes, incluindo os destaques de CBS e IBS no documento fiscal nas hipóteses previstas na regulamentação.
Para o escritório, a consequência prática é de cadastro. O preenchimento campo a campo do destaque depende de leiaute e nota técnica ainda em publicação — o que já está definido é o momento, não o formato. O elo entre as duas datas é a classificação tributária do item: é ela que hoje determina o anexo e a segregação da receita no PGDAS-D, e é ela que vai determinar o que será destacado quando o destaque existir. A tabela cClassTrib é onde essa classificação ganha código no novo sistema.
Um escritório que entrar em novembro com a base de classificação suja chega a janeiro corrigindo duas coisas ao mesmo tempo: a origem do documento e o conteúdo dele. Auditar a base antes de apurar é o que separa as duas viradas em vez de somá-las.
O que a padronização muda na apuração do Simples Nacional
O efeito menos comentado da Resolução vem depois da emissão. Com as notas de serviço das ME e EPP concentradas em um único ambiente de dados, a Receita cruza a receita documentada nas NFS-e com a receita declarada no PGDAS-D sem depender de fiscalização manual. A própria 191 prevê o acesso dos entes da federação aos arquivos da NFS-e, por área restrita do Painel Municipal e por ambiente compartilhado de dados.
Divergência entre nota e declaração aparece no cruzamento, e a cobrança chega ao cliente. O escritório que já convive com diferença de receita bruta entre NF-e e PGDAS terá esse risco ampliado. A Lei Complementar nº 214/2025 reforça o movimento: o mesmo ambiente servirá de base para a apuração de IBS e CBS sobre serviços.
Existe o outro lado. Nota padronizada é dado estruturado: o mesmo leiaute que facilita o cruzamento pela Receita facilita a leitura automatizada pelo escritório. A segregação de receitas no Simples Nacional de serviço, a aplicação do anexo correto e a conferência da retenção de ISS podem ser executadas por sistema, a partir do XML, com o time revisando exceções em vez de digitar dados.
No Simples Nacional, regime em que o erro de classificação altera o valor do DAS, essa diferença pesa no resultado do cliente.
O que acontece com a NFS-e depois da emissão?
Com a obrigatoriedade do Emissor Nacional, as notas de serviço seguem um padrão único. O desafio seguinte é integrar esses documentos à rotina mensal, classificar as receitas, aplicar o anexo correto e preparar o PGDAS-D sem ampliar o trabalho manual da equipe.
No Arena Fiscal, mostramos como automatizar esse fluxo, desde a captura das NFS-e e a segregação das receitas até a apuração do PGDAS-D e a geração do DAS.
Assista ao evento e veja o Motor do Simples Nacional em ação:
Como preparar a carteira até 01/11/2026
O prazo comporta uma migração organizada, desde que o trabalho comece agora. Um roteiro prático para o escritório:
- Mapeie os clientes prestadores de serviço e o volume mensal de notas de cada um.
- Verifique o certificado digital de cada empresa: validade, tipo e onde está instalado.
- Faça o cadastro no Portal Nacional, com atividades CNAE e correlação com a lista da LC 116/2003.
- Defina o canal de emissão: emissor web para volumes baixos, API para volumes altos.
- Emita notas de teste e valide o fluxo completo, da DPS ao DANFSe.
- Comunique cada cliente por escrito, com prazo e responsabilidades definidos.
Reserve ao menos 30 dias antes de 01/11/2026 para os testes, o que coloca o início da validação na primeira quinzena de outubro. Cadastro incompleto e certificado vencido concentram os travamentos relatados nas migrações municipais já concluídas.
Da NFS-e ao DAS: o papel da tecnologia
Concluída a migração da emissão, o ciclo mensal continua o mesmo: baixar e organizar os XMLs, classificar os serviços, segregar as receitas, apurar, conferir, transmitir o PGDAS-D, gerar o DAS e enviar ao cliente, tudo até o dia 20.
Feito manualmente, empresa por empresa, esse ciclo consome horas em tarefas que não exigem análise. A padronização da NFS-e permite automatizar a esteira inteira: o sistema importa os documentos, reconhece os serviços, monta a apuração, gera a prévia para conferência e transmite a declaração.
Dois pontos pedem atenção na automação. Empresas em regime de caixa exigem inserção manual da receita recebida, porque o XML documenta a competência. E atividades sujeitas ao Fator R pedem a folha de salários dentro da apuração, já que a razão entre folha e receita define o anexo aplicável.
Motor do Simples Nacional na rotina de serviços
O Motor do Simples Nacional, dentro da plataforma da e-Auditoria, segue uma sequência específica antes de fechar a apuração: primeiro audita a base fiscal, depois corrige as inconsistências encontradas, e só então executa o restante do fluxo para empresas de comércio e de serviço:
- importa os documentos fiscais;
- classifica itens e serviços;
- segrega as receitas;
- gera a apuração;
- transmite o PGDAS-D; e
- envia DAS, recibo e extrato ao cliente por e-mail.
Um painel de controle mostra o status de cada empresa da carteira: apurações finalizadas, pendências e declarações transmitidas.
Por estar dentro da plataforma da e-Auditoria, o tempo que o Motor devolve para a equipe de NFS-e tem destino: revisar períodos anteriores, rodar o Planejamento Tributário para a Reforma ou classificar produtos para o novo sistema.
O sistema aponta pendências em vez de decidir sozinho: certificado ausente, quebra de sequência numérica das notas, item sem classificação. O escritório escolhe entre transmitir de forma automática ou validar cada apuração antes do envio.
Para conhecer o fluxo em detalhe, agende uma demonstração do Motor do Simples e elimine 21 tarefas manuais da sua rotina.
Perguntas frequentes sobre a NFS-e no Simples Nacional
Não. A Resolução CGSN nº 191 altera o padrão técnico do documento e o canal de transmissão. As alíquotas seguem os anexos da Lei Complementar nº 123/2006 e a legislação municipal aplicável a cada serviço.
O MEI prestador de serviços já emite a NFS-e pelo Emissor Nacional desde setembro de 2023. A novidade da Resolução CGSN nº 191/2026 alcança as demais ME e EPP optantes pelo Simples Nacional, com efeitos a partir de 01/11/2026.
Não. As notas emitidas antes da obrigatoriedade permanecem válidas. Os portais municipais seguem disponíveis para consulta e para emissão retroativa de documentos com fato gerador anterior a 01/11/2026.
Não. A Resolução veda a emissão da NFS-e de padrão nacional em operações sujeitas exclusivamente ao ICMS. Vendas de mercadorias seguem documentadas por NF-e ou NFC-e.
A receita de serviços entra separada da receita de revenda, com o anexo definido pela atividade e, nos casos aplicáveis, pelo Fator R. Retenções de ISS na fonte precisam ser informadas para não haver recolhimento em duplicidade.
A partir de 01/01/2027, segundo a Receita Federal, quando as regras de CBS e IBS produzem efeitos para os optantes do Simples Nacional. Entre 01/11/2026 e 31/12/2026 vale apenas a obrigatoriedade de emitir pelo Emissor Nacional, sem aplicação das regras de CBS e IBS no âmbito do regime.
Fontes
- Resolução CGSN nº 191, de 4 de agosto de 2026 — obrigatoriedade da NFS-e de padrão nacional a partir de 01/11/2026 e revogação da Resolução CGSN nº 189/2026; DOU de 10/08/2026, edição 149-A (Imprensa Nacional)
- Simples Nacional: NFS-e Nacional será obrigatória para ME e EPP a partir de 1º de novembro de 2026 — aplicação conjunta da Resolução CGSN nº 191/2026 com o Ato Conjunto RFB/CGIBS nº 4/2026 (Receita Federal, 14/08/2026)
- Lei Complementar nº 116/2003 — lista de serviços sujeitos ao ISS (Planalto)
- Lei Complementar nº 123/2006 — Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte e anexos do Simples Nacional (Planalto)
- Lei Complementar nº 214/2025 — instituição do IBS, da CBS e do Imposto Seletivo (Planalto)
- NFS-e e Simples Nacional: obrigatoriedade de emissão através do Emissor Nacional — Portal Nacional da NFS-e