A LC 224/2025 e a revisão de PIS/COFINS entraram no calendário fiscal de 2026 num momento em que a atenção do mercado contábil estava voltada para outro lado. A Reforma Tributária do consumo, com IBS, CBS, novos CSTs e um período de transição tecnicamente denso, monopolizou o debate desde janeiro.
A Lei Complementar 224, sancionada em 26 de dezembro de 2025, chegou como mais uma peça num tabuleiro já lotado. E, exatamente por isso, seu impacto direto na apuração de PIS/COFINS foi absorvido com lentidão.
O resultado já é mensurável: empresas que operam com o CST 06, o código de situação tributária de operações tributáveis à alíquota zero, passaram a ter obrigação real de recolhimento a partir de 1º de abril de 2026. Sem ajuste na apuração, sem lançamento na EFD-Contribuições 2026, sem comunicação ao cliente. Um débito que nasceu sem aviso e que acumula a cada mês que passa sem revisão.
O que a LC 224/2025 instituiu e por que importa agora?
A LC 224/2025 não surgiu isolada. Ela foi criada para endereçar um problema estrutural da política fiscal brasileira: a concessão de benefícios fiscais sem prazo definido, sem metas de contrapartida e sem reavaliação periódica. Ao modificar a Lei de Responsabilidade Fiscal (LC 101/2000), a norma criou um novo modelo de governança, com teto de 2% do PIB para gastos tributários da União, prazo máximo de cinco anos para novos incentivos, exigência de resultados mensuráveis e transparência obrigatória sobre quem recebe o benefício e quanto.
Contudo, a mudança que impacta a rotina fiscal imediatamente está no art. 4º, que determina uma redução linear de 10% sobre os benefícios e incentivos existentes. Em termos práticos: empresas com isenção ou alíquota zero passaram a recolher 10% da alíquota padrão. Aquelas que detinham crédito presumido podem aproveitar apenas 90% do valor anterior. O benefício persiste e reduzido.
Os tributos alcançados são PIS/Pasep (mercado interno e importação), COFINS (mercado interno e importação), IRPJ, CSLL, IPI, Imposto de Importação e contribuição previdenciária patronal. Para o IRPJ e o Imposto de Importação, a regra entrou em vigor em 1º de janeiro de 2026. Para PIS, COFINS, IPI e contribuições previdenciárias, que exigem observância da anterioridade nonagesimal, por representarem aumento de carga tributária, a vigência iniciou em 1º de abril de 2026.
O que mudou na prática para quem operava com CST 06
O resultado já é mensurável: empresas que operam com o CST 06, o código de situação tributária de operações tributáveis à alíquota zero, passaram a ter obrigação real de recolhimento a partir de 1º de abril de 2026. Sem ajuste na apuração, sem lançamento na EFD-Contribuições, sem comunicação ao cliente. Um débito que nasceu sem aviso e que acumula a cada mês que passa sem revisão.
Antes da LC 224, uma empresa que vendia produtos com alíquota zero de PIS e COFINS, identificados pelo CST 06 na nota fiscal, simplesmente não tinha débito nessas contribuições. A partir de 1º de abril de 2026, essa mesma operação passou a gerar débito residual que precisa ser reconhecido e escriturado na apuração mensal.
As alíquotas aplicáveis, conforme a Instrução Normativa RFB nº 2.305/2025 e o Decreto nº 12.808/2025, são:
Regime não cumulativo (Lucro Real): PIS de 0,165% e COFINS de 0,76%, equivalente a 10% das alíquotas cheias de 1,65% e 7,60%. Total: 0,925% sobre o faturamento das operações que antes eram alíquota zero.
Regime cumulativo (Lucro Presumido): PIS de 0,065% e COFINS de 0,30%, derivados de 10% sobre as alíquotas de 0,65% e 3,00%. Total: 0,365% sobre as mesmas operações.
Percentuais que parecem pequenos e são, em termos relativos. Mas aplicados sobre o faturamento de uma empresa com volumes relevantes em setores como agronegócio, medicamentos, fertilizantes ou produtos industriais, os valores absolutos deixam de ser desprezíveis.
Uma empresa com R$ 5 milhões de faturamento mensal em operações antes desoneradas pode acumular R$ 46.250,00 de débito mensal no regime não cumulativo, sem ter emitido nenhum documento fiscal diferente do habitual.
Entenda as mudanças no artigo PIS e COFINS de fertilizantes e insumos agrícolas: guia prático da reoneração da LC 224/2025.
A armadilha silenciosa: por que o erro não aparece na nota fiscal?
Aqui está o ponto que concentra o maior risco operacional da LC 224 e a revisão de PIS/COFINS para a área contábil. A Receita Federal confirmou, por meio da Nota Técnica nº 012/2026 e da questão 34.1 do Perguntas e Respostas LC 224 (v4, publicado em 30/04/2026), que o CST 06 deve ser mantido nas notas fiscais mesmo após a vigência da lei.
A operação continua classificada como tributável à alíquota zero, o que foi reduzido é o benefício, não a natureza da tributação.
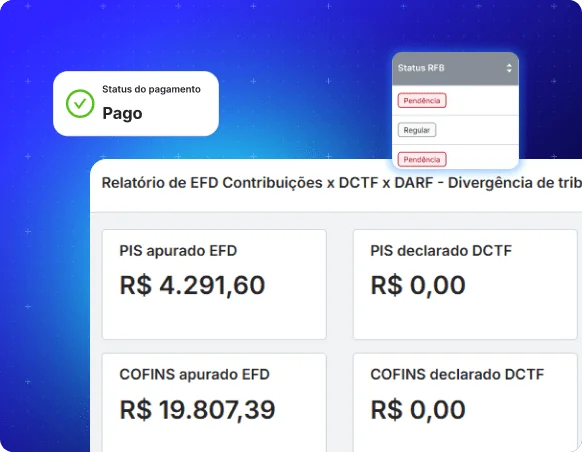
Isso cria o que o ex-Conselheiro no CARF, Márcio Costa, nomeou de esquizofrenia documental combinada com a aritmética do prejuízo: o sistema digital (XML) diz que o imposto é zero, mas a lei exige caixa. O documento fiscal não muda. O débito existe. E só aparece se a apuração for feita corretamente.
Na prática, o que deve mudar é o campo infAdFisco da NF-e, que precisa indicar que a operação está sujeita ao disposto na LC 224/2025. E, principalmente, a EFD-Contribuições: o débito residual deve ser lançado como ajuste de acréscimo nos registros M220 e M620 na LC 224, com código 11 da Tabela 4.3.8. Para garantir rastreabilidade, inclusive em futuros pedidos de PER/DCOMP PIS COFINS LC 224/2025, os registros M225 e M625 devem trazer a base de cálculo e a alíquota do ajuste. Na escrituração por documento, a Nota Técnica EFD-Contribuições nº 12/2026 manda reproduzir no registro C110 a informação de que a operação está sujeita à LC 224. Na escrituração consolidada, o C110 não se aplica.
Empresas e escritórios que não realizaram esses ajustes na apuração de abril estão, neste momento, com recolhimento insuficiente de PIS e COFINS, além de estarem expostos à autuação, multa e juros quando a Receita Federal realizar o cruzamento eletrônico dos dados.
Quem está dentro e quem está fora: as exceções da LC 224
O escopo da LC 224/2025 tem delimitações importantes. Conhecer os limites é tão relevante quanto conhecer a regra geral, especificamente para escritórios que atendem clientes afetados pela LC 224/2025 em setores com tratamentos tributários específicos.
Aqui vai a lista de quem fica fora do alcance da redução linear de 10%:
- empresas optantes pelo Simples Nacional, que seguem regime próprio (mesmo assim vale considerar planejamento tributário no Simples Nacional);
- Zona Franca de Manaus e as áreas de livre comércio, protegidas por disposição constitucional;
- produtos da Cesta Básica Nacional de Alimentos constantes dos Anexos I e XV da LC 214/2025 (Reforma Tributária), que mantêm alíquota zero plena;
- imunidades constitucionais;
- pessoas jurídicas sem fins lucrativos nos termos das Leis 9.637/1998 e 9.790/1999 (organizações sociais e OSCIPs);
- regimes especiais de comércio exterior como drawback e admissão temporária;
- desoneração da folha de pagamentos (CPRB), que segue com redutores específicos para 2026; e
- incentivos vinculados à inovação tecnológica, como Lei do Bem, Lei de Informática e Programa MOVER.
Para todas as demais empresas que usufruem de benefícios de alíquota zero, isenção ou crédito presumido em PIS e COFINS e que não se enquadram nas exceções acima, a redução é aplicável e a obrigação de recolhimento residual é factual desde abril.
O impacto além do PIS/COFINS: o que mais a LC 224 e a revisão de PIS/COFINS afeta?
A discussão sobre PIS e COFINS concentra atenção porque é onde a mudança operacional é mais imediata. Mas a LC 224/2025 traz outros impactos que o planejamento tributário precisa considerar em conjunto.
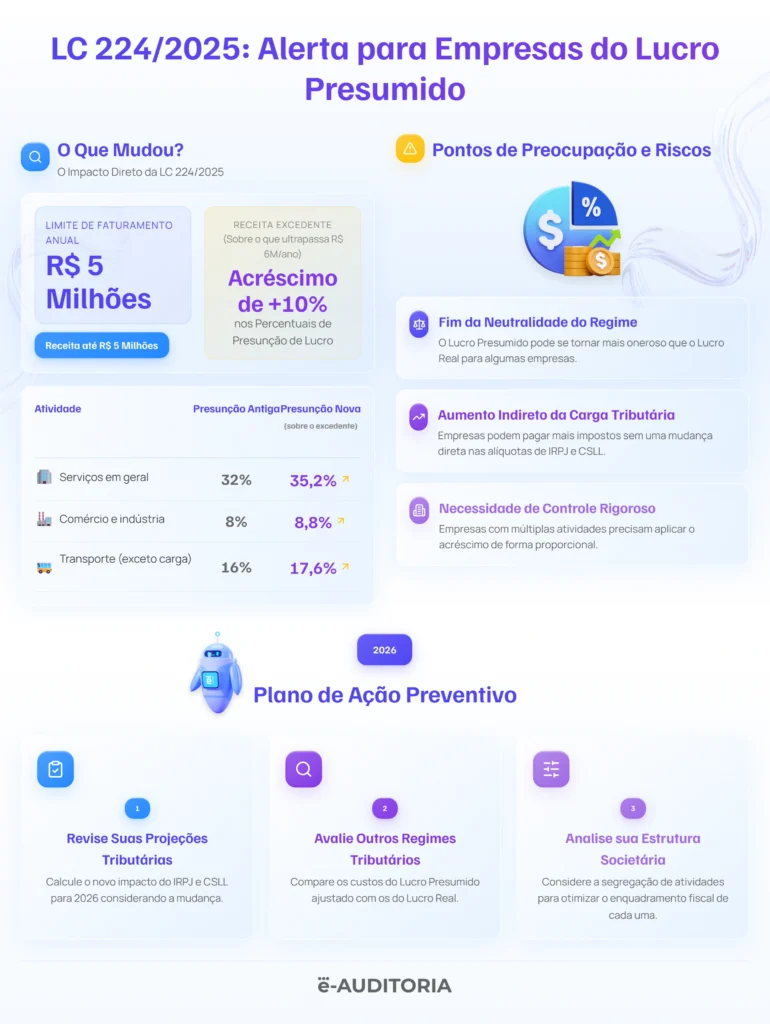
Para empresas do Lucro Presumido com faturamento acima de R$ 5 milhões anuais (limite trimestral de R$ 1.250.000), a lei determinou um acréscimo de 10% nos percentuais de presunção do IRPJ e da CSLL sobre a parcela da receita que exceder esse valor. Isso pode tornar o Lucro Presumido menos atrativo para determinadas empresas de médio porte, exigindo simulação entre regimes.
Para as empresas do Lucro Real que pagam Juros sobre Capital Próprio (JCP), a LC 224 e a revisão de PIS/COFINS elevaram a alíquota de retenção do IRRF de 15% para 17,5%, reduzindo a economia tributária efetiva do instrumento. E para importadores, o Imposto de Importação já foi afetado desde 1º de janeiro, sem período de adaptação.
Esses impactos se somam e se acumulam. Não há uma única conta a fazer. Há um diagnóstico multidimensional que exige análise caso a caso, aplicando a LC 224 e a revisão de PIS/COFINS de fato.
O risco para escritórios contábeis: além da compliance do cliente
A LC 224/2025 cria dois problema para as empresas: um problema tributário e um problema de gestão de risco para os escritórios que atendem essas empresas.
O perfil de exposição é difuso: o escritório pode ter dezenas de clientes com operações de CST 06 depois da LC 224, distribuídos em múltiplos setores e regimes tributários. Identificar quem está exposto, calcular o impacto e ajustar a apuração de cada um exige cruzar os XMLs com a nova regra, operação por operação.
Feita manualmente, essa análise é inviável em escala.
O risco de não agir é concreto e fatídico: recolhimento insuficiente, divergência na EFD-Contribuições e exposição à autuação pela Receita Federal. A LC 224/2025 não estabeleceu período de adaptação para a vigência de abril. A obrigação é integral desde o primeiro dia.
Os pedidos de ressarcimento via PER/DCOMP não são afetados. A Receita Federal respondeu na pergunta 34 do Perguntas e Respostas sobre a LC 224 (versão 5, de 30/07/2026): os créditos vinculados a vendas originalmente com alíquota zero continuam considerados vinculados a vendas com alíquota zero e seguem passíveis de ressarcimento ou compensação. O que a LC 224 veda é o adquirente apropriar créditos que a legislação já vedava pela isenção ou pela alíquota zero.
O cliente que usa esses ressarcimentos no capital de giro mantém o direito de pedir; o efeito da LC 224 para ele está no débito de PIS e Cofins.
Como identificar os clientes impactados pela LC 224/2025 na revisão de PIS/COFINS na prática
O problema não está na nota fiscal, está no que ela esconde. Identificar quais produtos do seu cliente foram afetados pela LC 224/2025 exige cruzar os documentos fiscais com a base tributária, item a item, e verificar quais operações carregam CST 06 com alíquota zero.
Feito manualmente, esse processo é inviável em escala.
Na prática, o fluxo funciona assim:
Tempo necessário: 3 minutos
- Upload dos documentos fiscais
Você sobe as notas fiscais do cliente na Plataforma. O sistema aceita múltiplos arquivos. Você pode, por exemplo, processar mais de 86o documentos em segundos.
- Identificação automática dos itens afetados
A Plataforma cruza os XMLs com a base tributária da e-Auditoria e identifica todos os itens com CST 06 que passaram a ter incidência de PIS e COFINS a partir de abril de 2026.
- Recálculo com as novas alíquotas
O sistema aplica automaticamente as alíquotas previstas na LC 224/2025 (0,925% no regime não cumulativo e 0,365% no cumulativo) e calcula o impacto tributário operação por operação.
- Comparativo e relatório
O resultado chega em três colunas: o que foi apurado, o que deveria ter sido apurado e a diferença. O relatório pode ser exportado em PDF para apresentar ao cliente ou em Excel para detalhar item a item, documento a documento.
Um caso real processado pela ferramenta mostrou uma empresa com recolhimento original de R$ 10.532,76, que passou para R$ 55.429,83 após a aplicação da LC 224/2025 e a revisão de PIS/COFINS. Um aumento de 426% e projeção anual de R$ 538.000 em impacto adicional.
Esse é o dado que transforma a conversa com o cliente: sai do genérico “a lei mudou” e entra no concreto “veja o que isso representa para o seu caixa” a longo prazo.
Como a e-Auditoria automatiza essa revisão
A e-Auditoria desenvolveu o Reprocessamento Inteligente LC 224/2025, disponível dentro do módulo Oportunidades Estratégicas da Plataforma. A funcionalidade foi criada para resolver o problema de escala que a LC 224/2025 e a revisão de PIS/COFINS impõe: ela importa os XMLs automaticamente, identifica as operações com CST 06, recalcula PIS e COFINS conforme as novas alíquotas e entrega um comparativo objetivo.
Ou seja: o que foi apurado, o que deveria ter sido apurado e qual é a diferença.
Isso significa que o escritório tem, cliente a cliente, o diagnóstico que precisa para agir: onde há divergência, qual é o valor em aberto e o que precisa ser ajustado. A análise que levaria horas por cliente acontece de forma automatizada, permitindo que o profissional contábil concentre seu tempo no que não pode ser automatizado: a interpretação, a decisão e a orientação ao cliente.
O relatório gerado serve diretamente como base para a regularização na EFD-Contribuições e para a conversa com o cliente sobre os próximos passos. A recomendação é rodar o reprocessamento de PIS e COFINS com prioridade para os clientes que operam em agronegócio, medicamentos, fertilizantes e produtos industriais e para os regimes de Lucro Real e Lucro Presumido.
Cada mês que passa sem revisão é mais um período com divergência acumulada.
Quando foi a última vez que você revisou a competência tributária dos seus lançamentos?
Se a resposta demorou mais de um segundo, provavelmente já existe divergência acumulada esperando para ser encontrada. E quanto mais tempo passa, mais trabalhosa fica a correção.
O Reprocessamento Inteligente LC 224/2025 da e-Auditoria identifica essas inconsistências de forma automática, sem revisar lançamento por lançamento. Entenda como ele mapeia o impacto nos seus clientes e o que fazer antes do próximo fechamento.
FAQ – LC 224/2025 e revisão de PIS/COFINS: Perguntas frequentes
Não diretamente. A Reforma Tributária do consumo trata da substituição de PIS, COFINS e IPI pela CBS e pelo IBS. A LC 224/2025 é uma lei autônoma, com objetivo de reduzir gastos tributários e fortalecer a governança fiscal. As duas legislações se sobrepõem no tempo e seus impactos se acumulam, mas são instrumentos distintos, com mecanismos e objetivos diferentes.
O CST 06 aparece nos documentos fiscais de produtos que operam com alíquota zero de PIS e COFINS. Setores como agronegócio, medicamentos, fertilizantes, produtos industriais e importadores têm alta frequência de operações com esse código. A verificação mais precisa exige cruzar os XMLs com análise dos campos de CST nas notas de entrada e saída, tarefa que a ferramenta de Reprocessamento Inteligente LC 224 da e-Auditoria automatiza.
Continuam passíveis de ressarcimento ou compensação. Pela pergunta 34 do Perguntas e Respostas da Receita Federal sobre a LC 224 (versão 5, de 30/07/2026), esses créditos seguem considerados vinculados a vendas com alíquota zero, inclusive nas operações a partir de abril de 2026. A LC 224 só impede o adquirente de apropriar créditos que já seriam vedados pela isenção ou pela alíquota zero.
Sim, se tiverem operações com CST 06 (alíquota zero). A questão do limite de R$ 5 milhões está relacionada especificamente ao impacto nos percentuais de presunção do IRPJ e da CSLL, não à obrigação de recolhimento residual de PIS e COFINS, que se aplica independentemente do nível de faturamento.
O tema está em discussão no mercado tributário, com argumentos sobre a forma de implementação e os efeitos sobre empresas que estruturaram investimentos com base em benefícios de longo prazo. No entanto, enquanto não houver decisão judicial suspendendo a aplicação da lei para casos concretos, a obrigação de recolhimento é exigível. A prudência técnica recomenda cumprir a obrigação enquanto se acompanha o desenvolvimento das discussões jurídicas.
A LC 224/2025 não estabelece prazo de anistia para o período inicial. A regularização deve ser feita o quanto antes, com retificação das EFDs das competências afetadas, antes que a Receita Federal identifique a divergência por cruzamento eletrônico de dados. A regularização voluntária é sempre menos custosa do que a regularização após autuação.
Lei Complementar nº 224, de 26 de dezembro de 2025 • Instrução Normativa RFB nº 2.305/2025 • Decreto nº 12.808/2025 • Nota Técnica RFB nº 012/2026 • Perguntas e Respostas LC 224/2025 v3 (RFB, 27/03/2026) • Lei nº 10.925/2004 • Lei Complementar nº 214/2025 • Lei Complementar nº 101/2000 (LRF) • Lei nº 9.637/1998 • Lei nº 9.790/1999