

Reduzir o custo de conformidade tributária é gastar menos horas de equipe e menos retrabalho para cumprir as obrigações fiscais, sem alterar o tributo devido.
Em 02/10/2026, as frentes são auditar arquivos antes da transmissão, corrigir a origem dos erros, automatizar rotinas de alto volume e medir horas por cliente.
O custo de conformidade tributária de um escritório contábil se mede em horas da equipe. Cada cliente exige conferência de arquivos, acompanhamento de mudanças normativas, obrigações acessórias, correção de inconsistências e retificação quando um erro é descoberto depois da entrega.
Esse trabalho cresce a cada CNPJ da carteira e volta a crescer a cada regra nova.
SPED, XML e declarações chegam à Receita Federal em formato digital. Por isso a qualidade do arquivo importa antes da entrega.
Reduzir o custo de conformidade tributária exige decidir a ordem do trabalho. Automatizar uma rotina com a origem dos dados desorganizada multiplica o erro e antecipa a retificação. A sequência é auditar, corrigir a origem e só depois automatizar o que tem volume e regra previsível.
O que é custo de conformidade tributária?
Conformidade fiscal, ou conformidade tributária, é cumprir as obrigações principais e acessórias da empresa, nos prazos e leiautes que a legislação exige. Tributo pago é o valor devido ao Fisco.
Custo de conformidade é o que se gasta para apurar, entregar e comprovar esse valor: horas de equipe, sistemas, conferências, acompanhamento de normas, correções e retificações.
Um dos indicadores históricos mais citados sobre o tema é o levantamento do Banco Mundial publicado no relatório Doing Business 2020, estimou 1.501 horas por ano para uma empresa média padronizada preparar, declarar e pagar tributos no Brasil, valor reproduzido pela Fenacon.
Três ressalvas: o Banco Mundial descontinuou o relatório em 16/09/2021, após irregularidades nos dados das edições de 2018 e 2020 em casos de outros países; o valor mede um caso padronizado, não uma média observada, e vale para a empresa, não para o escritório; e, segundo o Jornal Contábil, a Receita Federal contestou em 2017 a série anterior, de 1.958 horas.
Onde estão os maiores custos da conformidade na rotina contábil?
O custo se concentra em tarefas repetidas a cada competência.
| Atividade | Onde surge o custo | Oportunidade de redução |
| Conferência de arquivos (SPED e XML) | Abrir arquivos um a um, comparar valores e cruzar obrigações à mão | Auditoria automática dos arquivos antes da transmissão |
| Correção de inconsistências | Ajuste manual no SPED e nova rodada de validação no PVA | Correção automática de erros de validação recorrentes |
| Coleta de documentos | Cobrar XML e arquivos do cliente e exportar do ERP manualmente | Captura automática de documentos e SPEDs, com certificado digital |
| Acompanhamento de normas | Ler cada mudança e descobrir quais clientes ela afeta | Lista de clientes afetados por cada mudança, montada antes da competência |
Como reduzir o custo de conformidade tributária?
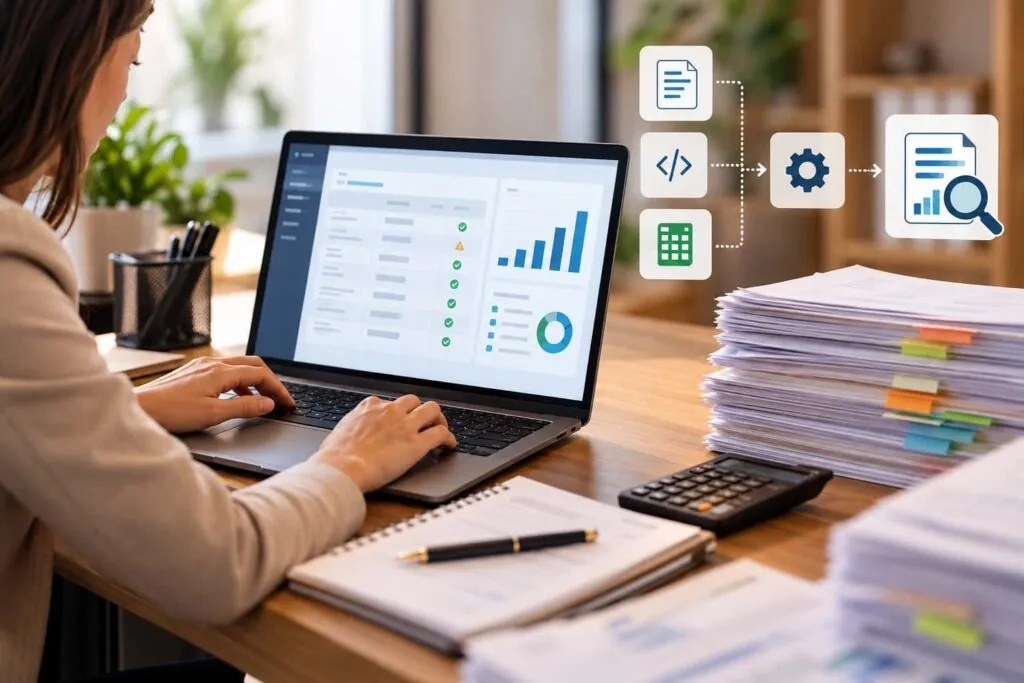
A medida de maior efeito é conferir os arquivos antes da transmissão. Uma inconsistência encontrada pelo escritório custa a correção; encontrada depois, custa também a retificação e, em alguns casos, a resposta ao Fisco.
A conferência manual das obrigações exige tempo da equipe, e o esforço operacional tende a aumentar conforme cresce o volume de arquivos e clientes.
A auditoria automatizada pode aplicar critérios padronizados aos arquivos importados, facilitando a identificação de inconsistências.
A equipe troca a conferência repetitiva pela análise e pela correção do que o diagnóstico aponta. O método de auditoria digital de obrigações acessórias mostra como organizar essa rotina para escalar a carteira.
Como o retrabalho aumenta o custo e o risco fiscal
O ciclo começa com o erro transmitido e segue por identificação posterior, correção, retificação e novas horas da equipe. Essas horas saem do tempo dos demais clientes, e a conferência seguinte pode ficar mais apressada, o que aumenta a chance de novo erro.
Cada etapa adicional de correção e conferência aumenta o custo de conformidade e pode ampliar a exposição a questionamentos fiscais. O guia sobre como reduzir retrabalho fiscal aprofunda o tema.
Como identificar os processos fiscais que aumentam o custo da operação?
O resultado da auditoria permite identificar inconsistências e investigar suas causas. Para localizar os principais pontos de retrabalho, o escritório pode analisar cinco aspectos:
- os erros que aparecem repetidamente;
- os clientes que exigem mais correções;
- as obrigações que concentram retrabalho;
- as atividades que dependem em excesso de conferência manual;
- os pontos em que documentos e dados chegam fora de padrão.
Quando o mesmo erro se repete em vários clientes, a causa provável fica no cadastro, no ERP ou no formato em que o dado chega ao escritório. Corrigir essa origem reduz o custo nas competências seguintes.
Quais processos fiscais vale automatizar primeiro?
O ideal é começar pelas tarefas de alto volume, repetitivas, com regras previsíveis, que consomem muito tempo da equipe ou apresentam inconsistências recorrentes.
Na rotina do escritório, os candidatos são a captura de documentos, o cruzamento e a auditoria de arquivos, a conferência e a correção do SPED, o acompanhamento de regras fiscais e a apuração mensal do Simples Nacional.
Nessas tarefas, a automação reduz custo se a base de entrada estiver auditada. Para a carteira do Simples, o post sobre como orientar clientes do Simples Nacional sem depender de planilhas mostra por que a planilha manual não escala.
Como medir se a automação reduziu o custo de conformidade?
Registre as horas de conferência de um mês anterior à mudança e compare com o mesmo conjunto de clientes depois dela. Sem uma linha de base, fica mais difícil demonstrar se a automação realmente reduziu o tempo e o esforço operacional. Sete indicadores cobrem a rotina:
- horas gastas em conferência;
- quantidade de retificações;
- reincidência de erros;
- tempo gasto por cliente;
- volume processado pela equipe;
- tarefas que seguem manuais;
- capacidade de absorver clientes novos sem ampliar a equipe na mesma proporção.
Como a e-Auditoria ajuda a reduzir o custo operacional da conformidade?
A Auditoria de Arquivos da e-Auditoria, o e-Auditor, importa os arquivos contábeis e fiscais do cliente, aplica verificações automáticas e cruza obrigações, como EFD ICMS/IPI com EFD Contribuições e SPED com XML.
O resultado é um diagnóstico de inconsistências.Para o escritório, a automação reduz o trabalho repetitivo de conferência e permite que a equipe concentre mais tempo na análise e na correção das inconsistências identificadas. Um apontamento não vira, por si, crédito ou autuação.
A Gestão Automática do SPED corrige no arquivo erros de validação do PVA, e o contador confere o resultado. A captura automática reduz a dependência da coleta de documentos com o cliente, mediante certificado digital do cliente ou procuração.
O Motor do Simples Nacional automatiza a apuração mensal do Simples. Nesses casos, a decisão técnica e a assinatura continuam com o contador.
Conclusão
O custo de conformidade tributária cresce com a carteira. A redução vem de conferir antes da entrega, corrigir a origem dos erros, automatizar o que tem volume e regra previsível e medir as horas antes e depois.
Perguntas frequentes
Conformidade tributária é o cumprimento das obrigações tributárias da empresa, principais e acessórias, com os cálculos, os leiautes e os prazos exigidos pela legislação. Na prática, envolve apurar e pagar o tributo, entregar declarações e SPED sem inconsistências e manter os dados coerentes entre as obrigações.
Para reduzir tributos de uma empresa dentro da lei, o caminho é o planejamento tributário: escolha do regime adequado, aproveitamento de créditos e benefícios previstos em lei, revisão da classificação fiscal e recuperação de tributo pago a maior.
Cada caminho depende da análise do caso pelo contador. O tema difere do custo de conformidade, que mede o esforço de cumprir obrigações.
Estar em conformidade com a Receita Federal é manter as obrigações em dia: declarações entregues no prazo, tributos apurados e pagos e informações coerentes entre SPED, documentos eletrônicos e declarações do mesmo contribuinte.
Quando um desses arquivos diverge dos outros, o escritório pode precisar explicar ou retificar.
O art. 127 da LC 214/2025 reduz em 30% as alíquotas de IBS e CBS sobre serviços de 18 profissões de atividade intelectual fiscalizadas por conselho profissional, entre elas contabilistas (inciso VII).
A pessoa física é alcançada quando o serviço é vinculado à habilitação (§ 1º, I). A pessoa jurídica precisa cumprir, cumulativamente, os cinco requisitos do § 1º, II, alíneas a a e, entre eles não ter sócio pessoa jurídica nem ser sócia de outra.
A redução age sobre a alíquota. O custo de cumprir as obrigações é outro assunto. O cálculo na carteira do Simples é tratado em simulação de IBS e CBS no Simples Nacional.
Sim, quando a redução vem de conferir antes de entregar e de corrigir a origem dos erros, que diminuem horas e também a chance de retificação e de intimação.
O risco aumenta quando o corte de custo reduz a conferência. A revisão técnica do contador continua necessária em qualquer rotina automatizada.
Cresce, porque cada cliente acrescenta arquivos, competências, obrigações e conferências. Com conferência e rotinas automatizadas, o escritório pode absorver clientes novos sem ampliar a equipe na mesma proporção, conforme a operação.
Não é necessário para auditar e corrigir arquivos, pois essas etapas partem dos arquivos que o sistema atual já gera, como SPED e XML. A plataforma da e-Auditoria importa esses arquivos e não substitui o ERP nem o contador.
Quatro sinais aparecem na rotina: as mesmas correções se repetem a cada competência, o fechamento depende de poucas pessoas que dominam o SPED, retificações atrasam outros clientes e cada cliente novo exige contratar na mesma proporção.
Fontes
- BRASIL. Lei Complementar nº 214/2025, art. 127. Planalto: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm (consultado em 02/10/2026).
- BANCO MUNDIAL. Declaração sobre a descontinuação do relatório Doing Business, 16/09/2021: https://www.bancomundial.org/es/news/statement/2021/09/16/world-bank-group-to-discontinue-doing-business-report
- FENACON. Brasil lidera ranking de empresas que gastam mais tempo para calcular e pagar imposto, 29/03/2021: https://fenacon.org.br/noticias/brasil-lidera-ranking-de-empresas-que-gastam-mais-tempo-para-calcular-e-pagar-imposto/
- JORNAL CONTÁBIL. Pesquisas apontam que empresas gastam 1.958 horas por ano com burocracia e tributos, 12/12/2017: https://jornalcontabil.com.br/noticia/pesquisas-apontam-que-empresas-gastam-1-958-horas-por-ano-com-burocracia-e-tributos/
Grupo Tributarista de Sucesso no WhatsApp
O grupo da e-Auditoria para contadores, no WhatsApp.
Quero entrar no grupo