Software de recuperação tributária é a ferramenta que lê os arquivos fiscais do cliente, aponta possíveis valores pagos indevidamente ou a maior, calcula e documenta cada um.
O direito de pleitear a restituição se extingue em 5 anos, pelo art. 168 do CTN (texto conferido em 07/10/2026), e por isso a rapidez da análise pesa na escolha.
Para escritórios com uma carteira ampla de clientes, escolher um software de recuperação tributária exige avaliar a confiabilidade dos cálculos, a rastreabilidade das informações e o suporte oferecido pelo fornecedor.
O contador responde pelo método: de que arquivo veio o número, qual regra o calculou e quem conferiu. Em qualquer ferramenta, a decisão fiscal e a assinatura seguem com o contador.
O que é um software para recuperação tributária?
É a ferramenta especializada em identificar, analisar, calcular e documentar oportunidades de recuperação de tributos pagos indevidamente ou a maior.
Ela lê arquivos fiscais como a EFD-Contribuições e os XML de notas, aplica as regras de cada oportunidade e devolve o valor possível com o detalhamento que sustenta a conferência.
Ela se distingue de três categorias vizinhas. O ERP registra e emite as operações da empresa. O sistema contábil escritura e apura.
O software de gestão tributária genérico organiza obrigações e prazos. A revisão do que já foi pago, para apontar o que pode voltar, é o foco da ferramenta especializada.
O panorama completo de teses e procedimentos está no guia sobre recuperação tributária. A e-Auditoria atua nessa categoria com o e-Recuperador, plataforma de recuperação tributária que usa auditoria eletrônica.
Como funciona um software de recuperação tributária?
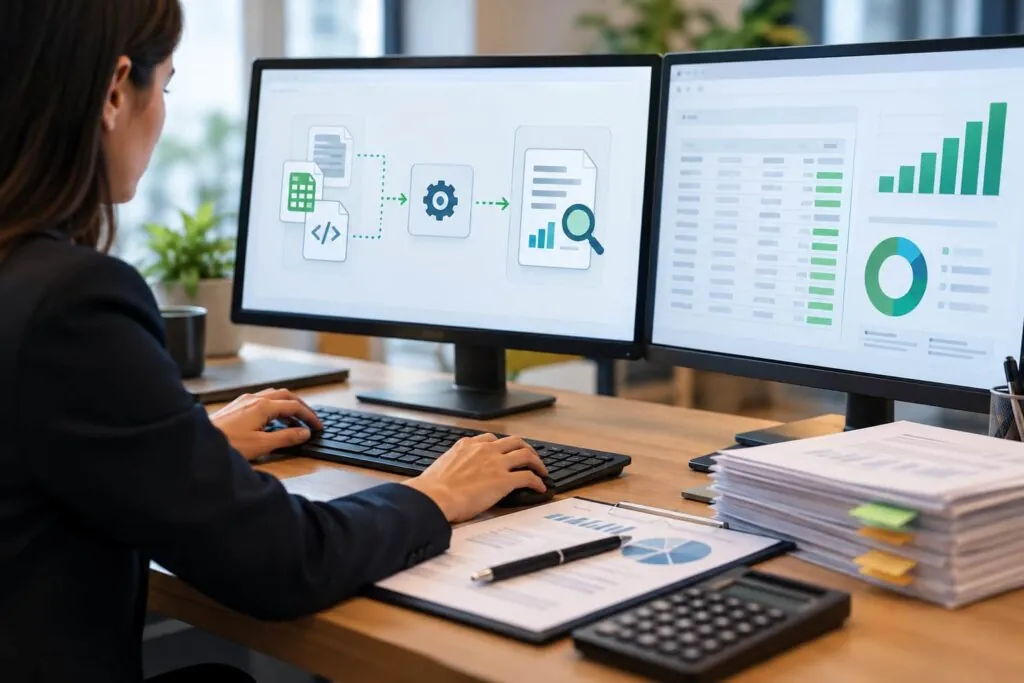
Os dados fiscais são inseridos na ferramenta por meio da importação de arquivos ou do preenchimento direto de informações, conforme as funcionalidades disponíveis. A solução cruza as informações e aponta possíveis oportunidades.
Cada oportunidade recebe um cálculo, e o resultado sai em relatórios, memórias de cálculo ou evidências para a conferência do contador.
Algumas ferramentas seguem adiante e apoiam o aproveitamento: a retificação de obrigações, o pedido de restituição ou a declaração de compensação. O quanto cada etapa é automatizada muda de uma solução para outra.
O passo a passo da recuperação em si está no guia sobre como recuperar créditos tributários.
Quando um escritório contábil precisa de um software de recuperação tributária?
O primeiro sinal é a carteira grande demais para a análise manual. O direito de pleitear a restituição se extingue em 5 anos e, nas hipóteses dos incisos I e II do art. 165, o prazo conta da data da extinção do crédito tributário (CTN, art. 168).
Pela contagem do art. 168, quanto mais demora a revisão da carteira, mais recolhimentos antigos podem sair da janela.
Outros sinais aparecem na rotina do escritório: dependência de planilhas manuais, dificuldade para identificar oportunidades em diferentes clientes e excesso de tempo dedicado aos cálculos e às conferências.
Há também o escritório que quer oferecer recuperação como serviço, com honorários próprios, e precisa de um método que outro analista consiga repetir e rastrear.
O que avaliar em um software para recuperação tributária antes de contratar?
A comparação entre ferramentas fica objetiva quando cada critério vira uma pergunta que o fornecedor responde por escrito.
| Critério | O que avaliar | Pergunta ao fornecedor |
| Escopo tributário | Oportunidades com módulo próprio e regimes atendidos | Quais oportunidades a solução cobre hoje e quais estão em desenvolvimento? |
| Fontes de dados | Tipos de arquivo lidos: escriturações, XML, declarações | Quais arquivos a ferramenta lê e em que formato? |
| Automação | Etapas executadas pela ferramenta e etapas do analista | O que a ferramenta faz sozinha e onde o analista intervém? |
| Cálculo | Memória de cálculo e regra aplicada, visíveis ao usuário | Posso conferir como cada valor foi apurado? |
| Rastreabilidade | Vínculo de cada valor com documento, período e regra | De qual documento e de qual regra veio este valor? |
| Base normativa | Norma citada em cada regra e rotina de atualização | Como e quando as regras mudam após uma alteração na legislação? |
| Relatórios e evidências | Relatório técnico, planilha comparativa, arquivo retificado | Que documentos saem ao final e em que formato? |
| Execução | Etapas do aproveitamento que a ferramenta apoia | Até que etapa depois do levantamento a ferramenta acompanha? |
| Suporte e implantação | Treinamento, atendimento e apoio técnico | Que suporte existe depois da contratação, e por qual canal? |
| Segurança | Armazenamento, acesso, retenção e descarte dos arquivos | Onde os arquivos ficam, quem acessa e por quanto tempo? |
Escopo tributário: quais oportunidades a solução cobre?
Confira quais oportunidades a solução cobre e para quais regimes e perfis de cliente. Uma ferramenta de tese única cobre só parte da carteira. Peça a lista atual de oportunidades e a data da última atualização de cada uma.
Fontes de dados: quais arquivos podem ser analisados?
Veja quais arquivos a ferramenta lê: escriturações como a EFD-Contribuições, XML de notas fiscais e declarações.
A leitura direta dos arquivos fiscais reduz a necessidade de digitação manual e ajuda a minimizar divergências entre os dados processados e os documentos originais. Pergunte também como a ferramenta trata arquivos retificados.
Automação: o que a ferramenta realmente faz sozinha?
Peça o mapa das etapas: o que a ferramenta executa, o que ela só sugere e o que fica com o analista. Cruzamento e cálculo são as etapas mais candidatas à automação.
Validar a tese para aquele cliente e decidir o procedimento cabem ao contador. A fronteira precisa estar descrita antes da contratação.
Cálculo: é possível conferir como o crédito foi apurado?
O crédito precisa ter memória de cálculo que o contador consiga refazer. Peça um exemplo de cálculo com a regra aplicada, as bases utilizadas e o resultado de cada período. Valor sem memória é difícil de defender diante do cliente e do Fisco.
Rastreabilidade: de onde veio cada oportunidade encontrada?
Cada oportunidade precisa apontar para o documento, o período e a regra que a originaram. Sem esse vínculo, o analista refaz a busca à mão quando o cliente ou a revisão técnica perguntam de onde veio o número.
Base normativa: como a solução acompanha mudanças tributárias?
Verifique se a solução cita a norma em que cada regra se apoia e como atualiza as regras quando a legislação muda.
Pergunte quem responde por essa atualização e em quanto tempo ela chega ao usuário. Regra desatualizada gera valor que a revisão técnica terá de refazer.
Relatórios e evidências: o que a ferramenta entrega ao final?
Veja o que sai ao final: relatório técnico, memória de cálculo e os documentos de apoio à retificação, quando a oportunidade exige. Pergunte se os documentos têm formato que o contador consegue editar e anexar ao seu próprio trabalho.
Execução: até onde a ferramenta acompanha a recuperação?
O levantamento é a primeira etapa. Depois vem o aproveitamento, por restituição ou compensação.
Pelo caput do art. 74 da Lei 9.430/1996, o sujeito passivo que apurar crédito relativo a tributo ou contribuição administrado pela Receita Federal, passível de restituição ou de ressarcimento, inclusive o judicial com trânsito em julgado, pode usá-lo na compensação de débitos próprios relativos a quaisquer tributos e contribuições administrados pelo mesmo órgão.
Pelo § 1º, isso se faz por declaração com os créditos utilizados e os débitos compensados. Pergunte até onde a ferramenta apoia essa etapa, que os posts sobre compensação tributária e PER/DCOMP detalham.
Algumas oportunidades seguem pela via administrativa e outras exigem medida judicial, conforme a tese. A escolha é do profissional.
Suporte e implantação: que apoio existe depois da contratação?
Verifique como funciona a implantação, quem será responsável pelo treinamento da equipe, quais canais de atendimento estão disponíveis e se o fornecedor oferece suporte técnico para dúvidas sobre oportunidades específicas. Sem esse apoio, o risco é a equipe voltar para a planilha.
Segurança: como os dados fiscais dos clientes são tratados?
Em ferramenta online, os arquivos fiscais dos clientes ficam no ambiente do fornecedor. Pergunte onde ficam armazenados, quem acessa, por quanto tempo são mantidos e como se faz o descarte. Peça também o que o contrato prevê sobre o tratamento de dados pessoais.
Como avaliar a confiabilidade de um software de recuperação tributária?
Teste a ferramenta com um cliente cuja revisão o escritório já conhece. Rode o mesmo período, compare o valor apontado com o cálculo manual e confira alguns lançamentos nos documentos de origem.
Toda diferença precisa de uma explicação técnica que o fornecedor sustente por escrito.
Peça a lista do que a ferramenta não aponta. Uma solução confiável descreve os limites: arquivo incompleto, oportunidades que dependem de decisão judicial e situações em que a análise manual continua necessária.
Desconfie de resultado sem método. Percentual de economia, prazo fixo de entrega e valor médio recuperado só têm sentido com fonte e metodologia à mostra. Pergunte, por fim, a data da última atualização das regras de cada oportunidade.
Quais erros evitar ao escolher um software para recuperação tributária?
O primeiro erro é decidir pela lista de teses ou pelo preço, sem pedir memória de cálculo e vínculo com o documento de origem.
O segundo é tratar o valor apontado como crédito definitivo: a ferramenta indica valores possíveis, e a existência e o aproveitamento do crédito dependem da análise e do procedimento adequado.
Outro erro está na retificação da EFD-Contribuições. Pelo art. 11, § 1º, da IN RFB 1.252/2012, o direito de pleitear a retificação se extingue em 5 anos, contados do 1º dia do exercício seguinte àquele a que se refere a escrituração substituída.
Confira se a ferramenta mostra esse limite por período ou transfere a checagem ao analista.
O § 2º do mesmo artigo traz hipóteses em que o arquivo retificador não produz efeitos quanto aos elementos da escrituração, entre elas: reduzir débitos de Contribuição cujos saldos já foram enviados à PGFN para inscrição em Dívida Ativa da União ou cujos valores já foram examinados em procedimento de fiscalização, alterar débitos de Contribuição em relação aos quais a pessoa jurídica foi intimada do início de procedimento fiscal e alterar créditos de Contribuição sob exame em fiscalização.
Há ainda o erro de contratar sem piloto, e o de supor que a ferramenta substitui o julgamento do contador. Ela acelera a leitura e o cálculo. A escolha da tese para cada cliente, o procedimento e a assinatura continuam com o profissional.
O que a e-Auditoria entrega em recuperação tributária?
O e-Recuperador, da e-Auditoria, é uma plataforma de recuperação tributária que usa auditoria eletrônica: o usuário carrega os arquivos fiscais do cliente, a plataforma cruza as informações, aplica as regras de cálculo e aponta possíveis valores pagos indevidamente ou a maior.
Pelos critérios acima, a entrega inclui módulos para oportunidades do Simples Nacional, do Lucro Real e Presumido e de pessoa física, detalhamento do cálculo, relatórios, planilhas e apoio à retificação de obrigações.
O valor que a plataforma aponta é um possível crédito. A existência e o aproveitamento dele dependem da revisão técnica do contador e do procedimento adequado, administrativo ou judicial, conforme a tese.
Para o escritório, a plataforma pode reduzir o trabalho de planilha e permite oferecer a recuperação como serviço com honorários próprios. A decisão e a assinatura ficam com o contador.
Para ver como o e-Recuperador aplica esses critérios aos arquivos da sua carteira, conheça a solução de recuperação de créditos da e-Auditoria.
Conclusão
A escolha de um software de recuperação tributária influencia diretamente a eficiência das análises fiscais, a confiabilidade dos cálculos e a capacidade do escritório de documentar as oportunidades identificadas.
Escopo, fontes de dados, cálculo, rastreabilidade e base normativa mostram se o número resiste à conferência, e automação, execução, suporte e segurança mostram se a ferramenta cabe na rotina.
Com o prazo de 5 anos do art. 168 do CTN, vale testar cedo, com um cliente já revisado, e comparar as soluções pelos mesmos dez critérios.
Perguntas frequentes
A recuperação começa pela revisão fiscal: o escritório carrega os arquivos do cliente, identifica possíveis valores pagos indevidamente ou a maior, calcula cada um e documenta a memória de cálculo.
Depois vêm a validação técnica do contador e o aproveitamento, por restituição ou compensação, pela via administrativa ou judicial, conforme a tese.
O passo a passo completo está no guia sobre como recuperar créditos tributários.
Depende do que a carteira precisa. Uma ferramenta de auditoria fiscal confere escriturações e apurações, e a de recuperação tributária parte dessa revisão para apontar possíveis valores pagos a maior.
Compare por regimes atendidos, arquivos lidos, memória de cálculo, rastreabilidade e suporte, e teste duas ou mais soluções com o mesmo cliente já revisado.
A resposta muda por categoria de software. Na rotina do escritório convivem o sistema contábil, o sistema fiscal e de escrituração, o ERP dos clientes e as ferramentas especializadas, como as de recuperação tributária.
Cada categoria cuida de uma etapa, e a recuperação parte dos arquivos que as outras geram.
O art. 168 do CTN extingue em 5 anos o direito de pleitear a restituição, contados, nas hipóteses dos incisos I e II do art. 165, da data da extinção do crédito tributário.
Para a habilitação do indébito perante a administração tributária, o § 3º, incluído pela LC 236/2026, conta o prazo da certificação do trânsito em julgado. O enquadramento de cada caso pede análise do profissional.
Não. A análise pode terminar sem apontar valor algum. A existência do crédito depende dos documentos, do regime, do período e da tese analisada. A recuperação é consequência da revisão fiscal.
Depende dos módulos do fornecedor. A revisão desse regime está no guia sobre recuperação tributária no Simples Nacional.
Fontes
- Lei 5.172/1966 (Código Tributário Nacional), art. 168, texto compilado, com §§ 2º e 3º incluídos pela Lei Complementar 236/2026 (conferido em 07/10/2026): https://www.planalto.gov.br/ccivil_03/leis/l5172compilado.htm
- Lei 9.430/1996, art. 74, caput e § 1º (conferida em 07/10/2026): https://www.planalto.gov.br/ccivil_03/leis/l9430.htm
- Instrução Normativa RFB 1.252/2012, art. 11, caput e §§ 1º e 2º, vigente (conferida em 07/10/2026): https://normas.receita.fazenda.gov.br/sijut2consulta/link.action?idAto=37466