

Garanta a conformidade fiscal da sua empresa com o cruzamento de SPED automático; entenda como o e-Auditor pode resolver seus problemas.
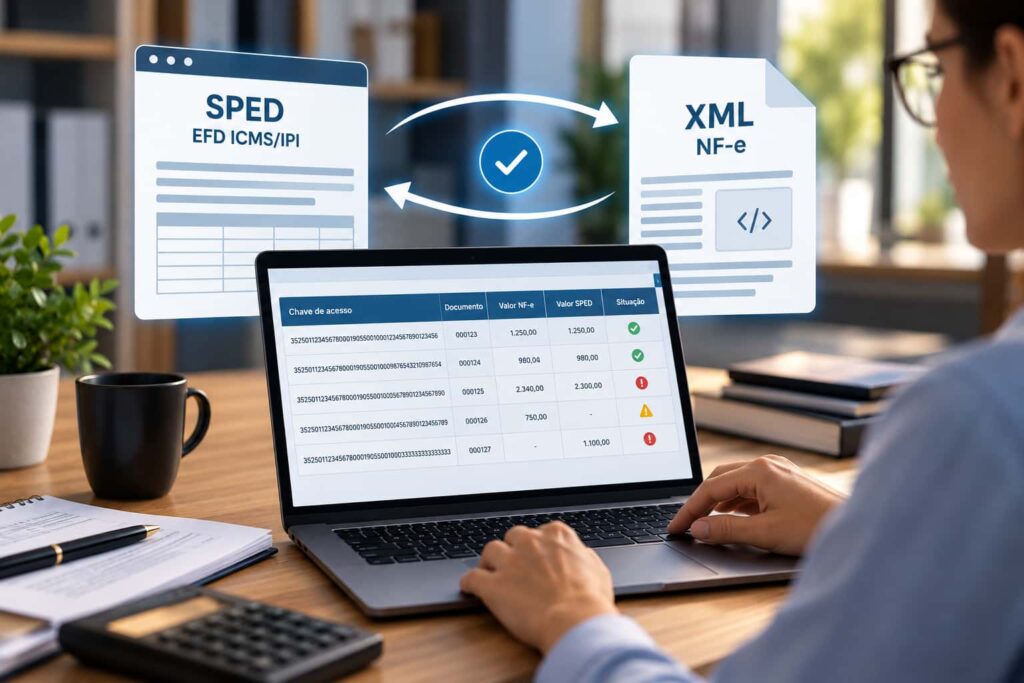
Cruzar o SPED com o XML é comparar cada NF-e guardada com o que a EFD ICMS/IPI registra para ela, a começar pela chave de acesso informada no C100 e pelos itens do documento no C170.
A conferência acontece antes da transmissão, com o leiaute do Guia Prático 3.2.2, vigente desde janeiro de 2026.
Quem precisa cruzar SPED com XML antes de transmitir conhece a cena: a pasta do cliente tem os XMLs do mês, o arquivo da EFD foi gerado, e ninguém sabe se cada nota entrou na escrituração. Uma pode ter ficado de fora.
Outra pode ter entrado com valor diferente do emitido.
O PVA não gera os dados da escrituração: valida e transmite o arquivo que o software fiscal gerou (como usar o validador SPED Fiscal). Conferir esses dados contra a nota emitida cabe ao escritório.
Achar a divergência antes da transmissão permite corrigir o arquivo. Depois dela, o escritório precisa avaliar se a escrituração enviada exige retificação. Importar o XML para dentro do ERP é outra tarefa, tratada no post sobre sistema para gerar SPED Fiscal.
O que é o cruzamento de SPED com XML?
O cruzamento de SPED com XML compara o arquivo da EFD ICMS/IPI com os XMLs das NF-e do mesmo período e do mesmo estabelecimento.
O cruzamento identifica documentos sem escrituração, registros sem o respectivo documento e divergências de valor, tributo ou classificação.
O XML é a própria NF-e em formato de arquivo. A escrituração é o que o contribuinte informa à Receita sobre essa nota. Quando as duas versões divergem, uma delas precisa de correção ou de explicação.
Quais arquivos podem ser cruzados com XML?
Este texto trata da EFD ICMS/IPI, o arquivo do SPED Fiscal, contra o XML da NF-e. A chave de acesso da nota é informada no C100 e os itens do documento constam no C170.
A EFD Contribuições tem conferência própria, com bases de PIS e COFINS, e fica fora deste texto. O cruzamento entre obrigações tem dois posts próprios: cruzamento de declarações acessórias e cruzamento de informações fiscais.
O que o cruzamento compara?
O que se aplica varia conforme o documento e o arquivo. Os nomes dos campos de cada registro constam no Guia Prático 3.2.2.
| Elemento | O que se confere |
| Chave de acesso | A chave do XML consta na EFD, informada no C100, e aponta para a mesma nota |
| Número e datas | O documento escriturado corresponde ao emitido |
| Participante | Emitente e destinatário do XML contra o participante escriturado |
| Valores, bases e tributos | Totais e tributos do XML contra os valores lançados |
| Itens | Cada item do XML contra os itens do documento no C170 |
| CFOP, CST e NCM | Classificação de cada item no XML contra a escriturada |
Quais divergências o cruzamento entre SPED e XML pode identificar?
| Divergência | Como aparece | Onde investigar primeiro |
| XML sem escrituração | A chave do XML não consta no C100 do período | Importação do ERP e período escriturado |
| Escrituração sem XML | A chave do C100 não tem XML na base | Base incompleta ou chave lançada com erro |
| Valor diferente | O total escriturado difere do total do XML | Lançamento manual ou ajuste após a importação |
| Base e tributos diferentes | Base ou tributo escriturado difere do XML | Regra de apuração e valor do item |
| CFOP, CST ou NCM diferentes | A classificação do item escriturado difere da do XML | Cadastro de produto e regra do ERP |
| Nota omitida ou duplicada | A omitida é o caso “XML sem escrituração”; a duplicada tem a mesma chave escriturada duas vezes | Geração do arquivo e reimportações |
| Itens diferentes | Item ausente, repetido ou com valor distinto entre XML e C170 | Itens do documento no registro C170 |
O post sobre o registro C100 descreve a checagem direta: pegar a chave da escrituração e consultar a nota. Se a chave não existir ou apontar para outra nota, o erro é do lançamento.
Como fazer o cruzamento de SPED com XML?
O fluxo vale para a conferência manual e para a automatizada.
- Reunir os arquivos do período. Separe o arquivo da EFD ICMS/IPI e os XMLs do mesmo estabelecimento e da mesma competência.
- Conferir a base documental. Um XML ausente produz falsa divergência, e o cruzamento só mostra o que existe.
- Comparar documentos e registros. Compare a lista de chaves dos XMLs com a lista de chaves informadas no C100 e depois os itens de cada nota com o C170.
- Identificar as divergências. Classifique cada diferença nos tipos da tabela anterior.
- Investigar a origem. A causa pode estar no XML, na escrituração ou no cadastro do ERP. Só a análise do caso diz qual.
- Corrigir antes da transmissão. Se houver necessidade de corrigir o XML, consulte o conteúdo sobre como formatar e corrigir arquivos XM. Se a escrituração precisa mudar, corrija o arquivo e confira de novo.
Em planilha, o roteiro funciona para um cliente com poucas notas. Em carteira de dezenas de clientes, ele se repete a cada cliente e a cada competência.
Cruzamento manual ou automatizado: o que muda?
A conferência segue a mesma lógica nos dois casos. A diferença está em quantos clientes e notas cabem na rotina do escritório.
| Critério | Manual | Automatizado |
| Volume de arquivos | Poucos documentos por vez | Lê XMLs e EFD do período em lote |
| Tempo de conferência | Cresce com o número de notas | Fica com o sistema; o analista revisa o relatório |
| Erro humano | Chave digitada errada, filtro mal aplicado, linha ignorada | Regra aplicada igual em cada arquivo |
| Repetição | Refeita a cada cliente e competência | Rodada de novo sobre o arquivo seguinte |
| Vários clientes | Um roteiro por analista | Uma rotina para a carteira |
| Padronização | Cada analista confere do seu jeito | Mesmo critério e relatório no mesmo formato |
A automação reduz o trabalho de comparar documentos e registros fiscais. A decisão sobre cada divergência segue com o contador, porque a mesma diferença pode vir de falha de escrituração, de XML corrigido depois ou de cadastro desatualizado.
Como usar o cruzamento para evitar inconsistências antes do Fisco?
O cruzamento identifica , antes da transmissão, diferenças entre a nota emitida e a escrituração que o Fisco também pode encontrar ao comparar os mesmos dados.
O post sobre erros comuns do SPED Fiscal cataloga o que o PVA não barra e o Fisco cruza.
A auditoria preventiva muda o momento do problema. Com o arquivo ainda aberto, o escritório investiga a causa de cada diferença e reduz a chance de ter de retificar a escrituração já enviada.
Outros pontos da escrituração seguem sujeitos a questionamento, e o cruzamento com o XML não os cobre.
Como cruzar SPED e XML automaticamente com o e-Auditor?
O e-Auditor é o módulo de auditoria de arquivos da plataforma e-Auditoria. A página do produto lista, entre as auditorias, as escriturações e os XMLs dos documentos fiscais eletrônicos.
A e-Auditoria realiza cruzamento automatizado entre SPED e XML, e a solução serve a escritórios que precisam auditar arquivos em escala.
Como o e-Auditor realiza o cruzamento de SPED e XML?
O escritório importa os arquivos na Gestão de Documentos, escolhe empresa, período e arquivos e roda a auditoria.
A plataforma identifica inconsistências entre documentos fiscais e escriturações e as reúne em um Relatório de Inconsistências em PDF, que serve de base técnica para o escritório conversar com o cliente sobre o que precisa ser corrigido.
Segundo a página do produto, a auditoria aplica milhares de verificações aos arquivos. O e-Auditor aponta e não corrige: a correção é da Gestão Automática do SPED. Pelo fluxo recomendado, o arquivo é corrigido primeiro e auditado depois.
Cada apontamento é um ponto de análise, e não uma conclusão sobre crédito ou autuação.
Conheça a auditoria de arquivos do e-Auditor
Conclusão
A conferência da EFD ICMS/IPI contra o XML da NF-e produz uma lista objetiva: documentos sem escrituração, escriturações sem documento e diferenças de valor, tributo ou classificação.
Cada divergência exige investigar a causa e decidir a correção necessária. O melhor momento para fazer isso é antes da transmissão.
Perguntas frequentes sobre como cruzar SPED com XML
Sim. A NF-e é um documento eletrônico, e o XML é o arquivo que a contém. O Ajuste SINIEF 07/2005, cláusula décima, determina que o emitente mantenha a NF-e em arquivo digital “pelo prazo estabelecido na legislação tributária”.
A chave de acesso do XML é informada no C100 da EFD ICMS/IPI. Sem o XML guardado, não há contra o que conferir a escrituração.
A pergunta mistura duas obrigações. A de guardar o XML vem do Ajuste SINIEF 07/2005, cláusula décima: o emitente mantém a NF-e em arquivo digital pelo prazo da legislação tributária, e o §2º estende a guarda ao destinatário.
O que o PVA transmite é o arquivo da escrituração, e não os XMLs. O cruzamento exige o XML guardado, mesmo sem envio.
Entram os XMLs de NF-e em que o estabelecimento aparece como emitente ou destinatário e que se referem ao período da EFD.
A cláusula décima do Ajuste SINIEF 07/2005 obriga o emitente a guardar o XML. O §2º estende a guarda ao destinatário, que, se não credenciado, pode guardar o DANFE.
Destinatário com DANFE e sem XML precisa obter o arquivo antes de cruzar.
Sim, desde que o XML esteja guardado e o arquivo da EFD daquele período esteja disponível. O prazo de guarda é o “estabelecido na legislação tributária”, conforme o Ajuste SINIEF 07/2005, que não fixa número de anos.
A versão 3.2.2 do Guia Prático vale a partir de janeiro de 2026. Para períodos anteriores, confira a versão do Guia vigente à época.
Confirme primeiro se a chave foi buscada no período e no estabelecimento corretos. Depois, verifique se o ERP importou a nota.
Se a operação deveria constar na escrituração e o arquivo ainda não foi transmitido, escriture a nota e gere o arquivo de novo. Se o período já foi transmitido, o caso entra na avaliação de retificação, que é decisão do contador.
Depende da causa e do momento. Antes da transmissão, a divergência se corrige no arquivo e não há retificação.
Depois dela, a retificação da EFD está na cláusula décima terceira do Ajuste SINIEF 02/2009: até o último dia do terceiro mês subsequente ao encerramento do mês da apuração, não depende de autorização.
Depois desse prazo, depende de autorização da Secretaria de Fazenda (ICMS) ou da RFB (IPI), com prova inequívoca de erro de fato.
Fontes
- Ajuste SINIEF 07/2005, Cláusula Décima (Confaz). Ato de 30/09/2005. Guarda da NF-e em arquivo digital pelo prazo da legislação tributária; §2º estende ao destinatário.
- Ajuste SINIEF 02/2009, Cláusula Décima Terceira (Confaz). Retificação da EFD.
- Nova versão do Guia Prático da EFD ICMS/IPI, 3.2.2 (gov.br/sped, Receita Federal). Publicada em 25/03/2026, vigência a partir de janeiro de 2026.
- Para auditar arquivos (e-Auditor), e-Auditoria. Acessada em 02/10/2026.
Grupo Tributarista de Sucesso no WhatsApp
O grupo da e-Auditoria para contadores, no WhatsApp.
Quero entrar no grupo