
Planejamento Tributário na Reforma: simule os 4 regimes, ano a ano até a transição completa
Simples Nacional Unificado, Simples Nacional Híbrido, Lucro Presumido e Lucro Real, lado a lado e a resposta de qual paga menos em cada ano da transição. Com os documentos do cliente, ou sem nenhum.
O Planejamento Tributário na Reforma projeta a carga tributária dos quatro regimes possíveis na Reforma Tributária, ano a ano, de 2027 a 2033, e mostra qual paga menos em cada ano. Roda em dois modos com os documentos fiscais do cliente ou apenas com médias do setor e entrega um laudo com a marca do escritório, pronto para a reunião com o empresário.
As projeções são estimativa direcional, amarrada à LC 214/2025 e às premissas informadas. Elas orientam a conversa com o cliente; a decisão é do contador.
O que é planejamento tributário na Reforma Tributária
Planejamento tributário é o estudo que compara os regimes e cenários possíveis de uma empresa para decidir, com base na lei, qual caminho gera a menor carga, e a Reforma Tributária transformou esse estudo em uma conta que muda de resposta a cada ano.
Entre 2026 e 2033, o sistema atual e o novo convivem: os tributos antigos saem aos poucos, IBS e CBS entram aos poucos, e a base de cálculo muda ao longo do caminho. Uma empresa pode pagar menos no Simples em 2027 e a migração de regime passar a valer em 2031. Por isso o planejamento tributário na Reforma não cabe numa fotografia de um ano só: é uma projeção da transição inteira.
É esse o trabalho que a ferramenta faz. Ela parte do regime atual da empresa e projeta duas linhas de futuro: o que acontece se ela ficar parada no regime de hoje, e o que acontece se seguir o melhor caminho a cada ano. O resultado aparece com o número na tela — em vez da planilha montada do zero.
A primeira decisão da Reforma bate já em 2027 e a janela vai até 30 de outubro de 2026
De 1º de setembro a 30 de outubro de 2026 abre a primeira janela para as empresas do Simples Nacional escolherem como vão recolher IBS e CBS a partir de 2027: dentro do DAS (Simples Unificado) ou por fora dele, no modelo híbrido, seguindo no Simples. A Resolução CGSN 186/2026, que regulamenta o art. 41 da LC 214/2025, define essa janela, e a Resolução CGSN 194/2026 prorrogou o prazo final para 30 de outubro.
O que a ferramenta faz
O Planejamento Tributário na Reforma roda em dois modos. Com os documentos fiscais do cliente já na plataforma, a projeção parte da operação real da empresa. Sem documento nenhum, ela roda com médias do setor e devolve a mesma comparação em ordem de grandeza.
São duas precisões para a mesma pergunta. A segunda existe para a primeira conversa com um cliente que ainda não é da base, quando ainda não há arquivo para subir.
A análise é de uma empresa por vez, e o regime atual dela é o ponto de partida.
O que o laudo mostra
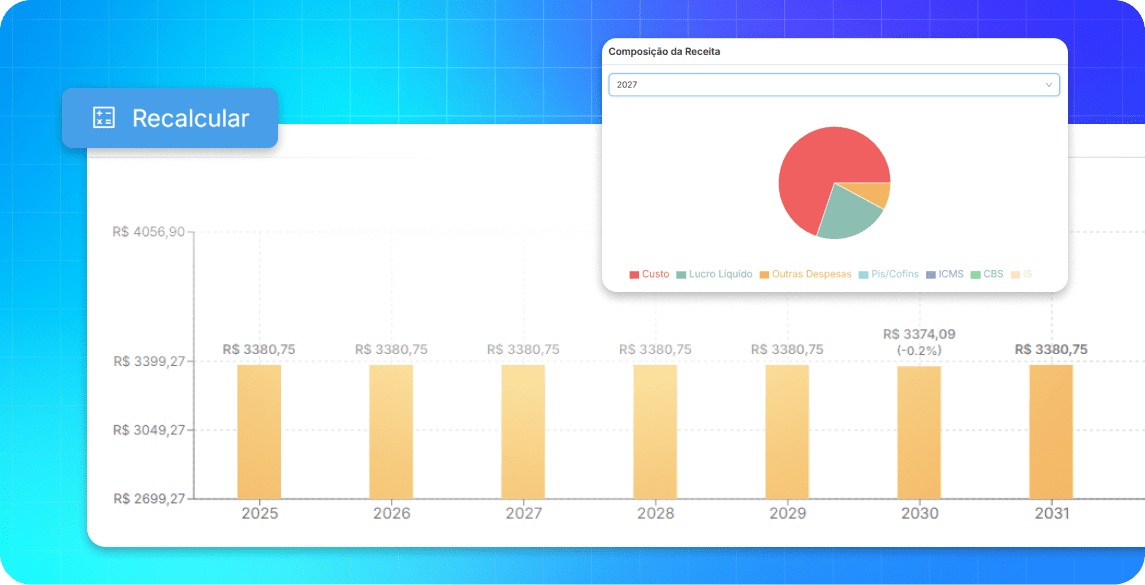
O laudo compara Simples Nacional Unificado, Simples Nacional Híbrido, Lucro Presumido e Lucro Real, ano a ano de 2027 a 2033, e aponta qual paga menos em cada ano.
Ele traça duas linhas de futuro: o que acontece se a empresa ficar no regime de hoje, e o que acontece se ela seguir o melhor caminho a cada ano. A diferença entre as duas linhas é o que a migração de regime economiza, ou custa.
No modelo híbrido, IBS e CBS saem juntos do DAS e passam a ser apurados pelo regime regular, com débito e crédito; IRPJ, CSLL, CPP e IPI seguem na guia unificada. Não existe tirar só um dos dois. O arquivo sai com a marca do escritório, interpretado por IA.
Por que precificar é tão complexo?
Hoje, definir preço envolve lidar com tributos diferentes (PIS, COFINS, ICMS, ISS) e, durante a transição, ainda considerar os novos (IBS, CBS e IS). Isso gera incerteza sobre margens, competitividade e impacto no caixa da empresa.
O que a ferramenta faz
Recebe três variáveis essenciais:
A partir daí, o sistema audita a operação e mostra se esses números
se sustentam diante da carga tributária atual e da Reforma.
Análise atual + projeção futura
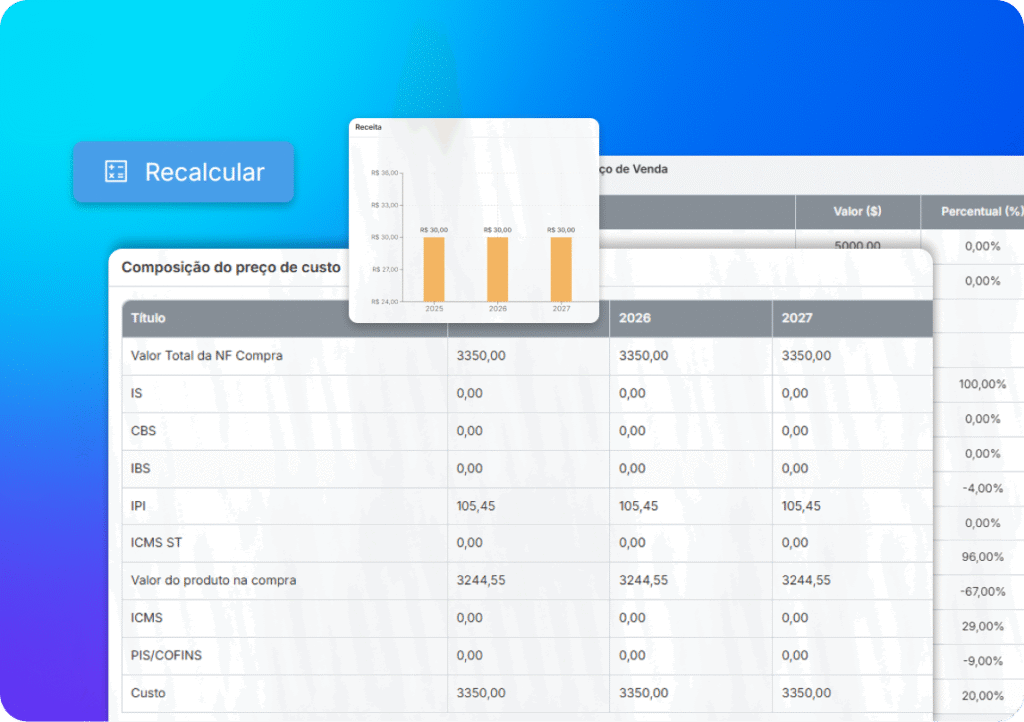
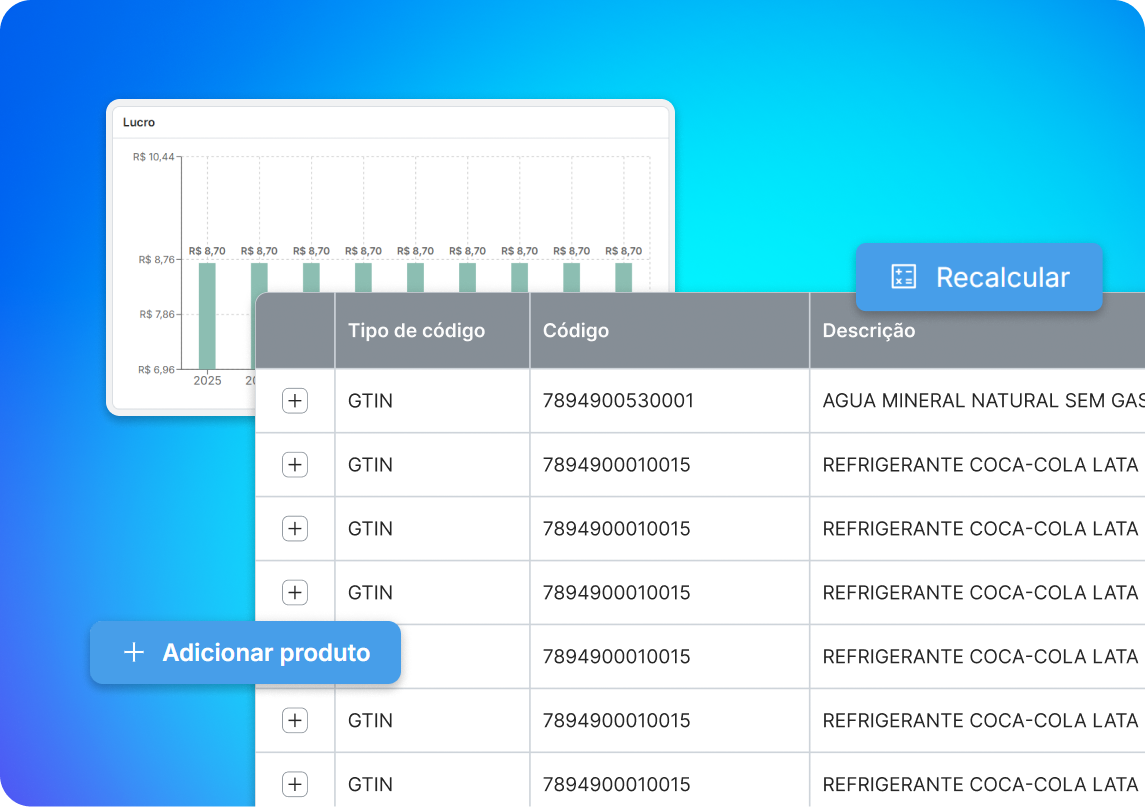
A ferramenta calcula o preço considerando os tributos vigentes e projeta, ano a ano até 2033, como IBS, CBS e IS vão impactar custos, margens e preços. Assim, o usuário sabe:
- se a carga tributária sobre o produto vai aumentar ou diminuir;
- como isso afeta o preço final ao consumidor;
- se será preciso renegociar compras ou readequar margens;
- quais produtos devem ser priorizados em estratégias comerciais.
Relatórios claros para decisões práticas
Os resultados são organizados em diagnósticos que mostram:
Diferencial exclusivo
Não se trata somente de calcular preços. A ferramenta projeta o efeito da Reforma produto a produto, ano a ano, e entrega relatórios claros e auditáveis. Isso permite ao contador e ao gestor agir hoje com visão de futuro, mantendo a operação competitiva e lucrativa mesmo em meio à transição tributária.
O que a ferramenta não faz
As projeções são estimativa direcional, amarradas à LC 214/2025 e às premissas informadas.
A ferramenta não substitui a apuração, não emite guia e não escolhe o regime.
A decisão e a assinatura continuam com o contador.
As projeções tratam do imposto do cliente. O trabalho que a Reforma acrescenta à rotina do próprio escritório entra em outra conta: a calculadora do custo da Reforma no escritório converte a carteira e os minutos por tarefa em horas por ano.
Histórias de Sucesso
Quem usa, aprova e comprova resultados

